Entdecken Sie die verschiedenen Hausarten – Haustypen – und treffen Sie die richtige Wahl
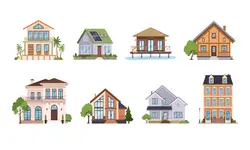
- Vor den Hausstilen: verstehen, was Sie tatsächlich vergleichen
- Einfamilienhaus, Doppelhaus oder Reihenhaus
- Dorfhaus, Winzerhaus oder Waadtländer Villa
- Schweizer Chalet, Herrenhaus oder Architektenhaus
- Fertighaus, Typenhaus oder massgeschneiderter Bau
- Welcher Hausstil passt wirklich zu Ihrer finanziellen Tragbarkeit?
- Fehler, die bei der Wahl eines Hausstils teuer werden können
- FAQ zu den verschiedenen Hausstilen
- Ihr Hausstil muss den Finanzierungstest bestehen
Wenn ein Käufer nach den verschiedenen Hausstilen in der Schweiz sucht, denkt er meist zuerst an die Architektur: Einfamilienhaus, Chalet, Winzerhaus, moderne Villa oder Herrenhaus. Doch diese Wahl bestimmt weit mehr als nur das Erscheinungsbild des künftigen Zuhauses.
Die Form eines Hauses beeinflusst, wie viel Fassade und Dach später unterhalten werden müssen. Seine Lage auf dem Grundstück bestimmt, ob gewisse Elemente mit einem Nachbarn geteilt werden. Sein Alter kann Arbeiten verbergen, deren Kosten im Inserat nicht erscheinen. Die Raumaufteilung kann 180 m² erstaunlich unpraktischer machen als 140 m². Und wenn eine Immobilie sehr aussergewöhnlich ist, können Kaufpreis und der von einem Hypothekargeber anerkannte Wert auseinanderliegen.
Anders gesagt: Wer einen Hausstil wählt, entscheidet sich zugleich für eine Kostenstruktur, bestimmte Einschränkungen und ein Wiederverkaufsprofil.
Unter diesem Blickwinkel vergleichen wir die wichtigsten Hausarten, denen Sie in der Schweiz begegnen.
Vor den Hausstilen: verstehen, was Sie tatsächlich vergleichen
Eine Schwierigkeit zeigt sich sofort: Die in Immobilieninseraten verwendeten Bezeichnungen beschreiben nicht alle dasselbe.
«Doppelhaus» beschreibt im Wesentlichen die bauliche Beziehung zum Nachbargebäude. «Fertighaus» beschreibt eine Bauweise. «Winzerhaus» verweist auf Herkunft und Architektur. «Architektenhaus» beschreibt, wie das Gebäude geplant wurde.
Ein und dasselbe Wohnhaus kann deshalb gleichzeitig sein:
- ein Doppelhaus;
- ein Fertighaus;
- ein Hauptwohnsitz;
- ein energieeffizienter Bau;
- ein modernes Haus.
Es gibt daher keine einzige, allgemein gültige Einteilung der Haustypen.
Für Käufer ist es wesentlich hilfreicher, jedes Haus nach vier Dimensionen zu betrachten:
- seine Geometrie : freistehend, angebaut, zusammengebaut, kompakt oder stark gegliedert;
- seine Bauweise : alt, traditionell, vorgefertigt, standardisiert oder individuell geplant;
- seine architektonische Identität : Chalet, Dorfhaus, Waadtländer Villa, Herrenhaus usw.;
- seine rechtliche und grundstücksbezogene Situation : eigenes Grundstück, Miteigentum, Dienstbarkeiten, gemeinschaftliche Teile, Einschränkungen oder Schutzbestimmungen.
Diese vier Dimensionen helfen, eine erste Falle zu vermeiden: nicht das zu kaufen, was das Inserat erzählt, sondern das, was Pläne, Grundbuch und Gebäude tatsächlich zeigen.
Der oft übersehene erste Indikator: Wie viel Gebäudehülle kaufen Sie?
Zwei Häuser können exakt 160 m² Wohnfläche bieten und dennoch sehr unterschiedliche Unterhalts- und Heizkosten verursachen.
Stellen Sie sich vor:
- ein kompaktes rechteckiges Haus mit zwei Geschossen;
- ein L-förmiges Haus mit Veranda, Erker, drei Vor- und Rücksprüngen, mehreren Dachflächen und einem Anbau.
Gleiche Wohnfläche. Aber nicht gleich viel Fassade, Dach, Anschlüsse, Fenster und konstruktive Details.
EnergieSchweiz verwendet genau dafür den Begriff Gebäudekompaktheit. Je grösser das Verhältnis zwischen Gebäudehülle und Nutzfläche, desto höher sind bei vergleichbarer Dämmung die potenziellen Wärmeverluste. An Gebäude angebaute Häuser weisen zudem weniger Aussenhülle auf als vollständig freistehende Gebäude.
Für künftige Eigentümer lässt sich dieser Begriff viel einfacher ausdrücken:
-> jeder zusätzliche Quadratmeter Gebäudehülle muss eines Tages beheizt, unterhalten, renoviert oder ersetzt werden.
Eine spektakuläre Architektur kann deshalb eine unsichtbare «Geometriesteuer» im Kaufpreis mitbringen.
Einfamilienhaus, Doppelhaus oder Reihenhaus: drei unterschiedliche Haushaltsökonomien
Diese verschiedenen Hausstilen werden häufig nur unter dem Gesichtspunkt der Privatsphäre verglichen. Das greift zu kurz.
Sie verteilen Grundstück, Gebäudehülle und bestimmte Anlagen auf unterschiedliche Weise.
Das Einfamilienhaus: maximale Unabhängigkeit bedeutet maximale Aussenfläche

Ein Einfamilienhaus grenzt in der Regel an kein anderes Gebäude. Es besitzt vier Fassaden und steht häufig auf einem eigenen Grundstück.
Seine Stärke ist offensichtlich: Unabhängigkeit.
Sie profitieren von vier Ausrichtungen, können mehr Fenster haben und behalten – unter Vorbehalt der kommunalen Bauvorschriften – meist grössere Freiheit für Umbauten.
Betrachten Sie dieselbe Eigenschaft nun mit den Augen des Eigentümers, der zwanzig Jahre lang die Rechnungen bezahlen wird.
Vier Fassaden bedeuten potenziell:
- vier zu renovierende Fassaden;
- mehr Fenster;
- mehr Grundstück;
- mehr Grundstücksgrenzen;
- mehr Aussenanlagen;
- ein Dach, das von keinem angrenzenden Gebäude profitiert;
- teilweise vollständig private Leitungen und Zufahrten.
Der eigentliche Luxus des Einfamilienhauses ist deshalb nicht nur der Platz. Es ist die Tragbarkeit alles allein zu finanzieren, was andernorts geteilt wird.
Das ist besonders wichtig, wenn Sie ein 30 oder 40 Jahre altes Haus kaufen. Ein eingewachsener Garten ist wunderschön – bis eine Stützmauer, eine Entwässerung oder 40 Meter Zufahrt erneuert werden müssen.
Das Doppelhaus: Die interessante Frage lautet nicht «Habe ich einen Nachbarn?»

Ein Doppelhaus besteht aus zwei Wohneinheiten, die durch eine gemeinsame Wand miteinander verbunden sind (manchmal ist es die Garagenwand). In diesem konkreten Fall spricht man häufig auch von einem angebauten Haus.
Es besitzt in der Regel drei Aussenfassaden und bildet oft einen Kompromiss zwischen Einfamilienhaus und dichterer Bebauung.
Es wäre jedoch ein Fehler, die Prüfung auf die Schalldämmung der gemeinsamen Wand zu reduzieren.
Prüfen Sie vor dem Kauf vielmehr alles, was die Grenze zwischen den beiden Grundstücken überschreitet :
- durchgehendes Dach;
- Dachrinnen;
- Wasserleitung;
- Abwasserleitung;
- Zufahrt;
- Heizung;
- Garage;
- Rampe;
- Stützmauer;
- Pumpe;
- Parkplatz;
- Aussenanlagen.
Eine kleine gemeinsam genutzte Leitung verdient manchmal mehr Aufmerksamkeit als eine grosse gemeinsame Wand.
Beispiel: Führt eine Abwasserleitung über das Nachbargrundstück, bevor sie das kommunale Netz erreicht, ist eine spätere Reparatur nicht mehr nur eine technische Frage. Sie wird auch zu einer Frage von Rechten, Zugang und möglicherweise Kostenaufteilung.
Die richtige Frage lautet deshalb: «Was kaufe ich allein, und was werde ich weiterhin gemeinsam mit jemandem verwalten?»
Angebautes Haus oder Reihenhaus: Die Mitte ist nicht das Ende

Ein Reihenhaus oder angebautes Haus gehört zu einer Reihe mehrerer aneinandergebauter Wohneinheiten.
Mittlere Einheiten haben in der Regel zwei Aussenfassaden; Endhäuser verfügen über drei.
Dieser Unterschied mag gering erscheinen. Das ist er nicht.
Ein Mittelhaus kann profitieren von:
- einer kleineren Aussenhülle;
- geringeren seitlichen Wärmeverlusten;
- weniger zu unterhaltender Fassade.
Es kann aber auch haben:
- weniger seitliche Öffnungen;
- mehr Räume, die nur aus zwei Richtungen belichtet werden;
- weniger Erweiterungsmöglichkeiten;
- eine stärkere Abhängigkeit von der Gesamtorganisation der Überbauung.
Vergleichen Sie ein Reihenhaus deshalb nicht nur mit einem Einfamilienhaus. Vergleichen Sie innerhalb derselben Überbauung auch das Mittelhaus mit dem Eckhaus.
Schon wenige zusätzliche Fassadenmeter können Lichtverhältnisse, Garten, Zugang und künftiges Potenzial erheblich verändern.
Dorfhaus, Winzerhaus und Waadtländer Villa: Wenn der Grundriss wichtiger ist als die Quadratmeter
Die Hausstilen traditionellen Hausstile sind in der Schweiz besonders reizvoll. Doch die angegebene Fläche muss genauer interpretiert werden, als es zunächst scheint.
Dorfhaus: 180 m² sind nicht zwingend 180 m² Lebensraum
Ein Dorfhaus liegt in der Regel in einem relativ dichten und älteren Siedlungsgefüge.
Es kann sehr viel Fläche auf sehr wenig Grundstück bieten. Das erklärt häufig die vertikale Entwicklung: Erdgeschoss, erstes Obergeschoss, zweites Obergeschoss, Dachgeschoss und Keller.
Nehmen wir zwei Häuser mit 180 m²:
- Das erste verfügt im Erdgeschoss über Wohnzimmer, Küche und Büro und im Obergeschoss über die Schlafzimmer.
- Das zweite besitzt sechs Halbgeschosse, die durch zwei Treppen und einen zentralen Korridor verbunden sind.
Die Zahlen sind identisch. Die Nutzung ist es überhaupt nicht.
Beim zweiten Objekt kann ein erheblicher Teil der Fläche auf Verkehrsflächen entfallen. Ein Paar mit kleinen Kindern oder eine Person, die bereits an den Ruhestand denkt, misst diesen Quadratmetern möglicherweise einen ganz anderen Wert bei.
Hier ist deshalb eine Kennzahl, die in einem Inserat nur selten ausgewiesen wird :
täglich nutzbare Fläche / angegebene Gesamtfläche
Wenn Sie verschiedene Hausarten vergleichen, zählen Sie die Quadratmeter, in denen Sie tatsächlich leben – nicht nur jene, die Sie finanzieren.
Prüfen Sie ausserdem, ob alle als nutzbar dargestellten Flächen tatsächlich den entsprechenden rechtlichen Status haben. Ein Keller mit Sofa und Fernseher wird nicht automatisch zum Wohnraum, nur weil der Verkäufer einen Teppich hineingelegt hat.
Winzerhaus: Spektakuläres vom tatsächlich Werthaltigen trennen
Das Winzerhaus ist besonders in Weinbaugebieten verbreitet.
Seine Struktur erfüllte historisch mehrere Funktionen: wohnen, lagern, Wein herstellen und arbeiten.
Es kann deshalb umfassen:
- Wohnbereich;
- Keller;
- Kelterraum;
- Betriebsraum;
- Nebengebäude;
- Scheune;
- Räume unter dem Dach.
Genau das macht seinen Reiz aus. Und zugleich seine finanzielle Falle.
Ein 80 m² grosser Gewölbekeller kann bei einer Besichtigung enorm beeindrucken. Aber ein spektakulärer Quadratmeter ist nicht automatisch ein bewohnbarer Quadratmeter und wird vom Markt auch nicht zwingend gleich bewertet.
Ordnen Sie vor dem Kauf eines solchen Hauses jeden Raum einer der folgenden Kategorien zu:
- heute bewohnbar;
- nutzbar, aber nicht bewohnbar;
- unter bestimmten Bedingungen umnutzbar;
- nicht oder nur sehr schwer umnutzbar.
Sie stellen möglicherweise fest, dass das 300-m²-Haus, das Sie begeistert, tatsächlich nur 155 m² Wohnfläche bietet, die der gesuchten Wohnnutzung entspricht.
Waadtländer Villa: Auf Details achten, die Sie vielleicht später entfernen möchten
Das Waadtländer Villa ist eher eine regionale architektonische Bezeichnung als eine rechtliche Kategorie.
Sie kann ein markantes Dach, Lukarnen, traditionelle Öffnungen, Fensterläden, grosszügige Dachvorsprünge und weitere typische Elemente ihrer Epoche aufweisen.
Bevor Sie eine solche Villa mit der Absicht kaufen, sie «zu modernisieren», sollten Sie prüfen, wie weit Ihre tatsächliche Umbaufreiheit reicht.
Bei Gebäuden mit denkmalpflegerischem Wert oder in geschützten Bereichen können scheinbar einfache Eingriffe – Fensterwechsel, Dach, Fassade, Erweiterung – zusätzliche Auflagen mit sich bringen.
Die richtige Frage lautet dann nicht «Kann ich die Arbeiten finanzieren?»
sondern «Habe ich geprüft, ob die Arbeiten, die ich finanzieren möchte, überhaupt bewilligt werden können?»
Diese Prüfung sollte dem Budgetvorausgehen und nicht erst danach erfolgen.
Schweizer Chalet, Herrenhaus und Architektenhaus: Das Aussergewöhnliche hat seinen eigenen Markt
Bestimmte Hausarten haben eine Gemeinsamkeit: Sie lassen sich schwieriger vergleichen.
Gerade der Vergleich spielt bei der Immobilienbewertung eine wichtige Rolle.
Schweizer Chalet: Gleiches Holz bedeutet nicht denselben Immobilienwert
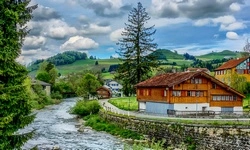
Zwei Chalets mit gleicher Fläche können wirtschaftlich sehr unterschiedlich sein.
Prüfen Sie insbesondere:
- Höhenlage;
- Ausrichtung;
- Winterbesonnung;
- Hangneigung;
- Winterzufahrt;
- Entfernung zur Strasse;
- Parkmöglichkeiten;
- Nutzung als Haupt- oder Zweitwohnsitz;
- Qualität der Gebäudehülle;
- Zustand der Sockel- und Untergeschosse;
- Entwicklungspotenzial des Gebäudes.
Bei einem Chalet ist das, was darunter liegt, manchmal genauso wichtig wie das, was darüber fotografiert wird.
Ein perfekt gepflegter Holzoberbau kann auf einem unteren Geschoss stehen, das Feuchtigkeit ausgesetzt ist, in den Hang gebaut wurde oder teure Aussenanlagen benötigt.
Wer diesen Hausstil wählt, sollte Grundstück und Stützkonstruktionen deshalb genauso sorgfältig prüfen wie die Holzverkleidung im Wohnzimmer.
Herrenhaus: Wohnfläche und Unterhaltsdimension auseinanderhalten
Ein Herrenhaus kann eindrucksvolle Räume, hohe Decken, Holzarbeiten, einen Park, Nebengebäude und Volumen bieten, die in modernen Häusern selten zu finden sind.
Die Kosten eines älteren Gebäudes richten sich jedoch nicht nur nach seiner Wohnfläche.
Nehmen wir ein Haus mit 300 m².
Angenommen, es besitzt:
- 35 Fenster;
- vier reich gegliederte Fassaden;
- 450 m² Dachfläche;
- mehrere Kamine;
- eine Umfassungsmauer;
- grosse Bäume;
- ein Nebengebäude;
dann darf es nicht wie ein modernes 300-m²-Haus budgetiert werden.
Das könnte man als Unterhaltsdimension.
Zählen Sie vor dem Kauf deshalb auch die kostspieligen Bauteile und nicht nur die Zimmer.
Ein Herrenhaus kann beim Kauf erschwinglich sein und im korrekten Unterhalt dennoch zu teuer werden. Das ist ein grundlegender Unterschied.
Architektenhaus: Individualisierung kann eine unsichtbare Wertminderung schaffen
Ein Architektenhaus wird gezielt auf ein Grundstück und die Wünsche des Bauherrn zugeschnitten.
Im besten Fall entsteht dadurch ein aussergewöhnliches Wohnhaus.
Ein Käufer sollte jedoch einen kleinen Test anwenden:
«Ist dieses Element aussergewöhnlich, weil es das Haus objektiv verbessert, oder weil es perfekt zur Person passte, die es bauen liess?»
Nehmen wir einige Beispiele:
- 90 m² grosses Künstleratelier;
- Hallenbad;
- 70 m² grosses Hauptschlafzimmer;
- skulpturale Treppe, die einen grossen Teil des Wohnbereichs einnimmt;
- sehr grosse Glasfassade;
- nahezu vollständiger Verzicht auf Innentüren.
Jedes dieser Elemente kann sehr teuer gewesen sein.
Keines garantiert, dass der nächste Käufer bereit ist, denselben Aufpreis zu bezahlen.
Das ist bei einem hypothekarisch finanzierten Kauf besonders wichtig. Finanzinstitute bestimmen ihren eigenen Immobilienwert ( Belehnungswert) und können für die Finanzierung einen Wert ansetzen, der unter dem mit dem Verkäufer vereinbarten Preis liegt.
 Testen Sie unseren Hypothekenrechner und schätzen Sie Ihre möglichen monatlichen Belastungen.
Nehmen wir also an:
Vereinbarter Kaufpreis: CHF 1’400’000.–
Vom Hypothekargeber anerkannter Wert: CHF 1’250’000.–
Auch wenn Sie überzeugt sind, dass die Architektur CHF 1’400’000.– rechtfertigt, folgt dieHypothek einer anderen Logik.
Für die Differenz zwischen emotionalem Wert und Bankwert benötigen Sie dann möglicherweise zusätzliches Eigenkapital.
Je aussergewöhnlicher ein Haus ist, desto wichtiger ist es, diesen Punkt vor der Unterzeichnung zu prüfen.
Fertighaus, Typenhaus und massgeschneiderter Bau: Vergleichen Sie nie nur den Hauspreis
Bestimmte Haustypen unterscheiden sich eher durch ihre Bauweise als durch ihre Architektur.
Fertighaus: Das Gebäude ist nur ein Teil des Projekts
Ein Fertighaus besteht aus Bauteilen, die im Werk hergestellt und anschliessend auf der Baustelle montiert werden.
Diese industrielle Fertigung ermöglicht in der Regel eine stärker standardisierte Umsetzung und eine kürzere Montagezeit vor Ort.
Ein häufiger Vergleichsfehler besteht jedoch darin, den beworbenen Preis eines Fertighauses mit dem Preis eines bereits fertiggestellten Hauses zu vergleichen.
Verglichen werden muss ein fertiggestelltes Projekt mit einem anderen fertiggestellten Projekt.
Zum Baupreis können insbesondere hinzukommen:
- Grundstück;
- Erwerbsnebenkosten ;
- Erdarbeiten;
- Vorbereitung des Baugrunds;
- Fundamente;
- Anschlüsse;
- Notariatskosten ;
- Steuern;
- Zufahrt;
- Parkplätze;
- Mauern und Aussenanlagen;
- Garten;
- allfällige Mehrkosten für Ausstattungen.
Ein Katalog-Chalet oder Fertighaus für CHF 480’000.– ist deshalb nicht zwingend ein Immobilienprojekt für CHF 480’000.–.
Für eine Hypothekarfinanzierung ist der vollständige Aufwand bis zum Einzug zu ermitteln.
Stellen Sie jetzt eine Anfrage und erhalten Sie Vorschläge für eine Hypothekarfinanzierung, mit der Sie die gewünschte Immobilie kaufen können.
Typenhaus vom Anbieter: Suchen Sie nach den Positionen, die im Angebot nicht erscheinen
Ein Haus oder eine Villa eines Bauanbieters basiert in der Regel auf einem bereits verwendeten Modell, das an das neue Grundstück und die Wünsche des Kunden angepasst wird.
Diese Standardisierung hat einen interessanten Vorteil: Grössere Planungsfehler können weniger wahrscheinlich sein, wenn ein Modell bereits mehrfach gebaut wurde.
Sie bietet ausserdem eine Kontrollmöglichkeit, die nur wenige Käufer nutzen: ein Haus desselben Modells besichtigen, das seit mehreren Jahren bewohnt ist.
Ein Musterhaus zeigt Ihnen die Oberflächen <-> Ein bewohntes Haus zeigt Ihnen die Realität.
Fragen Sie die Eigentümer zum Beispiel:
- welche Optionen sich als unnötig erwiesen haben;
- wo Stauraum fehlt;
- welche Räume im Sommer zu warm werden;
- wo sich Geräusche übertragen;
- welche Ausstattung bereits ersetzt werden musste;
- welchen Aufpreis sie heute wieder wählen würden;
- welchen sie nicht mehr bezahlen würden.
Sie werden wahrscheinlich mehr erfahren als bei einer weiteren Stunde in einem makellosen Showroom.
Massgeschneidertes Haus: Ihr Budget braucht eine Sperrzone
Bei einem Architektenhaus oder einem stark individualisierten Bau sollten Sie nicht Ihre gesamte finanzielle Tragbarkeit als Baubudget betrachten.
Wenn Ihre absolute Obergrenze CHF 1’500’000.– beträgt und Grundstück plus Projekt bereits mit CHF 1’500’000.– budgetiert sind, haben Sie kein Budget.
Sie haben ein Problem, das nur noch auf eine Rechnung wartet.
Halten Sie eine Reserve für das zurück, was noch unbekannt ist: Baugrund, technische Entscheidungen, Änderungen während des Baus und Ausstattungen können die Endkosten verändern.
Die Finanzierung muss parallel zum Projekt besprochen werden und nicht erst nach Eingang der Offerten.
Welcher Hausstil passt wirklich zu Ihrer finanziellen Tragbarkeit?
Nun folgt der Test, der häufig fehlt, wenn man die verschiedenen Haustypen.
Fragen Sie nicht «Welches Haus kann ich kaufen?»
Fragen Sie stattdessen «Welches Haus kann ich kaufen, unterhalten und auch nach den ersten Arbeiten noch komfortabel finanzieren?» und dabei vor allem auch nach dem Kauf finanziell gelassen und zufrieden bleiben.
Nehmen wir drei fiktive Objekte:
Haus A – neueres Reihenhaus
Preis: CHF 1’020’000.–
Kurzfristig absehbare Arbeiten: CHF 15’000.–
Haus B – Einfamilienhaus von 1984
Preis: CHF 940’000.–
Absehbare Arbeiten: CHF 110’000.–
Haus C – Dorfhaus
Preis: CHF 890’000.–
Absehbare Arbeiten: CHF 70’000.–
Ein Teil der Flächen kann nicht als vergleichbare Wohnfläche betrachtet werden.
Nach dem Angebotspreis lautet die Reihenfolge C – B – A.
Die potenziellen wirtschaftlichen Gesamtkosten ergeben bereits ein ganz anderes Bild.
Und noch nicht berücksichtigt sind:
- Energieverbrauch;
- Aussenunterhalt;
- Steuern;
- Mobilität;
- Arbeiten innerhalb der nächsten zehn Jahre;
- Qualität der Lage;
- vom Hypothekargeber anerkannter Wert.
Deshalb gilt: CHF 100’000.– Preisunterschied bedeuten nicht zwingend CHF 100’000.– Ersparnis.
Der Test mit den drei Reserven
Bevor Sie zwischen mehreren Hausstilenwählen, bilden Sie drei getrennte Reserven:
Reserve 1: bekannte Arbeiten
-> Was Sie bereits ersetzen müssen.
Reserve 2: absehbare Arbeiten
-> Was heute noch funktioniert, aber sich dem Ende seiner Lebensdauer nähert.
Reserve 3: Unvorhergesehenes
-> Was noch niemand entdeckt hat.
Die dritte Reserve ist am unangenehmsten zu finanzieren und am angenehmsten zu besitzen, wenn das Problem tatsächlich auftritt.
Fehler, die bei der Wahl eines Hausstils teuer werden können
Bestimmte Fehler kommen in fast allen Kategorien vor.
Quadratmeter kaufen statt einen guten Grundriss
Ein schlecht aufgeteiltes Haus kann 180 m² benötigen, um denselben Komfort zu bieten, den ein anderes mit 150 m² erreicht.
Achten Sie deshalb auf:
Verkehrsflächen + Treppen + schwer möblierbare Räume + tatsächlich genutzte Volumen.
Der Quadratmeterpreis wird weniger interessant, wenn 25 m² hauptsächlich dazu dienen, von einem Raum in den nächsten zu gelangen.
Kosmetische und technische Renovation verwechseln
- Veraltete Küche: sichtbar.
- Mangelhafte Entwässerung: unsichtbar.
- Badezimmer aus den 1990er-Jahren: sichtbar.
- Alte Leitungen: unsichtbar.
- Verkratzter Parkettboden: sichtbar.
- Dach am Ende seines Lebenszyklus: vom Wohnzimmer aus deutlich weniger sichtbar.
Bei einer Besichtigung richtet sich unsere Aufmerksamkeit automatisch auf das unmittelbar Sichtbare. Finanziell betrachtet sind die am wenigsten fotogenen Elemente oft diejenigen, zu denen die meisten Fragen gestellt werden sollten.
Eine Umnutzung planen, bevor ihre Machbarkeit geprüft wurde
Eine wunderschöne Scheune wird nicht automatisch zu zwei Schlafzimmern.
Ein riesiger Dachraum wird nicht automatisch zu einer Wohnung.
Ein grosser Garten bedeutet nicht automatisch, dass dort ein Anbau erstellt werden darf.
Bevor Sie eine künftige Umnutzung in den Wert einrechnen, den Sie dem Objekt zuschreiben, sollten Sie deren Voraussetzungen bei den zuständigen Fachleuten und Behörden prüfen.
Das gesamte Kapital einsetzen, um das Haus zu bekommen
Mehr Eigenkapital einzusetzen kann die Finanzierung erleichtern.
Wer jedoch jeden verfügbaren Franken in den Kauf eines älteren Hauses steckt, kann damit zugleich die Reserve für die erste grössere Reparatur aufbrauchen.
Die beste Hypothekarstruktur ist daher nicht zwingend jene, die die Hypothek maximal reduziert.
Sie muss auch die finanzielle Stabilität des Haushalts erhalten.
Ein Hypothekenberater kann die Kriterien und Angebote mehrerer Hypothekargeber vergleichen und Ihnen helfen, die Finanzierung passend zur konkret ins Auge gefassten Immobilie zu strukturieren.
FAQ zu den verschiedenen Hausstilen
Welcher Hausstil ist in der Schweiz am günstigsten?
Darauf gibt es keine allgemeingültige Antwort. Bei vergleichbaren Eigenschaften und gleicher Lage benötigt ein Reihenhaus weniger Grundstück und besitzt eine kleinere Aussenhülle als ein Einfamilienhaus. Grundstückswert, Gebäudezustand, Renovationsbedarf und Gemeinde können diesen Vergleich jedoch leicht umkehren.
Behält ein Einfamilienhaus seinen Wert besser?
Nicht zwingend. Seine Seltenheit und das Grundstück können gefragt sein, doch der Wert hängt stark von Lage, Potenzial der Parzelle, Gebäudezustand und lokaler Nachfrage ab. Ein sehr gutes, gut gelegenes Reihenhaus kann leichter verkäuflich sein als ein schlecht gelegenes Einfamilienhaus.
Ist ein aussergewöhnliches Haus schwieriger zu finanzieren?
Nicht zwingend, aber es kann schwieriger zu bewerten sein. Je mehr vergleichbare Transaktionen vorhanden sind, desto einfacher ist in der Regel die Markteinschätzung. Bei einem sehr speziellen Objekt ist es sinnvoll, den vom Hypothekargeber anerkannten Wert zu kennen, bevor Sie die Finanzierung als gesichert betrachten.
Doppelhaus oder Reihenhaus: Was ist der Unterschied?
Ein Doppelhaus besteht in der Regel aus zwei aneinandergebauten Wohneinheiten. Ein Reihenhaus oder angebautes Haus gehört zu einer Reihe mehrerer verbundener Wohneinheiten. Da die kommerziellen Bezeichnungen nicht vollständig einheitlich sind, haben Pläne und rechtliche Dokumente Vorrang vor der Bezeichnung im Inserat.
Welcher Haustyp eignet sich am besten im Hinblick auf den Ruhestand?
Entscheidend sind vor allem Anzahl Geschosse, Treppen, Zugang von aussen, die Möglichkeit, Schlafzimmer und Bad auf der Hauptebene einzurichten, sowie der erforderliche Unterhalt. Ein grosses Einfamilienhaus kann bei eingeschränkter Mobilität deutlich belastender werden als ein kompaktes Haus.
Ihr idealer Hausstil muss ebenfalls den Finanzierungstest bestehen
Die Wahl zwischen den verschiedenen Hausstilen sollte letztlich nicht nur davon abhängen, welchen Sie am schönsten finden.
- Ein Einfamilienhaus bietet Unabhängigkeit, bringt aber auch mehr Gebäudehülle und Unterhalt mit sich.
- Ein Doppelhaus reduziert gewisse Aussenflächen, schafft aber eine Grenze, die genau geprüft werden muss.
- Ein Reihenhaus nutzt das Grundstück effizient, kann aber Öffnungen und Umbauten stärker einschränken.
- Ein Dorfhaus kann viel Volumen bieten, ohne dass jeder Quadratmeter denselben Nutzwert hat.
- Ein Winzerhaus kann eindrucksvolle Räume vereinen, deren rechtliche Nutzung sehr unterschiedlich ist.
- Bei einem Chalet sollten Grundstück, Zugang und Unterbau genauso genau betrachtet werden wie die Holzverkleidung.
- Bei einem Herrenhaus zählt neben der Fläche auch seine Unterhaltsdimension.
- Ein Architektenhaus kann für Sie einen aussergewöhnlichen Wert haben, ohne dass Markt oder Hypothekargeber denselben Wert ansetzen.
- Ein Fertighaus oder Typenhaus kann schliesslich mehr Planbarkeit bieten, sofern Sie das vollständig fertiggestellte Projekt berechnen und nicht nur den Preis des Gebäudes.
Die richtige Wahl zeigt sich, wenn drei Antworten zusammenpassen:
- Passt dieses Haus zu meiner Lebensweise?
- Kann ich seine tatsächlichen Kosten über viele Jahre tragen?
- Bleibt die Finanzierung auch nach Arbeiten und Unvorhergesehenem komfortabel?
Wenn Sie Ihre Suche beginnen oder bereits ein Objekt gefunden haben, hilft eine Analyse Ihrer Tragbarkeit dabei, einen soliden finanziellen Rahmen festzulegen. Die Zusammenarbeit mit einem Hypothekenberater in Ihrer Region ermöglicht es anschliessend, Ihr Dossier mit den Kriterien verschiedener Finanzinstitute abzugleichen und verfügbare Konditionen zu suchen, die zu Ihrer Situation und zum gewählten Objekt passen.
Rechtliche Situation, die bestimmte Käufer kennen sollten
Wer unter die Bundesgesetzgebung über den Erwerb von Grundstücken durch Personen im Ausland fällt, sollte die Situation vor dem Kauf prüfen (Lex Koller).
Disclaimer: Dieser Leitfaden enthält allgemeine Informationen zur Wahl und Finanzierung eines Hauses in der Schweiz. Er ersetzt weder eine technische Expertise noch eine Immobilienbewertung oder eine rechtliche, steuerliche oder finanzielle Beratung. Die Machbarkeit eines Umbaus, Bau- und Planungsvorschriften, allfällige Denkmalschutzbestimmungen sowie die Hypothekarbedingungen müssen für jedes Objekt und jeden Käufer individuell geprüft werden.