Scoprite le diverse tipologie di case – tipi di casa – per fare la scelta giusta
- Prima degli stili, capire che cosa state realmente confrontando
- Casa indipendente, bifamiliare o a schiera
- Casa di paese, casa vigneronne o villa vodese
- Chalet svizzero, dimora signorile o casa d’architetto
- Casa prefabbricata, casa di costruttore o costruzione su misura
- Quale stile di casa corrisponde davvero alla vostra capacità finanziaria?
- Gli errori che costano caro quando si sceglie uno stile di casa
- FAQ sui diversi stili di casa
- Il vostro stile di casa deve superare il test del finanziamento
Quando un acquirente cerca i diversi stili di casa disponibili in Svizzera, pensa generalmente all’architettura: casa indipendente, chalet, casa vigneronne, villa contemporanea o dimora signorile. Eppure questa scelta determina molto più dell’aspetto della futura abitazione.
La forma di una casa influisce sulla quantità di facciata e di tetto che dovranno essere mantenuti. La sua posizione determina se alcuni elementi sono condivisi con un vicino. La sua età può nascondere lavori il cui costo non compare nell’annuncio. La distribuzione interna può rendere 180 m² sorprendentemente meno pratici di 140 m². E quando un immobile è molto atipico, il prezzo di vendita e il valore riconosciuto da un prestatore ipotecario possono divergere.
In altre parole, scegliere uno stile di casa significa anche scegliere una struttura di costi, dei vincoli e un profilo di rivendita.
È da questa prospettiva che confronteremo le principali tipologie di case che si incontrano in Svizzera.
Prima degli stili di casa, capire che cosa state realmente confrontando
Una difficoltà emerge subito: le denominazioni utilizzate negli annunci immobiliari non descrivono tutte la stessa cosa.
«Casa bifamiliare» descrive essenzialmente il rapporto dell’edificio con quello vicino. «Casa prefabbricata» descrive un metodo di costruzione. «Casa vigneronne» informa sull’origine e sull’architettura. «Casa d’architetto» descrive il modo in cui è stata progettata.
Una stessa abitazione potrebbe quindi essere contemporaneamente:
- una casa bifamiliare;
- una casa prefabbricata;
- una residenza principale;
- una costruzione ad alta efficienza energetica;
- una casa contemporanea.
Non esiste quindi una classificazione unica dei tipi di case.
Per un acquirente è molto più utile esaminare ogni casa secondo quattro dimensioni:
- la sua geometria : indipendente, bifamiliare, contigua, compatta o molto articolata;
- la sua costruzione : antica, tradizionale, prefabbricata, standardizzata o realizzata su misura;
- la sua identità architettonica : chalet, casa di paese, villa vodese, dimora signorile, ecc.;
- la sua realtà giuridica e fondiaria : particella individuale, comproprietà, servitù, parti comuni, restrizioni o misure di protezione.
Questo elenco di dimensioni permette di evitare una prima trappola: comprare ciò che racconta l’annuncio invece di ciò che mostrano i piani, il registro fondiario e l’edificio stesso.
Il primo indicatore poco conosciuto: quanta superficie d’involucro state acquistando?
Due case possono offrire esattamente 160 m² abitabili ed essere tuttavia molto diverse da mantenere e riscaldare.
Immaginate:
- una casa rettangolare compatta su due piani;
- una casa a L con veranda, bow-window, tre rientranze, diverse falde del tetto e una dépendance.
Stessa superficie abitabile. Non la stessa quantità di facciata, tetto, raccordi, finestre e dettagli costruttivi.
SvizzeraEnergia utilizza precisamente il concetto di compattezza dell’edificio. Quanto più aumenta il rapporto tra involucro esterno e superficie utile, tanto più aumentano le potenziali dispersioni termiche a parità di isolamento. Le case contigue beneficiano inoltre di un involucro esterno più ridotto rispetto agli edifici completamente isolati.
Per un futuro proprietario, questo concetto può essere tradotto in modo molto più semplice:
-> ogni metro quadrato supplementare di involucro dovrà un giorno essere riscaldato, mantenuto, ristrutturato o sostituito.
Un’architettura spettacolare può quindi comportare una «tassa geometrica» invisibile nel prezzo d’acquisto.
Casa indipendente, bifamiliare o a schiera: tre economie domestiche diverse
Questi diversi stili di casa vengono spesso confrontati soltanto in termini di privacy. È insufficiente.
Corrispondono anche a modi diversi di ripartire il terreno, l’involucro dell’edificio e alcune installazioni.
La casa indipendente: la massima indipendenza comporta la massima superficie esterna

Una casa indipendente generalmente non confina con alcun edificio vicino. Ha quattro facciate e spesso si trova sulla propria particella.
Il suo punto di forza è evidente: l’indipendenza.
Potete beneficiare di quattro orientamenti, avere più finestre e, nel rispetto delle norme comunali, conservare una maggiore libertà di trasformazione.
Ma guardate ora questa stessa caratteristica con gli occhi del proprietario che riceverà le fatture per vent’anni.
Quattro facciate significano potenzialmente:
- quattro facciate da ristrutturare;
- più finestre;
- più terreno;
- più confini di proprietà;
- più sistemazioni esterne;
- un tetto che non beneficia di alcuna costruzione adiacente;
- a volte condotte e accessi interamente privati.
Il vero lusso della casa indipendente non è quindi soltanto lo spazio. È la capacità finanziaria di assumere da soli ciò che altrove viene condiviso.
Questo è particolarmente importante quando acquistate una casa di 30 o 40 anni. Un giardino maturo è magnifico fino al giorno in cui occorre rifare un muro di sostegno, un drenaggio o 40 metri di accesso.
La casa bifamiliare: la domanda interessante non è «ho un vicino?»

Una casa bifamiliare riunisce due abitazioni accostate da un muro comune (talvolta il muro del garage). In questo caso specifico si parla anche comunemente di casa contigua.
Dispone generalmente di tre facciate esterne e rappresenta spesso un compromesso tra casa indipendente e insediamento più denso.
Ma sarebbe un errore ridurre l’analisi all’isolamento acustico del muro comune.
Prima dell’acquisto cercate piuttosto tutto ciò che attraversa il confine tra le due proprietà :
- tetto continuo;
- grondaie;
- condotta dell’acqua;
- canalizzazione;
- accesso;
- riscaldamento;
- garage;
- rampa;
- muro di sostegno;
- pompa;
- posto auto;
- installazioni esterne.
Una piccola condotta condivisa merita talvolta più attenzione di un grande muro comune.
Esempio: se uno scarico attraversa la particella vicina prima di raggiungere la rete comunale, una futura riparazione non è più soltanto una questione tecnica. Diventa anche una questione di diritti, accesso e potenziale ripartizione dei costi.
La buona domanda da porsi è quindi: «Che cosa acquisto da solo e che cosa continuerò a gestire con qualcun altro?»
Casa contigua o a schiera: il centro non è l’estremità

Una casa a schiera o casa contigua fa parte di una serie di più abitazioni accostate.
Le unità centrali hanno generalmente due facciate esterne; quelle poste all’estremità ne hanno tre.
Questa differenza può sembrare minima. Non lo è.
Una casa centrale può beneficiare di:
- un involucro esterno più piccolo;
- minori dispersioni laterali;
- meno facciata da mantenere.
Ma può anche avere:
- meno aperture laterali;
- più locali illuminati soltanto da due orientamenti;
- meno possibilità di ampliamento;
- una maggiore dipendenza dall’organizzazione generale del complesso.
Non confrontate quindi soltanto una casa a schiera con una casa indipendente. Confrontate anche la casa centrale con quella d’angolo dello stesso complesso.
Qualche metro di facciata in più può cambiare considerevolmente la luminosità, il giardino, l’accesso e il potenziale futuro dell’immobile.
Casa di paese, casa vigneronne e villa vodese: quando la pianta conta più dei metri quadrati
Gli stili di casa stili di casa tradizionali sono particolarmente affascinanti in Svizzera. Ma la superficie annunciata richiede più interpretazione di quanto sembri.
Casa di paese: 180 m² non sono necessariamente 180 m² di vita
Una casa di paese si trova generalmente in un tessuto edificato relativamente denso e antico.
Può offrire molta superficie occupando pochissimo terreno. Questo spiega spesso lo sviluppo verticale: piano terra, primo piano, secondo piano, sottotetto e cantina.
Prendiamo due case di 180 m²:
- La prima dispone di soggiorno, cucina e ufficio al piano terra, poi delle camere al piano superiore.
- La seconda possiede sei mezzi livelli collegati da due scale e da un corridoio centrale.
I numeri sono identici. L’uso non lo è affatto.
Il secondo immobile può destinare una parte importante della superficie ai passaggi. Una coppia con bambini piccoli o una persona che pensa alla pensione non attribuirà necessariamente lo stesso valore a questi metri quadrati.
Ecco quindi un indicatore raramente indicato in un annuncio :
superficie utilizzabile quotidianamente / superficie totale annunciata
Per confrontare le diverse tipologie di case, contate i metri quadrati nei quali vivrete davvero, non soltanto quelli che finanziate.
Verificate inoltre che tutte le superfici presentate come utilizzabili abbiano effettivamente lo status corrispondente. Una cantina arredata con divano e televisore non diventa automaticamente un locale abitabile soltanto perché il venditore vi ha posato un tappeto.
Casa vigneronne: separare ciò che è spettacolare da ciò che è valorizzabile
La casa vigneronne è particolarmente presente nelle regioni viticole.
La sua struttura risponde storicamente a diverse funzioni: abitare, immagazzinare, vinificare e lavorare.
Può quindi comprendere:
- abitazione;
- cantina;
- locale del torchio;
- locale d’esercizio;
- dépendance;
- fienile;
- volumi sotto il tetto.
È proprio questo che ne fa il fascino. E anche la trappola finanziaria.
Una cantina a volta di 80 m² può produrre un effetto straordinario durante una visita. Ma un metro quadrato spettacolare non è necessariamente un metro quadrato abitabile né un metro quadrato valorizzato allo stesso modo dal mercato.
Prima di acquistare questo tipo di casa, classificate ogni volume in una delle categorie seguenti:
- abitabile oggi;
- utilizzabile ma non abitabile;
- trasformabile a determinate condizioni;
- impossibile o molto difficile da trasformare.
Potreste scoprire che la casa di 300 m² che vi entusiasma contiene in realtà 155 m² corrispondenti all’uso residenziale che cercate.
Villa vodese: osservare i dettagli che forse vorrete eliminare
La villa vodese è più una denominazione architettonica regionale che una categoria giuridica.
Può presentare un tetto importante, abbaini, aperture tradizionali, persiane, ampie sporgenze del tetto e vari elementi caratteristici della sua epoca.
Prima di acquistarne una con l’intenzione di «modernizzarla», verificate l’effettiva portata della vostra libertà di trasformazione.
Negli edifici di valore patrimoniale o situati in determinati perimetri protetti, interventi apparentemente banali — sostituzione delle finestre, tetto, facciata, ampliamento — possono richiedere maggiori precauzioni.
La domanda giusta non è quindi «Posso finanziare i lavori?»
ma «Ho verificato che i lavori che finanzio potranno essere autorizzati?»
Questa verifica dovrebbe precedere il budgete non seguirlo.
Chalet svizzero, dimora signorile e casa d’architetto: l’eccezione ha il proprio mercato
Alcune tipologie di case hanno una caratteristica comune: diventano più difficili da confrontare.
Il confronto svolge però un ruolo importante nella valutazione di un immobile.
Chalet svizzero: lo stesso legno non crea lo stesso valore immobiliare
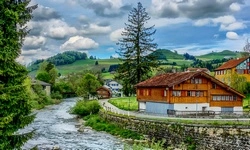
Due chalet di identica superficie possono essere economicamente molto diversi.
Esaminate in particolare:
- altitudine;
- orientamento;
- soleggiamento invernale;
- pendenza del terreno;
- accesso in inverno;
- distanza dalla strada;
- disponibilità di parcheggio;
- utilizzo come residenza principale o secondaria;
- qualità dell’involucro;
- stato delle strutture di base;
- capacità di evoluzione dell’edificio.
In uno chalet, ciò che si trova sotto è talvolta importante quanto ciò che si fotografa sopra.
Una sovrastruttura in legno perfettamente mantenuta può poggiare su un livello inferiore esposto all’umidità, su una costruzione in pendenza o su sistemazioni esterne costose da rifare.
Chi sceglie questo stile di casa dovrebbe quindi ispezionare con la stessa attenzione il terreno e le opere di sostegno delle boiserie del soggiorno.
Dimora signorile: distinguere superficie abitabile e scala di manutenzione
Una dimora signorile può offrire locali impressionanti, soffitti alti, boiserie, un parco, dépendance e volumi raramente disponibili in una casa contemporanea.
Ma il costo di un edificio antico non è proporzionale soltanto alla sua superficie abitabile.
Prendiamo una casa di 300 m².
Se possiede:
- 35 finestre;
- quattro facciate riccamente dettagliate;
- 450 m² di tetto;
- diversi camini;
- un muro di cinta;
- alberi di grandi dimensioni;
- una dépendance;
non deve essere preventivata come una casa moderna di 300 m².
È ciò che potremmo chiamare la scala di manutenzione.
Prima dell’acquisto, contate quindi anche gli elementi costosi e non soltanto i locali.
Una dimora signorile può essere accessibile all’acquisto ma troppo cara da mantenere correttamente. È una differenza fondamentale.
Casa d’architetto: la personalizzazione può creare una svalutazione invisibile
Una casa d’architetto è progettata per rispondere precisamente a un terreno e ai desideri del committente.
Nelle sue migliori realizzazioni, questo adattamento produce un’abitazione notevole.
Ma un acquirente dovrebbe applicare un piccolo test:
«Questo elemento è eccezionale perché migliora oggettivamente la casa o perché corrispondeva perfettamente alla persona che l’ha fatta costruire?»
Prendiamo alcuni esempi:
- atelier d’artista di 90 m²;
- piscina coperta;
- camera padronale di 70 m²;
- scala scultorea che occupa gran parte del soggiorno;
- facciata vetrata molto ampia;
- quasi totale assenza di porte interne.
Ogni elemento può essere costato molto.
Nessuno garantisce che il prossimo acquirente accetterà di pagare lo stesso supplemento.
Questo è particolarmente importante per un acquisto ipotecario. Gli istituti finanziari determinano il proprio valore dell’immobile (valore di pegno) e possono considerare, ai fini del finanziamento, un valore inferiore al prezzo negoziato con il venditore.
 Provate il nostro simulatore ipotecario e stimate le possibili rate mensili.
Supponiamo quindi:
Prezzo negoziato: CHF 1’400’000.–
Valore considerato dal prestatore: CHF 1’250’000.–
Anche se ritenete che l’architettura giustifichi perfettamente CHF 1’400’000.–, l’ipoteca seguirà una logica diversa.
La differenza tra valore emotivo e valore bancario potrebbe dover essere assorbita dai vostri fondi propri.
Più una casa è particolare, più questo punto merita di essere verificato prima di firmare.
Casa prefabbricata, casa di costruttore e costruzione su misura: non confrontate mai soltanto il prezzo della casa
Alcuni tipi di casa si distinguono per il metodo costruttivo più che per l’architettura.
Casa prefabbricata: l’edificio è soltanto una parte del progetto
Una casa prefabbricata è costituita da elementi fabbricati in officina prima di essere assemblati in cantiere.
Questa industrializzazione consente generalmente una realizzazione più standardizzata e tempi di montaggio ridotti.
Ma compare spesso un errore di confronto: opporre il prezzo pubblicizzato di una casa prefabbricata al prezzo di una casa già costruita.
Bisogna confrontare un progetto finito con un altro progetto finito.
Al prezzo della costruzione possono aggiungersi in particolare:
- terreno;
- costi accessori d’acquisto ;
- movimenti di terra;
- preparazione del terreno;
- fondazioni;
- allacciamenti;
- onorari notarili ;
- imposte;
- accesso;
- posti auto;
- muri e sistemazioni esterne;
- giardino;
- eventuali costi supplementari per le finiture.
Uno chalet da catalogo o una casa prefabbricata da CHF 480’000.– non costituisce quindi necessariamente un progetto immobiliare da CHF 480’000.–.
Per un finanziamento ipotecario occorre ricostruire il costo completo prima del trasloco .
Fate una richiesta ora per ottenere proposte di credito ipotecario che vi permettano di acquistare l’immobile desiderato.
Villa di costruttore: cercare le voci che il preventivo non mostra
Una casa o villa di costruttore si basa generalmente su un modello già utilizzato, adattato a una nuova particella e alle scelte del cliente.
Questa standardizzazione presenta un vantaggio interessante: gli errori di progettazione importanti possono essere meno probabili quando un modello è già stato costruito più volte.
Offre inoltre un metodo di controllo che pochi acquirenti utilizzano: visitare una casa dello stesso modello già abitata da diversi anni.
Una casa campione vi mostra le finiture <-> Una casa abitata vi mostra la realtà.
Chiedete per esempio ai proprietari:
- quali opzioni si sono rivelate inutili;
- dove manca spazio di deposito;
- quali locali si surriscaldano in estate;
- dove si propaga il rumore;
- quale attrezzatura ha già dovuto essere sostituita;
- quale supplemento sceglierebbero ancora oggi;
- quale non pagherebbero più.
Probabilmente otterrete più informazioni che trascorrendo un’altra ora in uno showroom impeccabile.
Casa su misura: il vostro budget deve avere una zona vietata
Per una casa d’architetto o una costruzione molto personalizzata, non considerate l’intera vostra capacità finanziaria come budget di costruzione.
Se il vostro limite assoluto è CHF 1’500’000.– e terreno + progetto sono già preventivati a CHF 1’500’000.–, non avete un budget.
Avete un problema in attesa di una fattura.
Mantenete una riserva per ciò che non è ancora noto: terreno, scelte tecniche, modifiche di cantiere e dotazioni possono modificare il costo finale.
Il finanziamento deve essere discusso parallelamente al progetto, non dopo aver ricevuto i preventivi.
Quale stile di casa corrisponde davvero alla vostra capacità finanziaria?
Ecco ora il test che spesso manca quando si confrontano i diversi tipi di case.
Non chiedete «Quale casa posso acquistare?»
Chiedete piuttosto «Quale casa posso acquistare, mantenere e continuare a finanziare comodamente dopo i primi lavori?» e soprattutto rimanere sereni finanziariamente e soddisfatti dopo l’acquisto.
Prendiamo tre immobili fittizi:
Casa A – contigua recente
Prezzo: CHF 1’020’000.–
Lavori prevedibili a breve termine: CHF 15’000.–
Casa B – indipendente del 1984
Prezzo: CHF 940’000.–
Lavori prevedibili: CHF 110’000.–
Casa C – casa di paese
Prezzo: CHF 890’000.–
Lavori prevedibili: CHF 70’000.–
Una parte dei volumi non può essere considerata superficie residenziale comparabile.
Il prezzo d’annuncio dà la classifica C – B – A.
Il costo economico potenziale offre già una lettura completamente diversa.
E mancano ancora:
- consumo energetico;
- manutenzione esterna;
- fiscalità;
- mobilità;
- lavori nei prossimi dieci anni;
- qualità della posizione;
- valore riconosciuto dall’istituto prestatore.
Ecco perché CHF 100’000.– di differenza di prezzo non significano necessariamente CHF 100’000.– di risparmio.
Il test delle tre riserve
Prima di scegliere tra diversi stili di casa, create tre riserve distinte:
Riserva 1: lavori identificati
-> Ciò che sapete già di dover sostituire.
Riserva 2: lavori prevedibili
-> Ciò che funziona oggi ma si avvicina alla fine del proprio ciclo di vita.
Riserva 3: imprevisti
-> Ciò che nessuno ha ancora scoperto.
La terza riserva è la meno piacevole da finanziare e la più piacevole da possedere quando il problema si presenta.
Gli errori che costano caro quando si sceglie uno stile di casa
Alcuni errori ricorrono in quasi tutte le categorie.
Comprare metri quadrati invece di comprare una buona pianta
Una casa mal distribuita può richiedere 180 m² per offrire il comfort che un’altra offre con 150 m².
Guardate quindi:
superficie di circolazione + scale + locali difficili da arredare + volumi realmente utilizzati.
Il prezzo al metro quadrato diventa meno interessante quando 25 m² servono principalmente per passare da un locale all’altro.
Confondere ristrutturazione estetica e ristrutturazione tecnica
- Cucina datata: visibile.
- Drenaggio difettoso: invisibile.
- Bagno degli anni 1990: visibile.
- Canalizzazioni vecchie: invisibili.
- Parquet graffiato: visibile.
- Tetto arrivato alla fine del proprio ciclo: molto meno visibile dal soggiorno.
Durante una visita, la nostra attenzione è naturalmente attirata da ciò che è immediatamente visibile. Dal punto di vista finanziario, gli elementi meno fotogenici sono spesso quelli che meritano più domande.
Immaginare la trasformazione prima di verificarne la fattibilità
Un magnifico fienile non diventa automaticamente due camere.
Un enorme sottotetto non diventa automaticamente un appartamento.
Un grande giardino non significa automaticamente che vi si possa costruire un ampliamento.
Prima di integrare una futura trasformazione nel valore che attribuite all’immobile, verificatene le condizioni con i professionisti e le autorità competenti.
Utilizzare tutto il capitale per ottenere la casa
Apportare più fondi propri può facilitare il finanziamento.
Ma immobilizzare ogni franco disponibile nell’acquisto di una casa vecchia può anche eliminare la riserva necessaria per la prima riparazione importante.
La migliore struttura ipotecaria non è quindi necessariamente quella che riduce al massimo l’ipoteca.
Deve anche preservare la solidità finanziaria dell’economia domestica.
Un consulente ipotecario può confrontare criteri e offerte di diversi prestatori e aiutarvi a determinare come strutturare il finanziamento in funzione dell’immobile realmente preso in considerazione.
FAQ sui diversi stili di casa
Quale stile di casa costa meno in Svizzera?
Non esiste una risposta generale. A caratteristiche e posizione comparabili, una casa a schiera utilizza meno terreno e possiede un involucro esterno più ridotto rispetto a una casa indipendente. Ma il valore del terreno, lo stato dell’edificio, i lavori e il Comune possono facilmente invertire il confronto.
Una casa indipendente conserva meglio il proprio valore?
Non necessariamente. La sua rarità e il terreno possono essere ricercati, ma il valore dipende molto dalla posizione, dal potenziale della particella, dallo stato dell’edificio e dalla domanda locale. Un’ottima casa contigua ben situata può essere più facile da rivendere di una casa indipendente mal posizionata.
Una casa atipica è più difficile da finanziare?
Non necessariamente, ma può essere più difficile da valutare. Quanto più numerose sono le transazioni comparabili, tanto più agevole è generalmente la stima del mercato. Per un immobile molto particolare è prudente conoscere la valutazione adottata dal prestatore prima di considerare acquisito il finanziamento.
Casa bifamiliare o casa a schiera: qual è la differenza?
Una casa bifamiliare appartiene generalmente a un insieme di due abitazioni accostate. Una casa a schiera o contigua appartiene a una serie di più abitazioni collegate. Poiché la terminologia commerciale non è perfettamente uniforme, i piani e i documenti giuridici prevalgono sulla denominazione dell’annuncio.
Qual è il miglior tipo di casa in vista della pensione?
Bisogna soprattutto esaminare il numero di piani, le scale, l’accesso dall’esterno, la possibilità di predisporre una camera e un bagno al livello principale e la quantità di manutenzione necessaria. Una grande casa indipendente può diventare molto più impegnativa di una casa compatta quando la mobilità diminuisce.
Anche il vostro stile di casa ideale deve superare il test del finanziamento
Scegliere tra i diversi stili di casa non dovrebbe infine consistere soltanto nel determinare quale trovate più bello.
- Una casa indipendente offre indipendenza, ma comporta anche più involucro e manutenzione.
- Una casa bifamiliare riduce alcune superfici, creando però un confine da analizzare con precisione.
- Una casa a schiera utilizza il terreno in modo efficiente ma può limitare aperture e trasformazioni.
- Una casa di paese può offrire molto volume, senza che ogni metro quadrato abbia la stessa utilità.
- Una casa vigneronne può riunire spazi magnifici con destinazioni d’uso molto diverse.
- Uno chalet richiede di osservare terreno, accesso e strutture di base con la stessa attenzione delle boiserie.
- Una dimora signorile richiede di valutare non soltanto la superficie ma anche la sua scala di manutenzione.
- Una casa d’architetto può avere per voi un valore eccezionale senza che il mercato o il prestatore le attribuiscano esattamente lo stesso.
- Infine, una casa prefabbricata o una villa di costruttore può offrire maggiore prevedibilità, a condizione di calcolare il progetto completamente terminato e non soltanto il prezzo dell’edificio.
La scelta giusta emerge quando tre risposte coincidono:
- Questa casa corrisponde al mio modo di vivere?
- Posso sostenerne il costo reale per molti anni?
- Il finanziamento resta confortevole dopo i lavori e gli imprevisti?
Se state iniziando la ricerca o avete già individuato un immobile, un’analisi della vostra capacità finanziaria permette di definire il budget entro il quale il progetto rimane solido. La collaborazione con un consulente ipotecario della vostra regione permette poi di confrontare il vostro dossier con i criteri di diversi istituti finanziari e cercare le condizioni disponibili corrispondenti alla vostra situazione e all’immobile scelto.
Situazione legale da conoscere per alcuni acquirenti
Per le persone interessate dalla legislazione federale sull’acquisto di fondi da parte di persone all’estero, la situazione deve essere verificata prima dell’acquisto (Lex Koller).
Disclaimer: questa guida fornisce informazioni generali sulla scelta e sul finanziamento di una casa in Svizzera. Non sostituisce una perizia tecnica, una valutazione immobiliare né una consulenza giuridica, fiscale o finanziaria. La fattibilità di una trasformazione, le norme di pianificazione, le eventuali misure di tutela del patrimonio e le condizioni ipotecarie devono essere verificate individualmente per ogni immobile e ogni acquirente.