Découvrez les différentes sortes de maisons – types de maison – pour faire le bon choix
- Avant les styles, comprendre ce que vous êtes en train de comparer
- Maison individuelle, jumelée ou en rangée
- Maison villageoise, maison vigneronne ou villa vaudoise
- Chalet suisse, maison de maître ou maison d’architecte
- Maison préfabriquée, maison de constructeur ou construction sur mesure
- Quel style de maison correspond réellement à votre capacité hypothécaire ?
- Les erreurs qui coûtent cher lorsqu’on choisit un style de maison
- FAQ sur les différents styles de maison
- Votre style de maison doit passer le test du financement
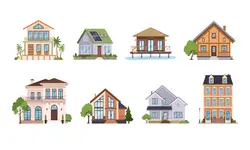
Lorsqu’un acheteur cherche les différents styles de maison disponibles en Suisse, il pense généralement architecture : maison individuelle, chalet, maison vigneronne, villa contemporaine ou maison de maître. Pourtant, ce choix détermine beaucoup plus que l’apparence de son futur logement.
La forme d’une maison influence la quantité de façade et de toiture qu’il faudra entretenir. Son implantation détermine si vous partagez certains éléments avec un voisin. Son âge peut cacher des travaux dont le prix n’apparaît pas dans l’annonce. Sa distribution intérieure peut rendre 180 m² étonnamment moins pratiques que 140 m². Et lorsqu’un bien devient très atypique, son prix de vente et la valeur reconnue par un établissement prêteur peuvent s’éloigner.
Autrement dit, choisir un style de maison revient aussi à choisir une structure de coûts, des contraintes et un profil de revente.
C’est sous cet angle que nous allons comparer les principales sortes de maisons que vous rencontrerez en Suisse.
Avant les styles de maison, comprendre ce que vous êtes réellement en train de comparer
Une difficulté apparaît immédiatement : les appellations utilisées dans les annonces immobilières ne décrivent pas toutes la même chose.
« Maison jumelée » décrit essentiellement la relation du bâtiment avec celui du voisin. « Maison préfabriquée » décrit une méthode de construction. « Maison vigneronne » renseigne sur son origine et son architecture. « Maison d’architecte » décrit la manière dont elle a été conçue.
Une même habitation pourrait donc être simultanément :
- une maison jumelée ;
- une maison préfabriquée ;
- une résidence principale ;
- une construction à haute performance énergétique ;
- une maison contemporaine.
Il n’existe ainsi pas une classification unique des types de maisons.
Pour un acheteur, une méthode beaucoup plus utile consiste à examiner chaque maison selon quatre dimensions :
- sa géométrie : individuelle, jumelée, contiguë, compacte ou très découpée ;
- sa construction : ancienne, traditionnelle, préfabriquée, standardisée ou réalisée sur mesure ;
- son identité architecturale : chalet, maison villageoise, villa vaudoise, maison de maître, etc. ;
- sa réalité juridique et foncière : parcelle individuelle, copropriété, servitudes, parties communes, restrictions ou mesures de protection.
Cette liste de dimensions permet d’éviter un premier piège : acheter ce que raconte l’annonce plutôt que ce que montrent les plans, le registre foncier et le bâtiment lui-même.
Le premier indicateur méconnu : combien d’enveloppe achetez-vous ?
Deux maisons peuvent offrir exactement 160 m² habitables et pourtant être très différentes à entretenir et à chauffer.
Imaginez :
- une maison rectangulaire compacte sur deux étages ;
- une maison en L avec véranda, bow-window, trois décrochements, plusieurs pans de toiture et une annexe.
Même surface habitable. Pas la même quantité de façade, de toiture, de raccords, de fenêtres et de détails constructifs.
SuisseEnergie utilise précisément cette notion de compacité du bâtiment. Plus le rapport entre l’enveloppe extérieure et la surface utile augmente, plus les déperditions thermiques potentielles augmentent à isolation comparable. Les bâtiments mitoyens bénéficient également d’une enveloppe extérieure moindre que les bâtiments complètement isolés.
Pour un futur propriétaire, cette notion mérite d’être traduite beaucoup plus simplement :
-> chaque mètre carré d’enveloppe supplémentaire devra un jour être chauffé, entretenu, rénové ou remplacé.
Une architecture spectaculaire peut donc avoir une « taxe géométrique » invisible dans le prix d’achat.
Maison individuelle, jumelée ou en rangée : trois économies domestiques différentes
Ces différents styles de maison sont fréquemment comparés uniquement en matière d’intimité. C’est insuffisant.
Ils correspondent aussi à différentes façons de répartir le terrain, l’enveloppe du bâtiment et certains équipements.
La maison individuelle : l’indépendance maximale a une surface maximale

Une maison individuelle ne touche généralement aucun bâtiment voisin. Elle possède quatre façades et se trouve souvent sur sa propre parcelle.
Sa force est évidente : indépendance.
Vous pouvez profiter de quatre orientations, disposer davantage de fenêtres et, sous réserve des règles communales, conserver une plus grande liberté pour transformer le bâtiment.
Mais regardez maintenant cette même caractéristique avec les yeux du propriétaire qui recevra les factures pendant vingt ans.
Quatre façades signifient potentiellement :
- quatre façades à rénover ;
- davantage de fenêtres ;
- davantage de terrain ;
- davantage de limites de propriété ;
- davantage d’aménagements extérieurs ;
- une toiture qui ne profite d’aucune construction adjacente ;
- parfois des conduites et accès entièrement privés.
Le véritable luxe de la maison individuelle n’est donc pas seulement l’espace. C’est la capacité financière d’assumer seul ce qui, ailleurs, est partagé.
C’est particulièrement important lorsque vous achetez une maison de 30 ou 40 ans. Un jardin mature est magnifique jusqu’au jour où il faut refaire un mur de soutènement, un drainage ou 40 mètres d’accès.
La maison jumelée (mitoyenne) : la question intéressante n’est pas « ai-je un voisin ? »

Une maison jumelée réunit deux logements accolés par un mur commun (parfois le mur du garage). On parle aussi généralement de maison mitoyenne dans ce cas précis.
Elle offre généralement trois façades extérieures et constitue souvent un compromis entre maison individuelle et habitat plus dense.
Mais l’erreur serait de résumer son analyse à l’isolation phonique du mur commun.
Avant l’achat, recherchez plutôt tout ce qui traverse la frontière entre les deux propriétés :
- toiture continue ;
- chéneaux ;
- conduite d’eau ;
- canalisation ;
- accès ;
- chauffage ;
- garage ;
- rampe ;
- mur de soutènement ;
- pompe ;
- place de stationnement ;
- installations extérieures.
Une petite conduite partagée mérite parfois davantage d’attention qu’un grand mur mitoyen.
Exemple : si une évacuation traverse la parcelle voisine avant de rejoindre le réseau communal, une future réparation n’est plus seulement une question technique. Elle devient également une question de droits, d’accès et potentiellement de répartition des coûts.
Le bon réflexe consiste donc à demander : « Qu’est-ce que j’achète seul et qu’est-ce que je continuerai à gérer avec quelqu’un ? »
Maison contiguë ou en rangée : le milieu n’est pas l’extrémité

Une maison en rangée ou maison contiguë fait partie d’une série de plusieurs habitations accolées.
Les unités centrales possèdent généralement deux façades extérieures ; celles situées à une extrémité en possèdent trois.
Cette différence peut paraître mineure. Elle ne l’est pas.
Une maison centrale peut bénéficier :
- d’une enveloppe extérieure plus petite ;
- de moins de déperditions latérales ;
- de moins de façade à entretenir.
Mais elle peut aussi avoir :
- moins d’ouvertures latérales ;
- davantage de pièces éclairées depuis seulement deux orientations ;
- moins de possibilités d’extension ;
- une dépendance supérieure à l’organisation générale du lotissement.
Ne comparez donc pas uniquement une maison en rangée avec une maison individuelle. Comparez aussi la maison centrale avec la maison d’angle du même ensemble.
Quelques mètres de façade supplémentaires peuvent changer considérablement la luminosité, le jardin, l’accès et le potentiel futur du bien.
Maison villageoise, maison vigneronne et villa vaudoise : quand le plan compte plus que les mètres carrés
Les styles de maison traditionnels sont particulièrement séduisants en Suisse. Mais leur surface annoncée demande davantage d’interprétation qu’elle n’en a l’air.
Maison villageoise : 180 m² ne sont pas nécessairement 180 m² de vie
Une maison villageoise se trouve généralement dans un tissu construit relativement dense et ancien.
Elle peut offrir énormément de surface en occupant très peu de terrain. Cela explique souvent son développement vertical : rez-de-chaussée, premier étage, deuxième étage, combles et cave.
Prenons deux maisons de 180 m² :
- La première dispose d’un séjour, d’une cuisine et d’un bureau au rez-de-chaussée, puis de chambres à l’étage.
- La seconde possède six demi-niveaux reliés par deux escaliers et un corridor central.
Les chiffres sont identiques. L’usage ne l’est absolument pas.
Le second bien peut consacrer une part importante de sa surface aux circulations. Un couple avec de jeunes enfants ou une personne anticipant sa retraite n’accordera pas nécessairement la même valeur à ces mètres carrés.
Voici donc un indicateur rarement affiché dans une annonce :
surface utilisable quotidiennement / surface totale annoncée
Pour comparer les différentes sortes de maisons, comptez les mètres carrés dans lesquels vous vivez réellement, pas seulement ceux que vous financez.
Vérifiez également si toutes les surfaces présentées comme utilisables ont effectivement le statut correspondant. Une cave aménagée avec canapé et télévision n’est pas automatiquement une pièce habitable du seul fait qu’un vendeur y a posé un tapis.
Maison vigneronne : séparer le spectaculaire du valorisable
La maison vigneronne est particulièrement présente dans les régions viticoles.
Sa structure répond historiquement à plusieurs fonctions : habiter, stocker, vinifier et travailler.
Elle peut donc comporter :
- habitation ;
- cave ;
- pressoir ;
- local d’exploitation ;
- dépendance ;
- grange ;
- volumes sous toiture.
C’est précisément ce qui fait son charme. Et son piège financier.
Une cave voûtée de 80 m² peut produire un effet extraordinaire lors d’une visite. Mais un mètre carré spectaculaire n’est pas nécessairement un mètre carré habitable ni un mètre carré valorisé de la même manière par le marché.
Avant d’acheter ce type de maison, classez chaque volume dans l’une des catégories suivantes :
- habitable aujourd’hui ;
- utilisable mais non habitable ;
- transformable sous conditions ;
- impossible ou très difficile à transformer.
Vous découvrirez parfois que la maison de 300 m² qui vous enthousiasmait contient en réalité 155 m² correspondant à l’usage résidentiel que vous recherchez.
Villa vaudoise : regarder les détails que l’on voudra peut-être supprimer
La villa vaudoise est davantage une appellation architecturale régionale qu’une catégorie juridique.
Elle peut comporter une toiture importante, des lucarnes, des ouvertures traditionnelles, des volets, des avant-toits généreux et différents éléments caractéristiques de son époque.
Avant d’en acheter une avec l’intention de « la moderniser », vérifiez l’étendue réelle de votre liberté de transformation.
Dans les constructions ayant une valeur patrimoniale ou situées dans certains périmètres protégés, des interventions qui paraissent banales — changement de fenêtres, toiture, façade, agrandissement — peuvent nécessiter davantage de précautions.
La bonne question n’est alors pas « Puis-je financer les travaux ? »
mais « Ai-je vérifié que les travaux que je finance pourront être autorisés ? »
Cette vérification devrait précéder le budget, et non le suivre.
Chalet suisse, maison de maître et maison d’architecte : l’exception a son propre marché
Certaines sortes de maisons ont une caractéristique commune : elles deviennent plus difficiles à comparer.
Or la comparaison joue un rôle important dans l’évaluation d’un bien immobilier.
Chalet suisse : le même bois ne fait pas le même actif immobilier
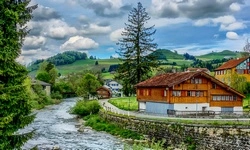
Deux chalets de surface identique peuvent être très éloignés économiquement.
Examinez notamment :
- altitude ;
- orientation ;
- ensoleillement hivernal ;
- pente du terrain ;
- accès en hiver ;
- distance depuis la route ;
- disponibilité de stationnement ;
- utilisation comme résidence principale ou secondaire ;
- qualité de l’enveloppe ;
- état des soubassements ;
- capacité d’évolution du bâtiment.
Dans un chalet, le dessous est parfois aussi important que ce que l’on photographie au-dessus.
Une superstructure en bois parfaitement entretenue peut reposer sur un niveau inférieur exposé à l’humidité, sur une construction dans la pente ou sur des aménagements extérieurs coûteux à reprendre.
L’acheteur qui choisit ce style de maison devrait donc inspecter avec autant d’attention le terrain et les ouvrages de retenue que les boiseries du séjour.
Maison de maître : distinguer surface habitable et échelle d’entretien
Une maison de maître peut proposer des pièces impressionnantes, de hauts plafonds, des boiseries, un parc, des dépendances et des volumes rarement disponibles dans une maison contemporaine.
Mais le coût d’un bâtiment ancien n’est pas proportionnel uniquement à sa surface habitable.
Prenez une maison de 300 m².
Si elle possède :
- 35 fenêtres ;
- quatre façades richement détaillées ;
- 450 m² de toiture ;
- plusieurs cheminées ;
- un mur d’enceinte ;
- des arbres de grande taille ;
- une dépendance ;
elle ne doit pas être budgétée comme une maison moderne de 300 m².
C’est ce que l’on pourrait appeler l’échelle d’entretien.
Avant l’achat, comptez donc également les éléments coûteux, et pas seulement les pièces.
Une maison de maître peut être abordable à l’acquisition et trop chère à conserver correctement. C’est une différence fondamentale.
Maison d’architecte : la personnalisation crée parfois une décote invisible
Une maison d’architecte est réalisée pour répondre précisément à un terrain et aux souhaits d’un maître d’ouvrage.
Dans ses meilleures réalisations, cette adaptation produit une habitation remarquable.
Mais un acheteur devrait appliquer un petit test :
« Cet élément est-il exceptionnel parce qu’il améliore objectivement la maison ou parce qu’il correspondait parfaitement à la personne qui l’a fait construire ? »
Prenons quelques exemples :
- atelier d’artiste de 90 m² ;
- piscine intérieure ;
- chambre principale de 70 m² ;
- escalier sculptural occupant une grande partie du séjour ;
- très grande façade vitrée ;
- absence presque totale de portes intérieures.
Chaque élément peut avoir coûté très cher.
Aucun ne garantit que le prochain acquéreur acceptera de payer le même supplément.
C’est particulièrement important pour un achat hypothécaire. Les établissements financiers déterminent leur propre valeur du bien (valeur de nantissement) et peuvent retenir, pour le financement, une valeur inférieure au prix négocié avec le vendeur.
 Testez notre simulateur hypothécaire et évaluez vos mensualités possibles.
Supposons donc :
Prix négocié : CHF 1’400’000.–
Valeur retenue par le prêteur : CHF 1’250’000.–
Même si vous estimez que l’architecture justifie parfaitement CHF 1’400’000.–, l’hypothèque sera construite sur une logique différente.
L’écart entre valeur émotionnelle et valeur bancaire peut alors devoir être absorbé par vos fonds propres.
Plus une maison est singulière, plus ce point mérite d’être vérifié avant de signer.
Maison préfabriquée, maison de constructeur et construction sur mesure : ne comparez jamais seulement le prix de la maison
Certains types de maison se distinguent par leur méthode de construction plutôt que par leur architecture.
Maison préfabriquée : le bâtiment n’est qu’une partie du projet
Une maison préfabriquée est constituée d’éléments fabriqués en atelier avant d’être assemblés sur le chantier.
Cette industrialisation permet généralement une réalisation plus standardisée et un temps de montage réduit.
Mais une erreur de comparaison apparaît fréquemment : opposer le prix annoncé d’une maison préfabriquée au prix d’une maison déjà construite.
Il faut comparer un projet terminé avec un autre projet terminé.
Au prix de la construction peuvent notamment s’ajouter :
- terrain ;
- frais liés à l’acquisition ;
- terrassement ;
- préparation du sol ;
- fondations ;
- raccordements ;
- honoraires de notaire ;
- taxes ;
- accès ;
- places de stationnement ;
- murs et aménagements extérieurs ;
- jardin ;
- éventuels surcoûts de finition.
Le chalet catalogue ou la maison préfabriquée à CHF 480’000.– ne constitue donc pas nécessairement un projet immobilier de CHF 480’000.–.
Pour un financement hypothécaire, c’est le coût complet avant emménagement qu’il faut reconstruire.
Faites une demande maintenant pour obtenir des propositions de crédit hypothécaire qui vous permettent d’acheter le bien que vous désirez.
Villa de constructeur : chercher les lignes que le devis ne montre pas
Une maison ou villa de constructeur repose généralement sur un modèle déjà utilisé, adapté à une nouvelle parcelle et aux choix du client.
Cette standardisation a un avantage intéressant : les erreurs de conception majeures peuvent être moins probables lorsqu’un modèle a déjà été construit plusieurs fois.
Elle offre également un moyen de contrôle que peu d’acheteurs utilisent : visiter une maison du même modèle déjà occupée depuis plusieurs années.
Une maison témoin vous montre les finitions <-> Une maison habitée vous montre la réalité.
Demandez par exemple aux propriétaires :
- quelles options se sont révélées inutiles ;
- où le rangement manque ;
- quelles pièces chauffent trop en été ;
- où le bruit circule ;
- quel équipement a déjà dû être remplacé ;
- quel supplément ils choisiraient encore aujourd’hui ;
- lequel ils ne paieraient plus.
Vous obtiendrez probablement plus d’informations qu’en passant une heure supplémentaire dans un showroom impeccable.
Maison sur mesure : votre budget doit avoir une zone interdite
Pour une maison d’architecte ou une construction largement personnalisée, ne considérez pas l’intégralité de votre capacité financière comme un budget de construction.
Si votre limite absolue est CHF 1’500’000.– et que terrain + projet sont déjà budgétés à CHF 1’500’000.–, vous n’avez pas un budget.
Vous avez un problème en attente d’une facture.
Gardez une réserve pour ce qui n’est pas encore connu : terrain, choix techniques, modifications de chantier et équipements peuvent faire varier le coût final.
Le financement doit être discuté en parallèle du projet, pas après l’obtention des devis.
Quel style de maison correspond réellement à votre capacité hypothécaire ?
Voici maintenant le test qui manque souvent lorsque l’on compare les différents types de maisons.
Ne demandez pas « Quelle maison puis-je acheter ? »
Demandez plutôt « Quelle maison puis-je acheter, entretenir et encore financer confortablement après les premiers travaux ? » et surtout rester serein financièrement et joyeux après mon achat.
Prenons trois biens fictifs :
Maison A – contiguë récente
Prix : CHF 1’020’000.–
Travaux prévisibles à court terme : CHF 15’000.–
Maison B – individuelle de 1984
Prix : CHF 940’000.–
Travaux prévisibles : CHF 110’000.–
Maison C – maison villageoise
Prix : CHF 890’000.–
Travaux prévisibles : CHF 70’000.–
Une partie des volumes ne peut pas être considérée comme surface résidentielle comparable.
Le prix d’annonce donne le classement C – B – A.
Le coût économique potentiel donne déjà une tout autre lecture.
Et il manque encore :
- consommation énergétique ;
- entretien extérieur ;
- fiscalité ;
- mobilité ;
- travaux à dix ans ;
- qualité de la localisation ;
- valeur reconnue par l’établissement prêteur.
Voilà pourquoi CHF 100’000.– de différence de prix ne signifient pas nécessairement CHF 100’000.– d’économie.
Le test des trois réserves
Avant de choisir entre plusieurs styles de maison, créez trois réserves distinctes :
Réserve 1 : travaux identifiés
-> Ce que vous savez devoir remplacer.
Réserve 2 : travaux prévisibles
-> Ce qui fonctionne aujourd’hui mais arrive en fin de cycle.
Réserve 3 : imprévus
-> Ce que personne n’a encore découvert.
La troisième réserve est la moins agréable à financer et la plus agréable à posséder lorsque le problème apparaît.
Les erreurs qui coûtent cher lorsqu’on choisit un style de maison
Certaines erreurs reviennent dans presque toutes les catégories.
Acheter des mètres carrés au lieu d’acheter un plan
Une maison mal distribuée peut nécessiter 180 m² pour produire le confort qu’une autre offre avec 150 m².
Regardez donc :
surface de circulation + escaliers + pièces difficilement meublables + volumes réellement utilisés.
Le prix au mètre carré devient moins intéressant lorsque 25 m² servent principalement à aller d’une pièce à l’autre.
Confondre rénovation esthétique et rénovation technique
- Cuisine vieillissante : visible.
- Drainage déficient : invisible.
- Salle de bains des années 1990 : visible.
- Canalisations anciennes : invisibles.
- Parquet rayé : visible.
- Toiture arrivant au terme de son cycle : beaucoup moins visible depuis le salon.
Lors d’une visite, notre attention est naturellement attirée par ce qui est immédiatement observable. Financièrement, les éléments les moins photogéniques sont souvent ceux qui méritent le plus de questions.
Imaginer la transformation avant d’en vérifier la faisabilité
Une grange magnifique ne devient pas automatiquement deux chambres.
Des combles immenses ne deviennent pas automatiquement un appartement.
Un jardin généreux ne signifie pas automatiquement qu’une extension pourra y être construite.
Avant d’intégrer une transformation future dans la valeur que vous attribuez au bien, vérifiez-en les conditions auprès des professionnels et autorités concernés.
Utiliser tout son capital pour obtenir la maison
Mettre davantage de fonds propres peut faciliter le financement.
Mais immobiliser chaque franc disponible dans l’acquisition d’une maison ancienne peut également supprimer la réserve nécessaire pour la première réparation importante.
La meilleure structure hypothécaire n’est donc pas nécessairement celle qui minimise l’hypothèque au maximum.
Elle doit aussi préserver la solidité financière du ménage.
Un courtier hypothécaire peut comparer les critères et offres de plusieurs prêteurs et vous aider à déterminer comment structurer le financement en fonction du bien réellement envisagé.
FAQ sur les différents styles de maison
Quel style de maison coûte le moins cher en Suisse ?
Il n’existe pas de réponse générale. À caractéristiques et localisation comparables, une maison en rangée utilise moins de terrain et possède une enveloppe extérieure plus réduite qu’une maison individuelle. Mais la valeur du terrain, l’état du bâtiment, les travaux et la commune peuvent facilement inverser la comparaison.
Une maison individuelle conserve-t-elle mieux sa valeur ?
Pas systématiquement. Sa rareté et son terrain peuvent être recherchés, mais la valeur dépend fortement de la localisation, du potentiel de la parcelle, de l’état du bâtiment et de la demande locale. Une excellente maison contiguë bien située peut être plus liquide qu’une maison individuelle mal placée.
Une maison atypique est-elle plus difficile à financer ?
Pas nécessairement, mais elle peut être plus difficile à évaluer. Plus il existe de transactions comparables, plus l’estimation du marché est généralement aisée. Pour un bien très particulier, il est prudent de connaître l’évaluation retenue par le prêteur avant de considérer le financement comme acquis.
Maison jumelée ou maison en rangée : quelle différence ?
Une maison jumelée appartient généralement à un ensemble de deux habitations accolées. Une maison en rangée ou contiguë appartient à une série de plusieurs logements accolés. Mais la terminologie commerciale n’étant pas parfaitement uniforme, les plans et documents juridiques priment sur l’appellation de l’annonce.
Quel est le meilleur type de maison pour préparer sa retraite ?
Il faut surtout examiner le nombre d’étages, les escaliers, l’accès depuis l’extérieur, les possibilités d’aménager une chambre et une salle d’eau sur le niveau principal et la quantité d’entretien nécessaire. Une grande maison individuelle peut devenir beaucoup plus contraignante qu’une maison compacte lorsque la mobilité diminue.
Votre style de maison idéal doit également passer le test du financement
Choisir parmi les différents styles de maison ne devrait finalement pas consister à déterminer lequel vous trouvez le plus beau.
- Une maison individuelle achète de l’indépendance, mais également davantage d’enveloppe et d’entretien.
- Une maison jumelée réduit certaines surfaces, tout en créant une frontière à analyser avec précision.
- Une maison en rangée exploite efficacement le terrain mais peut limiter ouvertures et transformations.
- Une maison villageoise peut proposer beaucoup de volume, sans que chaque mètre carré ait la même utilité.
- Une maison vigneronne peut réunir des espaces magnifiques dont les affectations sont très différentes.
- Un chalet exige de regarder autant son terrain, son accès et ses soubassements que ses boiseries.
- Une maison de maître demande d’évaluer non seulement sa surface mais son échelle d’entretien.
- Une maison d’architecte peut posséder une valeur exceptionnelle pour vous sans que le marché ou le prêteur lui attribue exactement la même.
- Enfin, une maison préfabriquée ou une villa de constructeur peut offrir davantage de prévisibilité, à condition de calculer le projet entièrement terminé plutôt que le seul prix du bâtiment.
Le bon choix apparaît lorsque trois réponses concordent :
- Cette maison correspond-elle à ma manière de vivre ?
- Puis-je assumer son coût réel pendant de nombreuses années ?
- Son financement reste-t-il confortable après les travaux et les imprévus ?
Si vous commencez votre recherche ou avez déjà identifié un bien, une analyse de votre capacité d’emprunt permet de définir le budget dans lequel votre projet reste solide. La collaboration avec un courtier hypothécaire de votre région permet ensuite de confronter votre dossier aux critères de différents établissements financiers et de rechercher les conditions disponibles correspondant à votre situation et au bien choisi.
Situation légale à connaître pour certains acquéreurs
Pour les personnes concernées par la législation fédérale sur l’acquisition d’immeubles par des personnes à l’étranger, la situation doit être vérifiée avant l’achat (Lex Koller).
Disclaimer : ce guide fournit des informations générales relatives au choix et au financement d’une maison en Suisse. Il ne remplace pas une expertise technique, une évaluation immobilière, un conseil juridique, fiscal ou financier. La faisabilité d’une transformation, les règles d’aménagement, les éventuelles mesures de protection du patrimoine et les conditions hypothécaires doivent être vérifiées individuellement pour chaque bien et chaque acquéreur.