Hypothekenberater im Wallis: Finanzieren Sie Ihren Immobilienkauf
- Wie arbeitet ein Hypothekenberater im Wallis?
- Das Wallis ist kein einheitlicher Hypothekenmarkt
- Zweitwohnung: Die Kreditkriterien können sich stark unterscheiden
- Der Belehnungswert kann wichtiger sein als der Zinssatz
- Lex Weber, Naturgefahren und Auflagen: die Immobilie vor der Anfrage prüfen
- Handänderungssteuer und Grundpfand: Liquiditätsbedarf genau berechnen
- Welche Unterlagen Sie für den Kreditgebervergleich benötigen
- Häufige Fragen
Eine Hypothek im Wallis zu suchen bedeutet nicht, dieselben Unterlagen an mehrere Banken zu schicken und anschliessend einfach den tiefsten Zinssatz auszuwählen. Im Kanton gibt es ganz unterschiedliche Vorhaben: ein Eigenheim in der Rhoneebene, eine Wohnung in Sitten oder Visp, ein Chalet in einem Ferienort, eine Zweitwohnung, einen umfassenden Umbau, einen Neubau oder eine Immobilie mit Nutzungsbeschränkungen.
Ein Hypothekenberater im Wallis hilft vor allem dabei, Kreditgeber zu finden, deren Kriterien tatsächlich zur Immobilie und zu Ihrem Profil passen, und ihre Konditionen auf vergleichbarer Grundlage gegenüberzustellen. Diese Seite zeigt, wie Sie Ihre Finanzierung konkret strukturieren und verhandeln können.
Wie arbeitet ein Hypothekenberater im Wallis?
Unser Team prüft zunächst die Merkmale Ihres Immobilienvorhabens im Wallis und vermittelt Ihnen anschliessend einen geeigneten Hypothekenberater aus unserem Partnernetzwerk. Dieser klärt die Besonderheiten der Immobilie ab, bereitet die Kreditanfragen vor und ermittelt, welche Banken, Versicherungen oder anderen Institutionen eine passende Finanzierung anbieten könnten. Es geht nicht darum, überall dasselbe Dossier einzureichen, sondern tatsächlich vergleichbare Antworten zu erhalten.
- Ihr Kaufbudget bestimmen: nachhaltiges Einkommen, bestehende Verpflichtungen, Alter, berufliche Vorsorge (2. Säule) und Säule 3a, Eigenmittel sowie Liquiditätsreserven.
- Die Immobilie einordnen: Hauptwohnsitz oder Zweitwohnung, Stockwerkeigentum, Chalet, Neubau, Renovation, Renditeliegenschaft oder Spezialobjekt.
- Kritische Punkte erkennen: Belehnungswert, zulässige Nutzung, Bauarbeiten, Naturgefahren, grundstücksbezogene Beschränkungen oder eine allenfalls erforderliche Erwerbsbewilligung.
- Einen Partnerberater beiziehen und geeignete Kreditgeber auswählen – abgestimmt auf das Objekt, Ihr Profil und die Kreditrichtlinien, statt wahllos den gesamten Markt anzufragen.
- Vollständige Angebote vergleichen: Zinssatz, anerkannter Immobilienwert, Kreditsumme, Eigenmittel, Amortisation, SARON-Marge, Gebühren, Laufzeit und Bedingungen für eine vorzeitige Auflösung.
Besonders wertvoll kann diese Auswahl bei nicht standardmässigen Dossiers sein: Zweitwohnungen, schwankende Einkommen, selbstständige Erwerbstätigkeit, ein Kauf kurz vor der Pensionierung, ein renovierungsbedürftiges Chalet, ein Neubau oder ein schwer vergleichbares Objekt.
Unser Service ist für Privatpersonen kostenlos und unverbindlich. Wird die Finanzierung im Rahmen unserer Begleitung abgeschlossen, erhält der Partnerberater seine Vergütung in der Regel vom finanzierenden Institut. Entscheidend ist der Vergleich der gesamten Kosten und Einschränkungen und nicht nur des beworbenen Zinssatzes.
Das Wallis ist kein einheitlicher Hypothekenmarkt
Die Bank berücksichtigt nicht nur den Kanton. Sie prüft auch die Gemeinde, die Nutzung der Immobilie, ihre Wiederverkaufbarkeit, ihren Zustand und die Verfügbarkeit vergleichbarer Objekte für die Bewertung.
Eine Wohnung in Monthey oder Martigny, ein Objekt im Stockwerkeigentum in Sitten, ein Haus in Brig-Glis und ein Chalet in Verbier oder Zermatt können deshalb unterschiedliche Finanzierungsstrategien erfordern, selbst wenn der Kaufpreis ähnlich hoch ist.
Eine weitere Besonderheit des Wallis ist seine Zweisprachigkeit mit Deutsch und Französisch. Bei einem Objekt im Oberwallis können die Immobilienunterlagen, lokale Kontaktpersonen und gewisse Behördengänge auf Deutsch sein. Das erschwert die Finanzierung nicht grundsätzlich, macht ein eindeutig vorbereitetes Dossier aber umso wichtiger.
Bevor wir die Kreditgeber kontaktieren, ordnen wir das Projekt deshalb richtig ein: gewöhnlicher Hauptwohnsitz, Zweit- oder Ferienwohnung, Neubau/Renovation, Renditeliegenschaft oder Spezialobjekt. So vermeiden wir unnötige Anfragen bei Instituten, deren Kriterien nicht zum Vorhaben passen.
Zweitwohnung: Die Kreditkriterien können sich stark unterscheiden
Gerade hier zeigt sich der Nutzen eines Hypothekenberaters besonders deutlich. Es gibt keinen einheitlichen Eigenmittelanteil, der für alle Zweitwohnungen gilt.
Die veröffentlichten Kriterien der Institute zeigen die Unterschiede. In einem Artikel vom Februar 2026 nennt die Walliser Kantonalbank für eine Zweitwohnung mindestens 30 % Eigenmittel, gegenüber 20 % für einen Hauptwohnsitz. UBS erklärt, dass für ein Ferienobjekt in der Regel 40 % Eigenmittel erforderlich sind.
Diese veröffentlichten Schwellenwerte sind Richtwerte und keine verbindlichen Kreditangebote: Der anerkannte Immobilienwert, die Nutzung, die Tragbarkeit und die institutseigenen Kriterien können einen höheren Eigenmittelanteil verlangen. Entscheidend ist: Derselbe Käufer kann für dieselbe Immobilie je nach Kreditgeber sehr unterschiedliche Finanzierungsstrukturen erhalten.
Bei einer Zweitwohnung muss zudem die Herkunft der Eigenmittel geprüft werden. Vorsorgegelder aus der Wohneigentumsförderung dürfen grundsätzlich nicht für ein privat genutztes Ferienobjekt eingesetzt werden. Ein Dossier kann deshalb trotz scheinbar ausreichendem Vermögen zu wenig frei verfügbare Mittel aufweisen, wenn ein grosser Teil davon in der 2. Säule oder Säule 3a gebunden ist.
Der Belehnungswert kann wichtiger sein als der Zinssatz
In Ferienorten und bei speziellen Immobilien kann ein um wenige Zehntelprozentpunkte günstigerer Zins weit weniger wert sein als ein angemessener Belehnungswert.
Stellen wir uns ein Chalet mit einem Kaufpreis von CHF 800’000 vor, das zwei Banken prüfen. Erster Kreditgeber: Er setzt einen Belehnungswert von CHF 760’000 an und akzeptiert eine Belehnungsquote von 70 %. Die maximale Hypothek beträgt somit CHF 532’000; vor Erwerbsnebenkosten sind CHF 268’000 Eigenmittel nötig. Zweiter Kreditgeber: Er bewertet das Objekt mit CHF 720’000 und begrenzt die Belehnung auf 60 %. Daraus ergeben sich CHF 432’000 Hypothek und CHF 368’000 Eigenmittel vor Kosten. Bei identischem Kaufpreis beträgt der Unterschied beim erforderlichen Eigenkapital CHF 100’000. Dieses Rechenbeispiel dient nur der Veranschaulichung; die Werte und Belehnungsquoten stammen nicht aus echten Bankofferten.
Dieser Unterschied lässt sich nicht durch den Hypothekarzins erklären: Ausschlaggebend ist die Kombination aus anerkanntem Immobilienwert und Belehnungsquote. Der Berater muss diese beiden Grössen vergleichen, bevor er über wenige Zehntelprozentpunkte Zins verhandelt. Lassen Sie das konkrete Objekt möglichst vor einer nicht rückerstattbaren Anzahlung oder einem Kaufversprechen ohne Finanzierungsvorbehalt prüfen.
Eine Bestätigung der Tragbarkeit, die ausschliesslich auf Ihrem Einkommen beruht, ersetzt keine Immobilienbewertung. In einem Ferienort können die zulässige Nutzung, die Erreichbarkeit, der Zustand des Chalets oder Stockwerkeigentums, geplante Arbeiten und die Wiederverkaufbarkeit den anerkannten Wert verändern.
Lex Weber, Naturgefahren und Auflagen: die Immobilie vor der Anfrage prüfen
Bei zahlreichen Immobilienprojekten im Wallis sollte die Bankprüfung erst nach einer rechtlichen und raumplanerischen Abklärung erfolgen. Der Hypothekenberater ersetzt weder den Notar noch die Gemeinde, muss aber mögliche Hindernisse oder Auswirkungen auf die Finanzierung früh erkennen.
- Zweitwohnung: In Gemeinden, deren Zweitwohnungsanteil die gesetzliche Grenze von 20 % übersteigt, ist der Bau neuer Zweitwohnungen grundsätzlich eingeschränkt, vorbehaltlich gesetzlicher Ausnahmen. Der genaue Status des Objekts und allfällige Nutzungsbeschränkungen sind gemäss den Erläuterungen des Bundesamts für Raumentwicklung zu prüfen.
- Naturgefahren: Der Kanton kartiert unter anderem Lawinen, Hochwasser, Murgänge und Hanginstabilitäten. Die amtlichen Gefahrenkarten und geltenden Vorschriften können wesentliche Einschränkungen für eine Parzelle aufzeigen.
- Gefahrenzone: Eine rote Zone kann ein Bauverbot bedeuten; in einer blauen Zone können für ein Bauvorhaben ein Gutachten und Schutzmassnahmen vorgeschrieben sein.
- Grundbuch und ÖREB-Kataster: Dienstbarkeiten, Lasten, öffentlich-rechtliche Eigentumsbeschränkungen, Wegrechte oder bestehende Grundpfandrechte müssen vor der endgültigen Finanzierungszusage geklärt werden.
Diese Prüfungen sind besonders wichtig bei Chalets, Grundstücken in Hanglage, umfassenden Renovationen oder Wohnungen, deren Wert stark vom Zweitwohnungsstatus abhängt. Sie beeinflussen möglicherweise Umbauten, künftige Kosten und den Wiederverkaufswert.
Mehr zu diesen Punkten erfahren Sie in unserem ausführlichen Leitfaden zur Immobilienfinanzierung im Wallis.
Handänderungssteuer und Grundpfand: Liquiditätsbedarf genau berechnen
Die Erwerbsnebenkosten sind nicht mit den von der Bank verlangten Eigenmitteln gleichzusetzen. Gemäss den Artikeln 14 und 18 des Walliser Gesetzes über die Handänderungssteuer sind Rechtsgeschäfte bis zu einem Wert von CHF 1’000 von der proportionalen Steuer befreit. Die kantonale Abgabe beträgt CHF 20 bei CHF 1’001 bis CHF 50’000, danach 1 % von CHF 50’001 bis CHF 500’000, 1,3 % von CHF 500’001 bis CHF 1’000’000 und 1,5 % ab CHF 1’000’001.
Die Gemeinde kann eine Zusatzsteuer von bis zu 50 % der kantonalen Abgabe erheben. Bei einem Kauf für CHF 800’000 ergibt die kantonale Steuer von 1,3 % CHF 10’400. Wendet die Gemeinde den maximalen Zuschlag an, kommen CHF 5’200 hinzu: insgesamt CHF 15’600 Handänderungssteuer vor weiteren Kosten.
Für bestimmte Begründungen oder Erhöhungen von Grundpfandrechten ab CHF 20’001 sieht das Gesetz zudem eine Steuer von 0,2 % vor. Notariatskosten und Grundbuchgebühren sind separat zu budgetieren. Weitere Einzelheiten finden Sie in unserem Beitrag zur Handänderungssteuer im Wallis.
Für die Finanzierung zählt vor allem eines: Diese Beträge müssen zusätzlich zu den vom Kreditgeber verlangten Eigenmitteln vorhanden sein. Selbst wenn die Finanzierung mit 20 % Eigenmitteln möglich ist, kann die Liquidität wegen unterschätzter Nebenkosten nicht ausreichen.
Welche Unterlagen Sie für den Kreditgebervergleich benötigen
Für eine erste Prüfung halten Sie die üblichen persönlichen Unterlagen bereit: Lohnabrechnungen, aktuelle Steuerveranlagung oder Steuererklärung, Eigenmittelnachweise, BVG-Vorsorgeausweis, Guthaben der Säule 3a sowie Angaben zu Krediten, Leasingverträgen und anderen Verpflichtungen.
Sobald die Immobilie feststeht, sind auch die Objektunterlagen entscheidend:
- Verkaufsdossier, Pläne, Flächenangaben und Objektbeschrieb;
- Grundbuchauszug und Übersicht der Belastungen;
- bei Stockwerkeigentum: Reglement, Protokolle, Jahresrechnungen und Erneuerungsfonds;
- Kostenvoranschläge und Baubeschrieb bei geplanten Renovationen;
- Nutzungsstatus, wenn sich das Objekt in einer von der Zweitwohnungsgesetzgebung betroffenen Gemeinde befindet;
- Auszug aus dem ÖREB-Kataster und Gefahrenkarten, soweit relevant;
- Bestätigung des Notars, falls für den Erwerber die Lex Koller gelten könnte.
Je früher diese Punkte geklärt werden, desto besser lassen sich die Angebote vergleichen. So vermeiden Sie eine theoretische Finanzierungszusage auf Basis Ihres Einkommens, auf die nach Prüfung der Immobilie eine Ablehnung oder Kürzung folgt.
Häufige Fragen
Warum lohnt sich ein Hypothekenberater beim Immobilienkauf im Wallis?
Weil verschiedene Kreditgeber dasselbe Vorhaben sehr unterschiedlich beurteilen können, insbesondere Zweitwohnungen, Chalets, Objekte in Ferienorten oder Spezialimmobilien. Der Berater vergleicht daher nicht nur die Zinsen, sondern auch den anerkannten Belehnungswert, die verlangten Eigenmittel, die Einkommensberechnung, die Amortisation und die Vertragsbedingungen.
Sind für eine Zweitwohnung im Wallis immer 40 % Eigenmittel nötig?
Nein. Der Eigenmittelanteil hängt vom Kreditgeber, dem Objekt und der Situation des Käufers ab. Die Walliser Kantonalbank nannte im Februar 2026 beispielsweise mindestens 30 % für eine Zweitwohnung, während UBS für Ferienwohnungen in der Regel 40 % angibt. Der Belehnungswert und die Kreditrichtlinien können auch höhere Eigenmittel erfordern.
Verhindert die Lex Weber eine Zweitwohnungsfinanzierung im Wallis?
Nein. Das Zweitwohnungsgesetz schränkt vor allem den Bau neuer Zweitwohnungen in Gemeinden ein, deren Zweitwohnungsanteil die gesetzliche Grenze von 20 % übersteigt. Der genaue Status des Objekts, sein Erstellungsdatum, allfällige Nutzungsbeschränkungen und die kommunalen Vorschriften müssen vor der Finanzierung geprüft werden.
Warum interessieren sich Banken für Naturgefahrenkarten?
Weil Gefahrenzonen Baubeschränkungen, Gutachten oder Schutzmassnahmen nach sich ziehen können. Das kann sich auf künftige Arbeiten, die Versicherbarkeit, die Wiederverkaufbarkeit und damit auf den Wert auswirken, den die Bank als Sicherheit anerkennt.
Wie hoch ist die Handänderungssteuer im Wallis?
Rechtsgeschäfte bis CHF 1’000 sind von der proportionalen Steuer befreit. Die kantonale Abgabe beträgt CHF 20 zwischen CHF 1’001 und CHF 50’000, danach 1 % von CHF 50’001 bis CHF 500’000, 1,3 % von CHF 500’001 bis CHF 1’000’000 und 1,5 % ab CHF 1’000’001. Die Gemeinde kann eine Zusatzsteuer von bis zu 50 % der kantonalen Abgabe erheben. Notariats- und Grundbuchgebühren sowie die allfällige Errichtung eines Grundpfandrechts kommen hinzu.
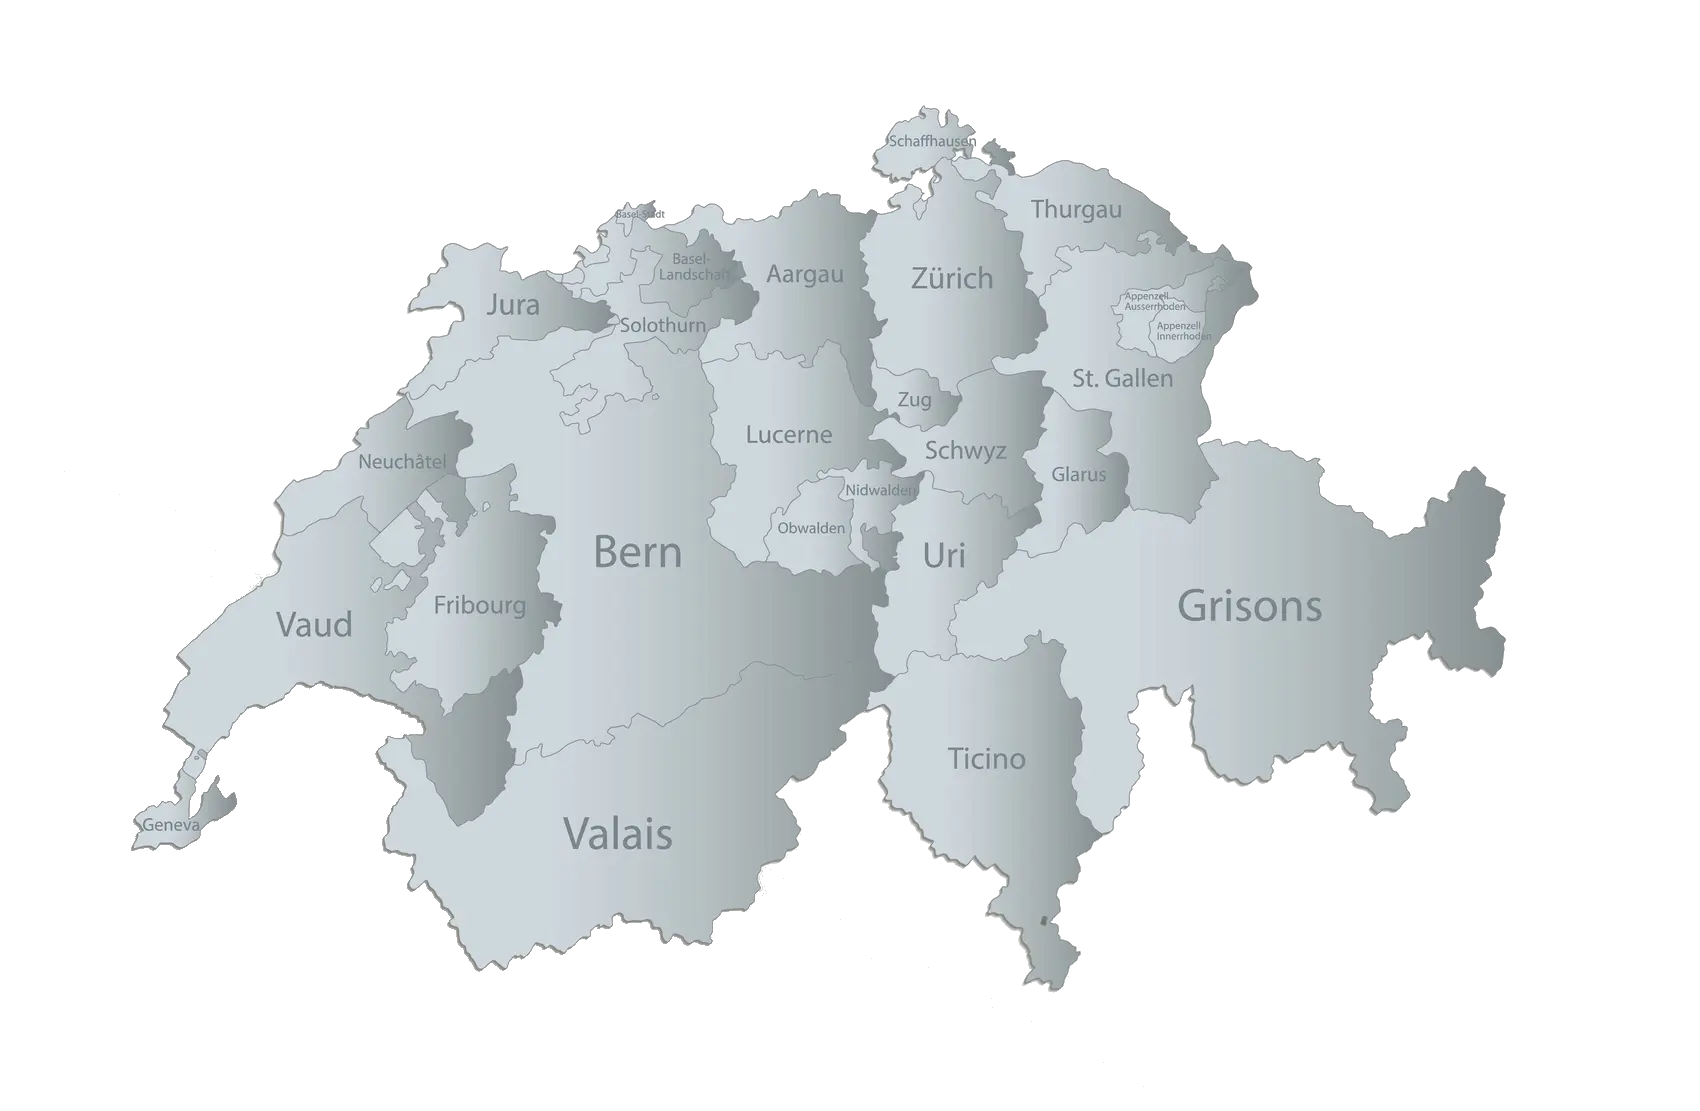
Wir sind in der ganzen Schweiz für Sie da
Zoomez et cliquez sur le canton désiré.
Haftungsausschluss: Die Informationen auf dieser Seite dienen ausschliesslich der allgemeinen Orientierung und stellen weder ein Finanzierungsangebot noch eine individuelle Rechts-, Steuer- oder Finanzberatung dar. Die Kreditrichtlinien unterscheiden sich je nach Institut und können sich ändern. Die Vorschriften zu Zweitwohnungen, dem Erwerb durch Personen im Ausland, der Handänderungssteuer und Naturgefahrenzonen hängen von der Immobilie, der Gemeinde und der Situation des Erwerbers ab. Klären Sie vor jeder Verpflichtung die rechtlichen und raumplanerischen Fragen mit dem Notar und den zuständigen Behörden und lassen Sie die Finanzierung des konkreten Objekts vom Kreditgeber bestätigen.