Courtier hypothécaire en Valais : financez votre achat immobilier
- Comment travaille un courtier hypothécaire en Valais ?
- Le Valais n’est pas un seul marché hypothécaire
- Résidence secondaire : les critères des prêteurs peuvent changer radicalement
- La valeur bancaire du bien peut compter plus que le taux
- Lex Weber, dangers naturels et restrictions : contrôler le bien avant d’envoyer le dossier
- Droits de mutation et gage immobilier : prévoir les liquidités exactes
- Les documents à préparer pour comparer les prêteurs
- Questions fréquentes
Chercher une hypothèque en Valais ne consiste pas à envoyer le même dossier à plusieurs banques pour choisir ensuite le taux le plus bas. Le canton réunit des projets très différents : résidence principale dans la plaine du Rhône, appartement à Sion ou Viège, chalet en station, résidence secondaire, rénovation lourde, construction ou bien soumis à une restriction d’utilisation.
Un courtier hypothécaire en Valais sert surtout à identifier les prêteurs réellement compatibles avec le bien et avec votre profil, puis à comparer leurs conditions sur une base comparable. Cette page se concentre sur la manière de structurer et négocier concrètement votre financement.
Comment travaille un courtier hypothécaire en Valais ?
Notre équipe examine d’abord les caractéristiques de votre projet immobilier en Valais, puis vous met en relation avec un courtier partenaire adapté à votre situation. Celui-ci vérifie les particularités du bien, prépare les demandes et identifie les banques, assurances ou autres institutions susceptibles de proposer un financement pertinent. L’objectif n’est pas d’envoyer le même dossier à tous les prêteurs, mais d’obtenir des réponses réellement comparables.
- Définir votre capacité d’achat : revenus durables, engagements existants, âge, prévoyance 2e pilier et pilier 3a, fonds propres et réserve de liquidité.
- Qualifier le bien : résidence principale ou secondaire, PPE, chalet, construction, rénovation, bien locatif ou objet atypique.
- Identifier les points sensibles : valeur bancaire, usage autorisé, travaux, dangers naturels, restrictions foncières ou autorisation éventuelle d’acquérir.
- Mobiliser un courtier partenaire et sélectionner les prêteurs pertinents selon le bien, le profil et les politiques de crédit, plutôt que solliciter indistinctement tout le marché.
- Comparer les offres complètes : taux, valeur retenue, montant financé, fonds propres, amortissement, marge SARON, frais, durée et conditions de sortie.
C’est surtout sur les dossiers non standards que cette sélection peut avoir de la valeur : résidence secondaire, revenus variables, activité indépendante, achat proche de la retraite, chalet avec travaux, construction ou bien dont la valeur est difficile à comparer.
Notre service est gratuit et sans engagement pour les particuliers. Lorsque le financement est conclu dans le cadre de notre accompagnement, le courtier partenaire est généralement rémunéré par l’établissement prêteur. Les propositions doivent être comparées sur leur coût et leurs contraintes d’ensemble, et non seulement sur le taux affiché.
Le Valais n’est pas un seul marché hypothécaire
La banque ne regarde pas uniquement le canton. Elle regarde la commune, l’usage du logement, sa liquidité de revente, son état et le nombre d’objets comparables disponibles pour l’évaluer.
Un logement à Monthey ou Martigny, une PPE à Sion, une maison à Brigue-Glis et un chalet à Verbier ou Zermatt peuvent donc exiger des stratégies de financement différentes, même lorsque le prix d’achat est similaire.
Le Valais ajoute en outre une particularité pratique : le canton fonctionne en français et en allemand. Pour un dossier situé dans le Haut-Valais, la documentation du bien, les interlocuteurs locaux et certains échanges avec les autorités peuvent être en allemand. Ce n’est pas un obstacle au financement, mais cela renforce l’intérêt d’un dossier préparé sans ambiguïté.
Avant de consulter les prêteurs, nous classons donc le projet dans la bonne catégorie : résidence principale standard, résidence secondaire ou de vacances, construction/rénovation, bien de rendement ou objet atypique. Cette première étape évite de perdre du temps auprès d’établissements dont les critères ne correspondent pas au projet.
Résidence secondaire : les critères des prêteurs peuvent changer radicalement
C’est l’un des cas où le rôle du courtier est le plus visible. Il n’existe pas un pourcentage de fonds propres universel pour toutes les résidences secondaires.
Les critères publiés par les établissements illustrent déjà cet écart. Dans un article publié en février 2026, la Banque Cantonale du Valais indique au minimum 30 % de fonds propres pour une résidence secondaire, contre 20 % pour une résidence principale. UBS précise qu’un logement de vacances nécessite en règle générale 40 % de fonds propres.
Ces seuils publiés sont indicatifs, non des offres fermes : la valeur reconnue du bien, sa destination, la capacité financière de l’emprunteur et les critères propres à chaque prêteur peuvent conduire à un apport supérieur. Ils montrent une réalité essentielle : le même acheteur et le même bien peuvent aboutir à des structures de financement très différentes selon le prêteur.
Pour une résidence secondaire, il faut aussi vérifier la provenance des fonds propres. Les capitaux de prévoyance destinés à l’encouragement à la propriété du logement ne sont en principe pas utilisables pour financer un logement de vacances privé. Un dossier qui semble disposer de suffisamment de fortune peut donc devenir insuffisant si une partie importante de cette fortune se trouve dans le 2e pilier ou le pilier 3a.
La valeur bancaire du bien peut compter plus que le taux
Dans les stations et pour les objets atypiques, gagner quelques dixièmes de point sur le taux peut être beaucoup moins important que d’obtenir une valeur bancaire cohérente.
Imaginons un chalet acheté CHF 800’000, présenté à deux établissements. Premier prêteur : il retient une valeur de nantissement de CHF 760’000 et accepte une quotité de 70 %, soit une hypothèque maximale de CHF 532’000 et un apport de CHF 268’000 avant frais. Second prêteur : il évalue le bien à CHF 720’000 et limite sa quotité à 60 %, soit CHF 432’000 d’hypothèque et CHF 368’000 d’apport avant frais. À prix d’achat identique, l’écart de liquidités à mobiliser atteint CHF 100’000. Cet exemple est illustratif : ces valeurs et quotités ne correspondent pas à des offres bancaires réelles.
Le taux hypothécaire n’explique pas cet écart : il résulte de la combinaison entre la valeur retenue et la quotité de financement. Le courtier doit donc comparer ces paramètres avant de négocier quelques dixièmes de point d’intérêt. Il est particulièrement prudent d’obtenir une validation du bien précis avant tout acompte non remboursable ou engagement d’achat sans réserve de financement.
Une attestation de capacité financière basée uniquement sur vos revenus ne remplace pas l’évaluation du logement. Dans une station, le statut d’usage, l’accessibilité, l’état du chalet ou de la PPE, les travaux et la facilité de revente peuvent modifier la valeur retenue.
Lex Weber, dangers naturels et restrictions : contrôler le bien avant d’envoyer le dossier
Dans de nombreux projets valaisans, l’analyse bancaire doit être précédée d’une vérification juridique et territoriale du bien. Le courtier n’a pas vocation à remplacer le notaire ou l’autorité communale, mais il doit savoir identifier les points qui risquent de bloquer ou de modifier le financement.
- Résidence secondaire : dans les communes dépassant le seuil légal de 20 %, la création de nouvelles résidences secondaires est en principe limitée, sous réserve des exceptions légales. Il faut vérifier le statut exact du logement et les restrictions d’utilisation, conformément aux explications de l’Office fédéral du développement territorial.
- Dangers naturels : le canton cartographie notamment avalanches, inondations, laves torrentielles et instabilités de terrain. Les cartes de dangers officielles et les prescriptions applicables peuvent révéler des contraintes importantes pour une parcelle.
- Zone de danger : une zone rouge peut entraîner une interdiction de construire ; une zone bleue peut imposer une expertise et des mesures de protection dans un projet de construction.
- Registre foncier et RDPPF : servitudes, charges, restrictions de droit public, droits de passage ou gages existants doivent être compris avant la validation définitive du financement.
Ces vérifications sont particulièrement importantes pour un chalet, un bien sur une parcelle en pente, une rénovation importante ou un logement dont la valeur dépend fortement de son statut de résidence secondaire. Elles peuvent influencer la possibilité de transformer le bien, les coûts futurs et sa valeur de revente.
Pour approfondir ces points sans alourdir cette page de courtage, consultez notre guide détaillé du financement immobilier en Valais.
Droits de mutation et gage immobilier : prévoir les liquidités exactes
Les frais d’acquisition ne doivent pas être confondus avec les fonds propres demandés par la banque. Selon les articles 14 et 18 de la loi valaisanne sur les droits de mutations, les actes dont la valeur n’excède pas CHF 1’000 sont exonérés de l’impôt proportionnel. Le droit cantonal est de CHF 20 pour les valeurs de CHF 1’001 à CHF 50’000, puis de 1 % entre CHF 50’001 et CHF 500’000, de 1,3 % entre CHF 500’001 et CHF 1’000’000 et de 1,5 % à partir de CHF 1’000’001.
La commune peut ajouter un impôt allant jusqu’à 50 % du droit cantonal. Pour un achat de CHF 800’000, le droit cantonal de 1,3 % représente CHF 10’400. Si la commune applique le supplément maximal, CHF 5’200 s’ajoutent, soit CHF 15’600 de droits de mutation avant les autres frais.
La loi prévoit également un impôt de 0,2 % pour certains actes constitutifs ou augmentations de droits de gage à partir de CHF 20’001. Les honoraires du notaire et les émoluments du registre foncier doivent être chiffrés séparément. Notre page sur les droits de mutation en Valais permet d’aller plus loin sur ce poste.
Le point important pour le financement est simple : ces montants doivent être disponibles en plus de l’apport exigé par le prêteur. Un projet qui passe à 20 % de fonds propres peut donc rester trop tendu en liquidités si les frais ont été sous-estimés.
Les documents à préparer pour comparer les prêteurs
Pour une première analyse, préparez les documents personnels habituels : fiches de salaire, taxation ou déclaration fiscale récente, justificatifs de fonds propres, certificat LPP, avoirs 3a, ainsi que les informations sur vos crédits, leasing ou autres engagements.
Une fois le bien identifié, la partie immobilière du dossier devient tout aussi importante :
- dossier de vente, plans, surfaces et descriptif ;
- extrait du registre foncier et état des charges ;
- pour une PPE : règlement, procès-verbaux, comptes et fonds de rénovation ;
- devis et descriptif des travaux si une rénovation est prévue ;
- statut d’utilisation si le bien se trouve dans une commune concernée par les résidences secondaires ;
- informations RDPPF et cartes de dangers lorsqu’elles sont pertinentes ;
- confirmation du notaire si l’acquéreur peut être soumis à la Lex Koller.
Plus ces éléments sont clarifiés tôt, plus les offres reçues sont réellement comparables. Cela évite notamment d’obtenir un « oui » théorique sur vos revenus, puis un refus ou une réduction du financement lorsque la banque analyse enfin le bien.
Questions fréquentes
Pourquoi passer par un courtier hypothécaire pour acheter en Valais ?
Parce qu’un même projet peut être traité très différemment selon le prêteur, surtout pour une résidence secondaire, un chalet, un bien en station ou un objet atypique. Le courtier ne compare donc pas seulement les taux : il compare aussi la valeur bancaire retenue, le niveau de fonds propres demandé, le traitement des revenus, l’amortissement et les conditions contractuelles.
Une résidence secondaire en Valais demande-t-elle toujours 40 % de fonds propres ?
Non. La part de fonds propres dépend du prêteur, du bien et de la situation de l’emprunteur. À titre d’exemple, la Banque Cantonale du Valais indiquait en février 2026 un minimum de 30 % pour une résidence secondaire, tandis qu’UBS évoque en règle générale 40 % pour un logement de vacances. La valeur bancaire du bien et les critères de crédit peuvent conduire à un apport plus élevé.
La Lex Weber empêche-t-elle de financer une résidence secondaire en Valais ?
Non. La loi sur les résidences secondaires limite surtout la création de nouvelles résidences secondaires dans les communes dépassant le seuil légal de 20 %. Le statut précis du logement, sa date de création, une éventuelle restriction d’utilisation et les règles communales doivent être vérifiés avant de structurer le financement.
Pourquoi les cartes de dangers naturels intéressent-elles la banque ?
Parce qu’une zone de danger peut imposer des restrictions de construction, des expertises ou des mesures de protection. Ces éléments peuvent affecter les travaux futurs, l’assurabilité, la facilité de revente et donc la valeur que le prêteur accepte de retenir comme garantie.
Combien coûtent les droits de mutation en Valais ?
Les actes d’une valeur n’excédant pas CHF 1’000 sont exonérés de l’impôt proportionnel. Le droit cantonal est de CHF 20 entre CHF 1’001 et CHF 50’000, puis de 1 % entre CHF 50’001 et CHF 500’000, de 1,3 % entre CHF 500’001 et CHF 1’000’000 et de 1,5 % dès CHF 1’000’001. Une commune peut ajouter un impôt allant jusqu’à 50 % du droit cantonal. Les frais de notaire, de registre foncier et d’éventuelle constitution d’un gage s’ajoutent.
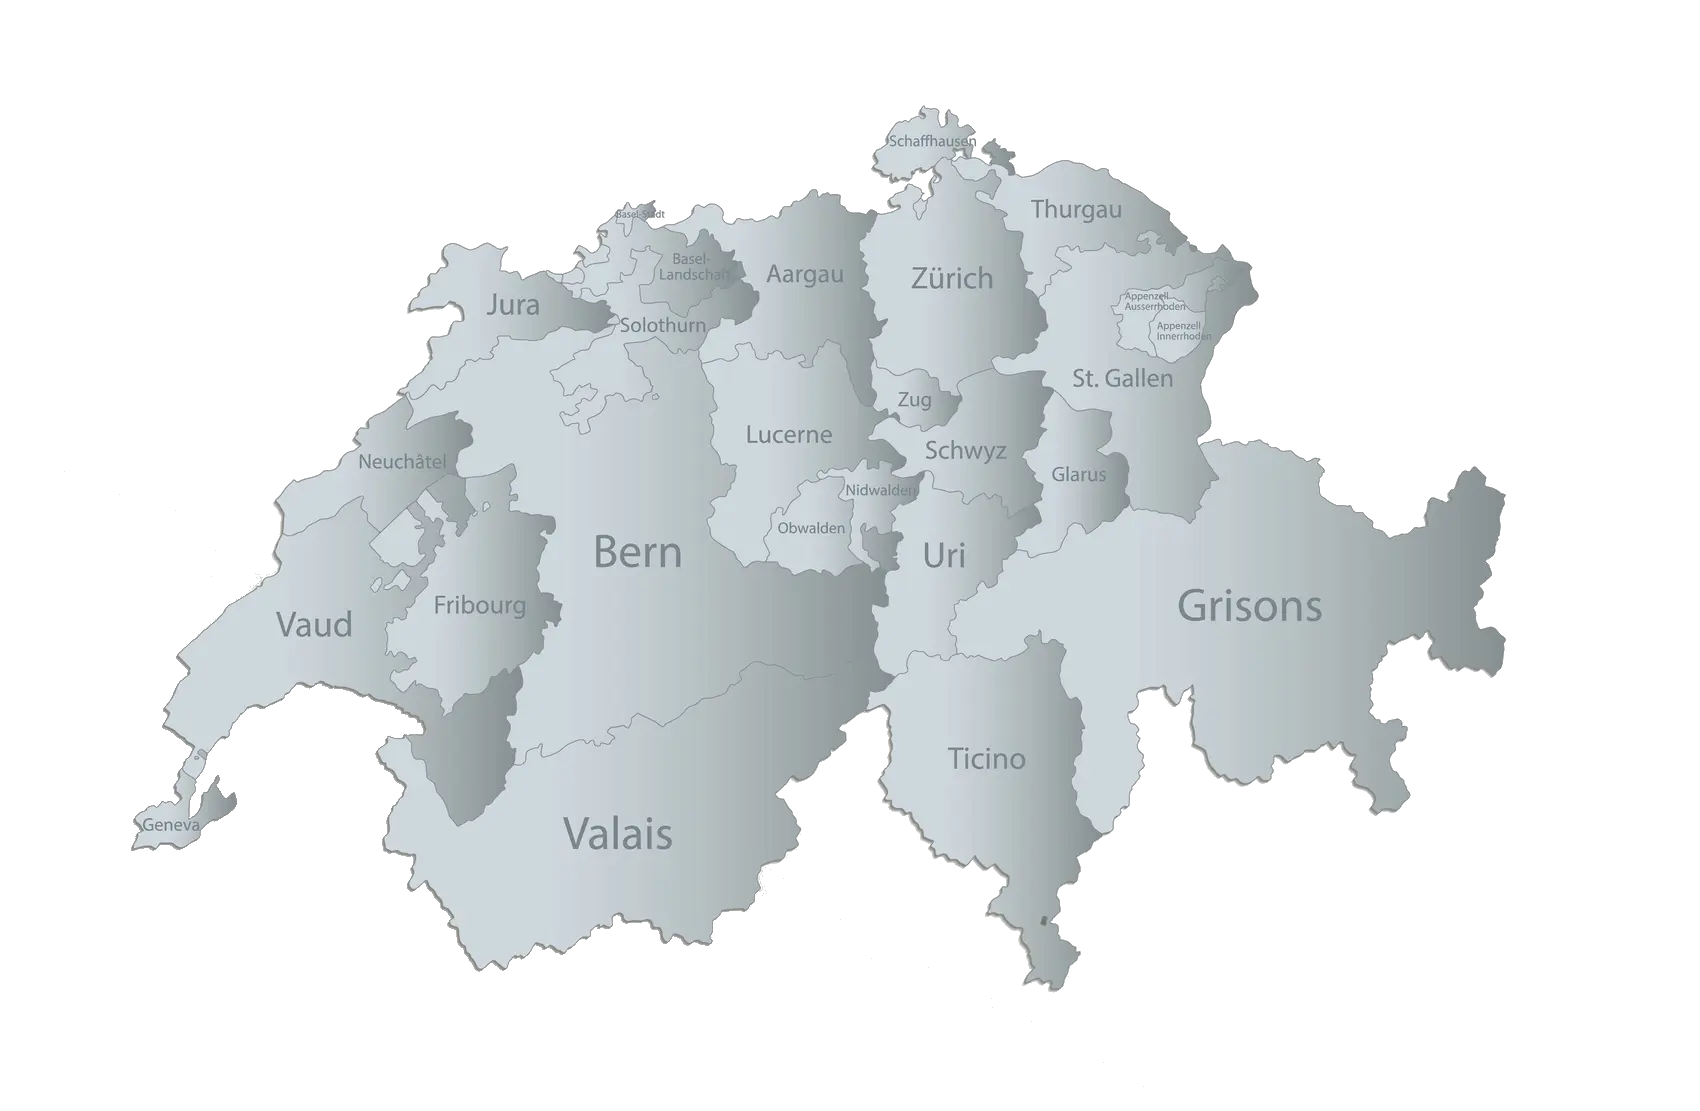
Retrouvez-nous dans toute la Suisse
Zoomez et cliquez sur le canton désiré.
Disclaimer: Les informations présentées sur cette page sont fournies à titre informatif et ne constituent ni une offre de financement, ni un conseil juridique, fiscal ou financier personnalisé. Les politiques de crédit varient selon les prêteurs et peuvent évoluer. Les règles relatives aux résidences secondaires, aux acquisitions par des personnes à l’étranger, aux droits de mutation et aux zones de dangers naturels dépendent du bien, de la commune et de la situation de l’acquéreur. Avant tout engagement, vérifiez les éléments juridiques et territoriaux avec le notaire et les autorités compétentes, puis faites confirmer le financement du bien précis par le prêteur.