Intermediario ipotecario in Vallese: finanzia il tuo acquisto immobiliare
- Come lavora un intermediario ipotecario in Vallese?
- Il Vallese non è un mercato ipotecario uniforme
- Seconda casa: i criteri dei finanziatori possono variare notevolmente
- Il valore riconosciuto dalla banca può contare più del tasso
- Lex Weber, pericoli naturali e vincoli: verificare l’immobile prima della richiesta
- Imposta di mutazione e pegno immobiliare: calcolare la liquidità necessaria
- Documenti da preparare per confrontare i finanziatori
- Domande frequenti
Cercare un’ipoteca in Vallese non significa inviare la stessa pratica a diverse banche e scegliere poi il tasso più basso. Il cantone comprende progetti molto diversi: abitazione principale nella valle del Rodano, appartamento a Sion o Visp, chalet in una località turistica, seconda casa, ristrutturazione importante, nuova costruzione o immobile soggetto a limitazioni d’uso.
Un intermediario ipotecario in Vallese aiuta soprattutto a individuare i finanziatori i cui criteri sono realmente compatibili con l’immobile e con il vostro profilo, per poi confrontare le condizioni su basi omogenee. Questa pagina si concentra su come strutturare e negoziare concretamente il finanziamento.
Come lavora un intermediario ipotecario in Vallese?
Il nostro team analizza dapprima le caratteristiche del vostro progetto immobiliare in Vallese e vi mette in contatto con un intermediario ipotecario partner adatto alla vostra situazione. Quest’ultimo verifica le particolarità dell’immobile, prepara le richieste e individua le banche, le assicurazioni o gli altri istituti in grado di proporre un finanziamento adeguato. L’obiettivo non è inviare la stessa pratica a tutti i finanziatori, ma ottenere risposte realmente confrontabili.
- Definire la vostra capacità d’acquisto: redditi stabili, impegni esistenti, età, previdenza del 2° pilastro e pilastro 3a, fondi propri e riserva di liquidità.
- Classificare l’immobile: abitazione principale o secondaria, proprietà per piani (PPP), chalet, nuova costruzione, ristrutturazione, immobile a reddito o oggetto atipico.
- Individuare gli aspetti critici: valore riconosciuto dalla banca, uso autorizzato, lavori, pericoli naturali, restrizioni fondiarie o eventuale autorizzazione all’acquisto.
- Coinvolgere un intermediario partner e selezionare i finanziatori pertinenti in funzione dell’immobile, del profilo e delle politiche creditizie, anziché rivolgersi indistintamente a tutto il mercato.
- Confrontare le offerte complete: tassi, valore riconosciuto, importo finanziato, fondi propri, ammortamento, margine SARON, spese, durata e condizioni di uscita.
Questa selezione è particolarmente utile per le pratiche non standard: seconde case, redditi variabili, attività indipendente, acquisto vicino al pensionamento, chalet da ristrutturare, nuove costruzioni o immobili difficili da valutare per confronto.
Il nostro servizio è gratuito e senza impegno per i privati. Quando il finanziamento viene concluso nell’ambito della nostra assistenza, l’intermediario partner è generalmente remunerato dall’istituto finanziatore. Le proposte vanno confrontate considerando il costo complessivo e i vincoli contrattuali, non solo il tasso pubblicizzato.
Il Vallese non è un mercato ipotecario uniforme
La banca non considera soltanto il cantone. Valuta anche il comune, l’uso dell’alloggio, la facilità di rivendita, lo stato dell’immobile e la disponibilità di oggetti comparabili per stimarne il valore.
Un’abitazione a Monthey o Martigny, un appartamento in proprietà per piani (PPP) a Sion, una casa a Briga-Glis e uno chalet a Verbier o Zermatt possono quindi richiedere strategie di finanziamento diverse, anche a parità di prezzo d’acquisto.
Il Vallese presenta inoltre una particolarità pratica: il cantone è bilingue, francese e tedesco. Per una pratica nell’Alto Vallese, i documenti dell’immobile, gli interlocutori locali e alcune comunicazioni con le autorità possono essere in tedesco. Questo non impedisce il finanziamento, ma rende ancora più importante una documentazione chiara e senza ambiguità.
Prima di contattare i finanziatori, classifichiamo quindi il progetto nella categoria corretta: abitazione principale standard, seconda casa o casa di vacanza, costruzione/ristrutturazione, immobile a reddito o oggetto atipico. Questo primo passo evita perdite di tempo con istituti i cui criteri non sono compatibili con il progetto.
Seconda casa: i criteri dei finanziatori possono variare notevolmente
È uno dei casi in cui il ruolo dell’intermediario è più evidente. Non esiste una percentuale di fondi propri valida universalmente per tutte le seconde case.
I criteri pubblicati dagli istituti mostrano già queste differenze. In un articolo pubblicato nel febbraio 2026, la Banca Cantonale del Vallese indica un minimo del 30 % di fondi propri per una seconda casa, contro il 20 % per l’abitazione principale. UBS precisa che per una casa di vacanza è generalmente necessario il 40 % di fondi propri.
Queste soglie pubblicate sono indicative, non offerte vincolanti: il valore riconosciuto dell’immobile, la destinazione d’uso, la sostenibilità finanziaria e i criteri di ciascun finanziatore possono richiedere un apporto maggiore. Il punto essenziale è che lo stesso acquirente e lo stesso immobile possono portare a strutture di finanziamento molto diverse a seconda del finanziatore.
Per una seconda casa è inoltre necessario verificare la provenienza dei fondi propri. Il patrimonio previdenziale destinato alla promozione della proprietà d’abitazioni non può, di regola, essere utilizzato per finanziare una casa di vacanza privata. Una pratica apparentemente solida può quindi rivelarsi insufficiente se una parte importante del patrimonio è vincolata nel 2° pilastro o nel pilastro 3a.
Il valore riconosciuto dalla banca può contare più del tasso
Nelle località turistiche e per gli immobili atipici, risparmiare qualche decimo di punto sul tasso può essere molto meno importante che ottenere una valutazione bancaria coerente.
Immaginiamo uno chalet acquistato per CHF 800’000 e sottoposto a due istituti. Primo finanziatore: riconosce un valore di anticipo di CHF 760’000 e accetta un grado di anticipo del 70 %, per un’ipoteca massima di CHF 532’000 e fondi propri di CHF 268’000 prima delle spese. Secondo finanziatore: valuta l’immobile CHF 720’000 e limita il grado di anticipo al 60 %, per un’ipoteca di CHF 432’000 e fondi propri di CHF 368’000 prima delle spese. A parità di prezzo d’acquisto, la differenza di liquidità da mobilitare è di CHF 100’000. L’esempio è puramente illustrativo: valori e percentuali non corrispondono a offerte bancarie reali.
Il tasso ipotecario non spiega questa differenza: dipende dalla combinazione del valore riconosciuto e del grado di anticipo. L’intermediario deve quindi confrontare questi parametri prima di negoziare qualche decimo di punto sugli interessi. È particolarmente prudente ottenere una conferma sullo specifico immobile prima di versare un acconto non rimborsabile o firmare un impegno d’acquisto senza clausola sospensiva legata al finanziamento.
Un’attestazione della capacità finanziaria basata soltanto sui vostri redditi non sostituisce la valutazione dell’immobile. In una località turistica, lo status d’uso, l’accessibilità, le condizioni dello chalet o della PPP, i lavori e la facilità di rivendita possono modificare il valore riconosciuto.
Lex Weber, pericoli naturali e vincoli: verificare l’immobile prima della richiesta
In molti progetti vallesani l’analisi bancaria deve essere preceduta da verifiche giuridiche e territoriali sull’immobile. L’intermediario non sostituisce il notaio o le autorità comunali, ma deve individuare gli elementi che potrebbero bloccare o modificare il finanziamento.
- Seconda casa: nei comuni in cui la quota supera la soglia legale del 20 %, la costruzione di nuove residenze secondarie è in linea di principio limitata, fatte salve le eccezioni previste dalla legge. Occorre verificare lo status esatto dell’immobile e le eventuali restrizioni d’uso, come illustrato nelle spiegazioni dell’Ufficio federale dello sviluppo territoriale.
- Pericoli naturali: il cantone cartografa in particolare valanghe, inondazioni, colate detritiche e instabilità dei versanti. Le carte ufficiali dei pericoli e le prescrizioni applicabili possono evidenziare vincoli importanti per una particella.
- Zona di pericolo: una zona rossa può comportare il divieto di costruire; una zona blu può richiedere una perizia e misure di protezione nell’ambito di un progetto edilizio.
- Registro fondiario e catasto RDPP: servitù, oneri, restrizioni di diritto pubblico, diritti di passo o pegni esistenti devono essere chiariti prima dell’approvazione definitiva del finanziamento.
Questi controlli sono particolarmente importanti per uno chalet, un terreno in pendenza, una ristrutturazione rilevante o un alloggio il cui valore dipenda molto dallo status di seconda casa. Possono influire sulla possibilità di trasformare l’immobile, sui costi futuri e sul valore di rivendita.
Per approfondire questi aspetti senza appesantire la pagina dedicata all’intermediazione, consultate la nostra guida dettagliata al finanziamento immobiliare in Vallese.
Imposta di mutazione e pegno immobiliare: calcolare la liquidità necessaria
I costi accessori d’acquisto non vanno confusi con i fondi propri richiesti dalla banca. Ai sensi degli articoli 14 e 18 della legge vallesana sui diritti di mutazione, gli atti di valore non superiore a CHF 1’000 sono esenti dall’imposta proporzionale. Il diritto cantonale è di CHF 20 da CHF 1’001 a CHF 50’000, poi dell’1 % tra CHF 50’001 e CHF 500’000, dell’1,3 % tra CHF 500’001 e CHF 1’000’000 e dell’1,5 % da CHF 1’000’001.
Il comune può aggiungere un’imposta fino al 50 % del diritto cantonale. Per un acquisto di CHF 800’000, il diritto cantonale dell’1,3 % ammonta a CHF 10’400. Se il comune applica la maggiorazione massima, si aggiungono CHF 5’200, per un totale di CHF 15’600 di imposte di mutazione prima degli altri costi.
La legge prevede inoltre un’imposta dello 0,2 % per determinati atti costitutivi o aumenti di diritti di pegno a partire da CHF 20’001. Gli onorari notarili e gli emolumenti del registro fondiario vanno calcolati separatamente. La nostra pagina sull’imposta di mutazione in Vallese approfondisce questi costi.
Per il finanziamento il principio è semplice: queste somme devono essere disponibili oltre ai fondi propri richiesti dal finanziatore. Anche un progetto finanziabile con il 20 % di fondi propri può risultare troppo oneroso in termini di liquidità se le spese sono state sottovalutate.
Documenti da preparare per confrontare i finanziatori
Per una prima analisi, preparate i consueti documenti personali: buste paga, recente decisione di tassazione o dichiarazione fiscale, giustificativi dei fondi propri, certificato LPP, averi del pilastro 3a e informazioni su crediti, leasing e altri impegni finanziari.
Una volta individuato l’immobile, anche i documenti relativi alla proprietà diventano essenziali:
- dossier di vendita, planimetrie, superfici e descrizione;
- estratto del registro fondiario e quadro degli oneri;
- per una PPP: regolamento, verbali, conti e fondo di rinnovamento;
- preventivi e descrizione dei lavori, se è prevista una ristrutturazione;
- status d’uso se l’immobile si trova in un comune interessato dalle regole sulle residenze secondarie;
- informazioni del catasto RDPP e carte dei pericoli, se pertinenti;
- conferma del notaio qualora l’acquirente possa essere soggetto alla Lex Koller.
Quanto prima vengono chiariti questi aspetti, tanto più le offerte ricevute saranno realmente confrontabili. In questo modo si evita un «sì» teorico basato sui redditi, seguito da un rifiuto o da una riduzione del finanziamento dopo la valutazione dell’immobile.
Domande frequenti
Perché rivolgersi a un intermediario ipotecario per acquistare in Vallese?
Perché lo stesso progetto può essere valutato in modo molto diverso a seconda del finanziatore, soprattutto per una seconda casa, uno chalet, un immobile in una località turistica o un oggetto atipico. L’intermediario confronta quindi non solo i tassi, ma anche il valore riconosciuto dalla banca, i fondi propri richiesti, il trattamento dei redditi, l’ammortamento e le condizioni contrattuali.
Una seconda casa in Vallese richiede sempre il 40 % di fondi propri?
No. La quota di fondi propri dipende dal finanziatore, dall’immobile e dalla situazione del mutuatario. Per esempio, nel febbraio 2026 la Banca Cantonale del Vallese indicava un minimo del 30 % per una seconda casa, mentre UBS parla generalmente del 40 % per una casa di vacanza. Il valore bancario dell’immobile e i criteri di credito possono richiedere un apporto superiore.
La Lex Weber impedisce di finanziare una seconda casa in Vallese?
No. La legge sulle abitazioni secondarie limita soprattutto la costruzione di nuove seconde case nei comuni in cui la quota supera la soglia legale del 20 %. Lo status esatto dell’immobile, la data di costruzione, le eventuali restrizioni d’uso e le norme comunali devono essere verificati prima di strutturare il finanziamento.
Perché le banche esaminano le carte dei pericoli naturali?
Perché una zona di pericolo può imporre restrizioni edilizie, perizie o misure di protezione. Questi fattori possono influire sui lavori futuri, sull’assicurabilità, sulla facilità di rivendita e quindi sul valore che il finanziatore accetta come garanzia.
Quanto costa l’imposta di mutazione in Vallese?
Gli atti di valore non superiore a CHF 1’000 sono esenti dall’imposta proporzionale. Il diritto cantonale è di CHF 20 tra CHF 1’001 e CHF 50’000, poi dell’1 % tra CHF 50’001 e CHF 500’000, dell’1,3 % tra CHF 500’001 e CHF 1’000’000 e dell’1,5 % da CHF 1’000’001. Il comune può aggiungere un’imposta fino al 50 % del diritto cantonale. Si aggiungono le spese notarili, quelle del registro fondiario e l’eventuale costituzione di un pegno immobiliare.
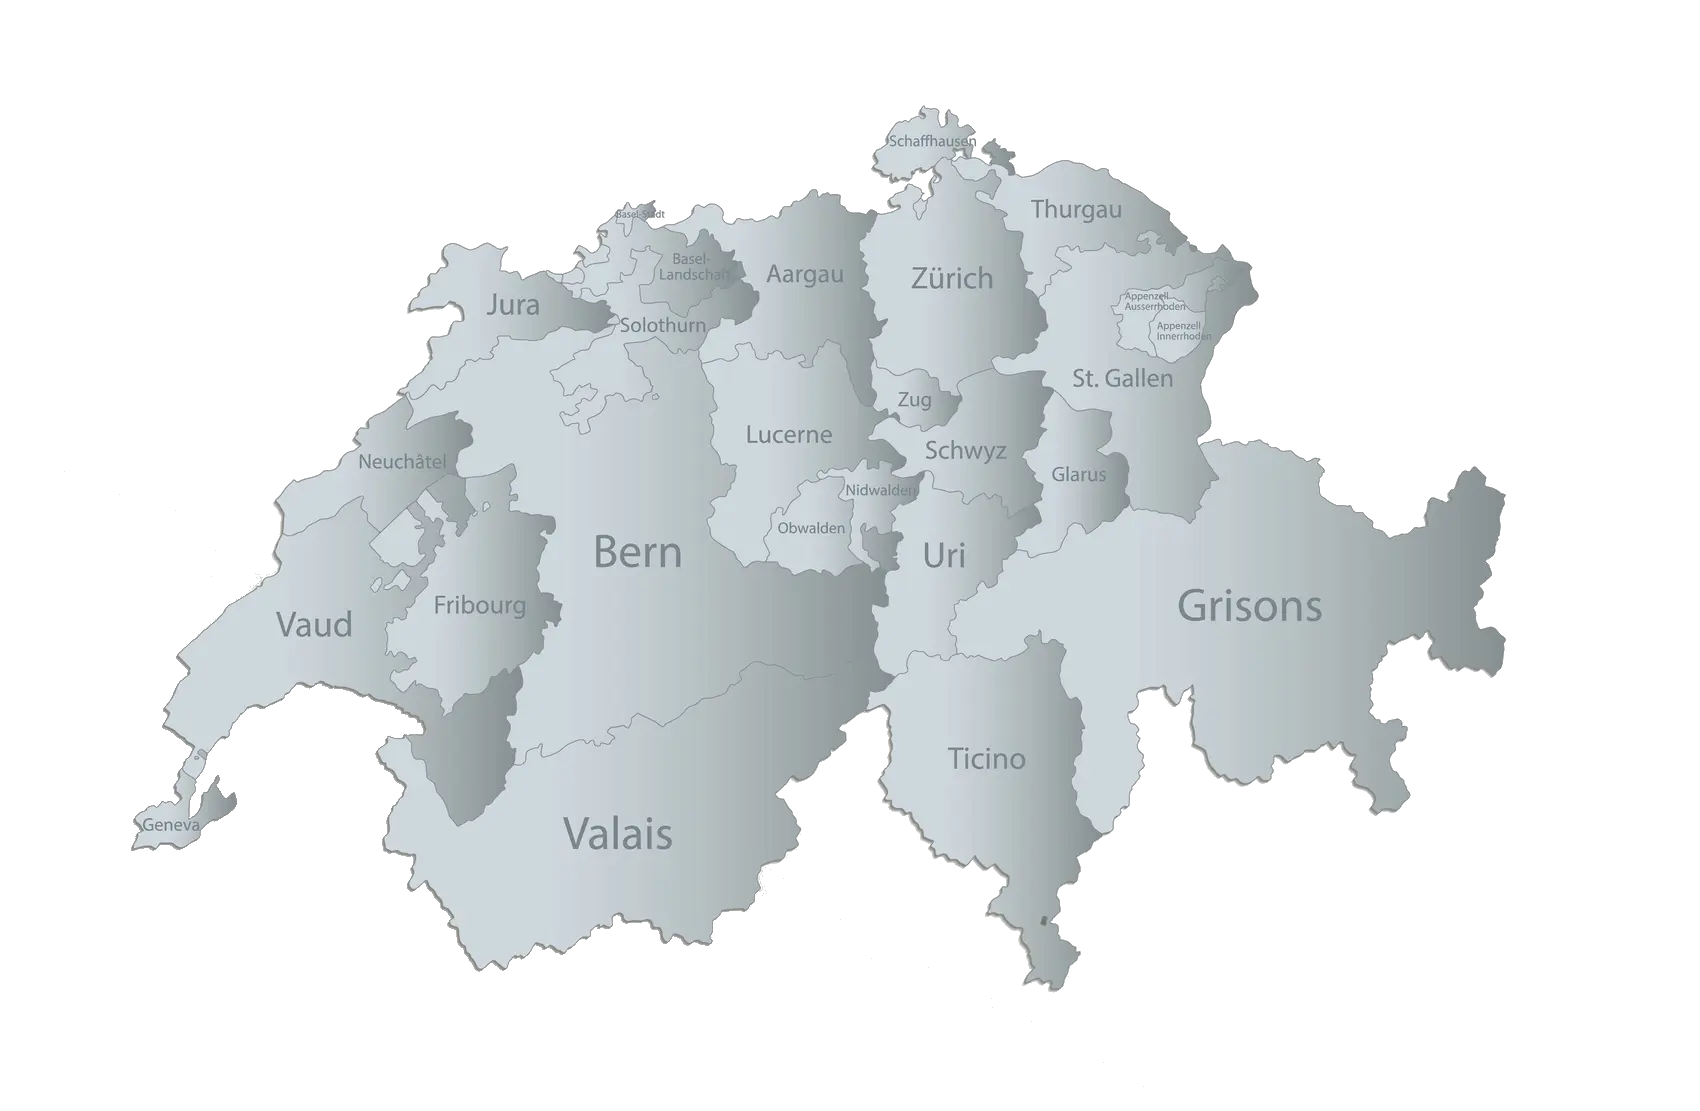
Siamo presenti in tutta la Svizzera
Zoomez et cliquez sur le canton désiré.
Esclusione di responsabilità: Le informazioni contenute in questa pagina hanno esclusivamente scopo informativo e non costituiscono né un’offerta di finanziamento né una consulenza giuridica, fiscale o finanziaria personalizzata. Le politiche creditizie variano da un finanziatore all’altro e possono cambiare. Le norme sulle residenze secondarie, sugli acquisti da parte di persone all’estero, sulle imposte di mutazione e sulle zone di pericolo naturale dipendono dall’immobile, dal comune e dalla situazione dell’acquirente. Prima di assumere qualsiasi impegno, verificate gli aspetti giuridici e territoriali con il notaio e le autorità competenti e fate confermare il finanziamento dello specifico immobile dal finanziatore.