Choisir d’acheter une maison ou un appartement: guide complet
- Acheter une maison ou un appartement : comparez trois budgets
- Maison ou appartement : le risque financier n’est pas au même endroit
- Avant d’acheter, examinez ce que vous possédez vraiment
- Calculez le coût du mode de vie, pas seulement celui du logement
- Neuf, récent ou ancien : ajoutez une seconde dimension à votre choix
- Maison ou appartement: deux risques différents, 2 scénarios
- Comment choisir sans trop de critères ?
- FAQ : acheter une maison ou un appartement en Suisse
Acheter une maison ou un appartement est souvent présenté comme un choix de mode de vie : jardin contre balcon, tranquillité contre proximité du centre, liberté contre simplicité. Cette opposition est confortable, mais elle laisse de côté une bonne partie de ce qui déterminera réellement si votre achat était judicieux cinq, dix ou vingt ans plus tard.
En Suisse, deux logements vendus exactement CHF 900’000.– peuvent réclamer les mêmes fonds propres et la même hypothèque tout en présentant des risques financiers très différents. Une maison peut vous laisser choisir quand refaire sa toiture, mais vous obliger à financer seul les CHF 60’000.– nécessaires. Un appartement en PPE peut répartir les coûts entre plusieurs propriétaires, tout en vous imposant votre quote-part d’une rénovation votée par l’assemblée.
Pour acheter une maison ou un appartement intelligemment, il faut donc regarder autre chose que le prix affiché. Il faut déterminer qui contrôle les dépenses, quand elles peuvent survenir, quelles réserves existent déjà, comment le bien sera considéré par un prêteur et dans quelles conditions il pourra être revendu.
Le bon logement n’est pas nécessairement celui qui possède le plus de mètres carrés. C’est celui dont les avantages vous seront réellement utiles et dont les contraintes resteront supportables lorsque votre vie aura changé.
Acheter une maison ou un appartement : comparez trois budgets, pas un seul
Une recherche immobilière débute souvent par le montant maximal inscrit dans les filtres d’un portail : CHF 800’000.–, CHF 900’000.–, CHF 1’000’000.–.
Ce montant n’est pourtant que le premier budget.
Pour acheter une maison ou un appartement, il faudrait en distinguer trois :
- le prix que le prêteur accepte de financer ;
- le prix que votre ménage peut supporter confortablement ;
- le capital que vous pouvez immobiliser sans assécher votre réserve de sécurité.
Ces trois montants sont rarement identiques.
Votre capacité hypothécaire n’est pas votre budget personnel
Pour une résidence principale, les normes minimales reconnues par la FINMA imposent notamment qu’au moins 10% de la valeur de nantissement proviennent de fonds propres ne provenant pas du 2ème pilier. La dette hypothécaire doit par ailleurs être ramenée aux deux tiers de la valeur de nantissement dans un délai maximal de quinze ans.
Les établissements calculent également la capacité financière avec des paramètres prudents afin de vérifier qu’un ménage pourrait supporter un coût du crédit nettement supérieur au taux effectivement payé.
Cette analyse répond à une question bancaire : « Ce crédit présente-t-il un risque acceptable ? »
Elle ne répond pas à une autre question : « Souhaitez-vous vraiment consacrer autant de revenu à votre logement ? »
Un couple peut parfaitement remplir les critères nécessaires pour acheter une maison ou un appartement à CHF 1’000’000.– et préférer limiter son projet à CHF 850’000.– afin de continuer à voyager, réduire son activité professionnelle ou conserver de l’épargne disponible.
Il ne s’agit pas de capacité financière, mais de liberté financière.
Le vrai indicateur : combien restera-t-il sur votre compte après la remise des clés ?
Supposons que vous disposiez de CHF 260’000.–.
Investir CHF 240’000.– dans l’achat permet de réduire votre dette. Mais si votre réserve finale n’est plus que de CHF 20’000.–, une rénovation du chauffage ou un appel de fonds PPE peut devenir problématique.
À l’inverse, conserver davantage de liquidités tout en supportant une hypothèque légèrement supérieure peut parfois apporter une meilleure sécurité.
Avant de chercher un appartement ou une maison à vendre, faites donc un calcul rarement présenté dans les annonces :
liquidités avant achat – fonds propres – frais d’acquisition – travaux immédiats = réserve réellement disponible après acquisition.
Cette dernière ligne permet parfois de départager deux biens que le prix seul rendait apparemment équivalents.
Maison ou appartement : le risque financier n’est pas au même endroit
L’erreur classique consiste à penser qu’une maison coûte cher à entretenir alors qu’un appartement est relativement prévisible.
La réalité est plus intéressante.
Dans une maison, vous supportez pratiquement seul le coût des éléments importants, mais vous contrôlez généralement leur calendrier.
Dans une PPE, vous partagez les dépenses concernant les parties communes, mais vous partagez également le pouvoir de décision.
Maison : risque financier concentré mais davantage contrôlable. PPE : risque mutualisé mais partiellement subi.
C’est l’une des différences les plus importantes pour acheter une maison ou un appartement.
Une maison ne coûte pas 1% d’entretien chaque année
On utilise souvent une provision théorique d’environ 1% de la valeur du bien pour représenter les charges d’entretien.
Le chiffre est utile pour établir un budget de long terme, mais il décrit mal la réalité.
Une toiture ne vous facture pas CHF 300.– chaque mois pendant trente ans. Elle ne coûte presque rien certaines années, puis plusieurs dizaines de milliers de francs lorsqu’une intervention devient nécessaire.
Même phénomène pour :
- le chauffage ;
- les fenêtres ;
- la façade ;
- l’isolation ;
- les conduites ;
- le drainage ;
- les murs de soutènement ;
- les aménagements extérieurs.
Pour une maison ou un appartement à vendre dans un bâtiment ancien, l’âge de ces composants est souvent plus informatif que le montant des dépenses des deux dernières années.
Un propriétaire qui n’a presque rien dépensé depuis quinze ans ne possède pas nécessairement un bâtiment économique. Il possède peut-être simplement quinze années d’entretien différé.
En PPE, un gros fonds de rénovation peut être insuffisant et un petit fonds parfaitement sain
Prenons deux immeubles.
La copropriété (PPE) A possède CHF 400’000.– dans son fonds de rénovation.
La PPE B n’en possède que CHF 150’000.–.
À première vue, A semble beaucoup plus sûre.
Mais imaginons que A doive prochainement remplacer toiture, façade et chauffage pour CHF 1’000’000.– alors que B a rénové ces trois postes il y a quatre ans.
Le chiffre isolé du fonds ne permet donc pas de juger une PPE.
Lorsque vous envisagez d’acheter un appartement ou une maison, analysez plutôt :
fonds existant + versements futurs prévus – travaux probables des prochaines années.
Et surtout, lisez les procès-verbaux.
Une phrase apparemment anodine comme « la réfection des balcons sera à nouveau discutée lors de la prochaine assemblée » peut avoir davantage de valeur financière que dix pages de brochure commerciale.
Particularité suisse peu connue : le fonds de rénovation PPE n’est pas obligatoire
C’est un point à vérifier systématiquement.
Le droit suisse actuellement applicable n’oblige pas les PPE à constituer un fonds de rénovation. Une copropriété peut donc parfaitement exister avec un fonds très faible, voire sans fonds.
Voilà pourquoi une PPE sans réserve importante ne doit pas simplement être classée dans la catégorie « faibles charges ».
Elle peut également signifier : « les propriétaires précédents n’ont pas encore mis de côté l’argent que les propriétaires futurs devront dépenser ».
Acheter un appartement ou une maison : examinez ce que vous possédez vraiment
Avec une maison individuelle classique, la compréhension de la propriété est relativement intuitive : bâtiment et terrain appartiennent au propriétaire, sous réserve notamment de servitudes et de restrictions publiques.
Dans une PPE, la réalité juridique est plus subtile.
Vous possédez une part de copropriété de l’immeuble assortie d’un droit exclusif sur certaines parties déterminées, généralement votre appartement.
Cette distinction devient importante lorsque la brochure mentionne un « jardin privatif », une terrasse, une place extérieure ou certains aménagements.
Un « jardin privé » n’est pas toujours votre terrain
Une zone extérieure présentée commercialement comme privative peut juridiquement être une partie commune assortie d’un droit d’usage particulier.
Cela n’est pas nécessairement un problème.
Mais droit exclusif de propriété et droit exclusif d’utilisation ne sont pas la même chose.
Avant d’acheter un appartement ou une maison, vérifiez donc non seulement ce que vous pourrez utiliser, mais également sous quel titre juridique.
Un beau jardin de 100 m² ne devrait pas être interprété automatiquement comme 100 m² de terrain vous appartenant individuellement.
Pour une maison, regardez sous le terrain avant de regarder la cuisine
Une cuisine se remplace.
Une parcelle se déplace beaucoup moins facilement.
Pour une maison, examinez notamment l’extrait du registre foncier et les servitudes : droit de passage, droit d’habitation, conduite, restriction de bâtir, construction rapprochée ou autres droits pouvant limiter l’utilisation du terrain.
Il est également pertinent de consulter les cartes cantonales de dangers naturels et les informations disponibles sur le radon ou le ruissellement lorsque la situation du bien le justifie.
Cela produit une règle simple :
les défauts décoratifs sont visibles et négociables ; les contraintes attachées au terrain sont parfois discrètes et durables.
Si deux maisons sont proposées au même prix, une parcelle bénéficiant d’une meilleure utilisation future peut justifier un écart de valeur bien supérieur à celui d’une cuisine plus récente.
Maison ou appartement : calculez le coût du mode de vie, pas seulement celui du logement

L’emplacement influence directement la valeur du bien, mais également votre budget après l’achat.
Un appartement coûte souvent davantage au mètre carré lorsqu’il est situé dans un centre urbain. Une maison peut offrir beaucoup plus de surface en s’éloignant de la ville.
Le piège consiste à comparer uniquement ces deux prix.
Une deuxième voiture peut transformer une maison moins chère en logement plus coûteux
Imaginez deux possibilités :
- un appartement de CHF 950’000.– près d’une gare ;
- une maison de CHF 850’000.– située à vingt kilomètres.
Les CHF 100’000.– de différence paraissent importants.
Mais si la maison nécessite un deuxième véhicule pendant quinze ans, ajoutez son acquisition ou leasing, les assurances, les pneus, l’entretien, l’énergie, le stationnement et les kilomètres supplémentaires.
Le bon calcul pour acheter une maison ou un appartement devient alors :
logement + mobilité + temps de déplacement.
Le troisième élément n’apparaît dans aucune mensualité hypothécaire, mais il peut être celui que vous regretterez le plus.
Une heure supplémentaire de déplacements par jour représente plus de 200 heures sur une année de travail.
Les mètres carrés inutilisés sont également financés à crédit
Une maison de 180 m² n’est pas automatiquement supérieure à un appartement de 115 m².
Si vous utilisez réellement quatre chambres, un atelier, un bureau et le jardin, la surface supplémentaire crée de la valeur pour vous.
Si deux chambres servent principalement de stockage, vous avez acheté, chauffé, assuré et entretenu une réserve de cartons particulièrement coûteuse.
Lorsque vous cherchez un appartement ou une maison à vendre, attribuez donc à chaque espace une fonction précise.
Cette méthode fait apparaître un indicateur inhabituel mais utile :
le prix par mètre carré réellement utilisé.
Un logement plus petit, mieux distribué et mieux situé peut devenir beaucoup plus intéressant qu’un bien supérieur sur le papier.
Pensez déjà au propriétaire que vous serez dans vingt ans
Acheter une maison ou un appartement à 40 ans implique potentiellement d’y vivre encore à 60 ou 70 ans.
Une maison avec trois niveaux, un grand jardin et quinze marches jusqu’à l’entrée peut offrir un cadre formidable aujourd’hui et devenir moins pratique avec l’âge.
Un appartement sans ascenseur présente évidemment la même faiblesse.
Il faut donc examiner :
- les escaliers ;
- l’accessibilité ;
- la distance jusqu’aux commerces ;
- la proximité des transports publics ;
- la quantité d’entretien physique nécessaire ;
- la possibilité d’aménager une chambre et une salle d’eau sur le même niveau.
Un bien adapté à plusieurs étapes de vie dispose également d’un marché potentiel plus large lors d’une revente.
Neuf, récent ou ancien : ajoutez une seconde dimension à votre choix
Choisir entre maison ou appartement ne suffit pas. Il faut ensuite choisir entre du neuf, de l’existant ou de l’ancien puis comparer l’âge, la technique et le stade de vie du bâtiment.
Un logement neuf limite généralement les rénovations immédiates et bénéficie de standards énergétiques récents. Un logement existant permet en revanche d’observer ce que vous achetez réellement : luminosité, voisinage, bruit, végétation, circulation et comportement du bâtiment ont déjà été éprouvés.
Le neuf supprime certains risques et en crée d’autres
Un projet acheté sur plan réduit normalement le risque d’une toiture à refaire dans cinq ans.
Mais il introduit d’autres inconnues :
- rendu final différent de ce que vous imaginiez ;
- choix de finitions à effectuer rapidement ;
- coût des modifications demandées à l’acquéreur ;
- délai de livraison ;
- évolution du quartier encore inachevé ;
- qualité réelle de l’exécution.
Le neuf et l’ancien ne s’opposent donc pas entre « sans risque » et « avec risque ».
Ils déplacent simplement le risque.
L’écart entre prix d’achat et valeur bancaire peut changer votre projet en quelques minutes
Voici probablement l’une des vérifications les plus importantes avant de faire une offre.
Vous souhaitez acheter une maison ou un appartement pour CHF 950’000.–.
Vous prévoyez 20% de fonds propres et CHF 760’000.– d’hypothèque.
Mais le prêteur estime la valeur de nantissement à CHF 900’000.–.
Les normes minimales prévoient que la différence positive entre le prix payé et la valeur de nantissement soit financée entièrement par des fonds propres ne provenant pas du 2e pilier.
Autrement dit, la banque ne finance pas nécessairement votre enthousiasme.
Un prix accepté par l’acheteur et le vendeur n’est pas automatiquement la valeur retenue par le prêteur.
C’est précisément pourquoi il est utile de faire examiner un appartement ou une maison à vendre par rapport à votre dossier hypothécaire avant de vous engager définitivement.
Un courtier hypothécaire peut également présenter le projet à plusieurs prêteurs. Les critères internes et méthodes d’évaluation peuvent différer, ce qui permet de confronter plusieurs solutions au lieu de dépendre d’une seule réponse bancaire.
Acheter une maison ou un appartement à CHF 900’000.– : deux risques différents
Prenons maintenant deux acquisitions de CHF 900’000.– avec :
- CHF 180’000.– de fonds propres ;
- CHF 720’000.– d’hypothèque, soit 80% ;
- un taux hypothétique de 2% pour rendre les scénarios comparables ;
- aucun amortissement dans le tableau, conformément à l’hypothèse de comparaison.
Cette dernière hypothèse est volontairement théorique. Pour une résidence principale financée selon les standards bancaires usuels, une dette représentant 80% de la valeur de nantissement doit normalement être ramenée aux deux tiers en quinze ans au maximum.
Scénario A : maison individuelle de CHF 900’000.–
| Rubrique | Hypothèse | Montant |
|---|---|---|
| Prix d’achat | Maison individuelle | CHF 900’000.– |
| Fonds propres | 20% | CHF 180’000.– |
| Hypothèque | 80% | CHF 720’000.– |
| Frais d’acquisition | Hypothèse de calcul : 3% | CHF 27’000.– |
| Intérêts annuels | 2% sur CHF 720’000.– | CHF 14’400.– |
| Intérêts passifs potentiellement déclarables selon le système actuel | Sous réserve de la situation fiscale globale | CHF 14’400.– |
| Réserve technique annuelle | Hypothèse budgétaire : 1% | CHF 9’000.– |
| Responsabilité des travaux | Individuelle | 100% propriétaire |
Le chiffre à retenir n’est pas seulement CHF 9’000.– de réserve annuelle.
Le propriétaire doit être capable d’absorber la volatilité de cette dépense : toiture, chauffage et fenêtres peuvent décider de ne pas respecter votre budget Excel.
Scénario B : appartement en PPE de CHF 900’000.–
| Rubrique | Hypothèse | Montant |
|---|---|---|
| Prix d’achat | Appartement PPE | CHF 900’000.– |
| Fonds propres | 20% | CHF 180’000.– |
| Hypothèque | 80% | CHF 720’000.– |
| Frais d’acquisition | Hypothèse de calcul : 3% | CHF 27’000.– |
| Intérêts annuels | 2% sur CHF 720’000.– | CHF 14’400.– |
| Intérêts passifs potentiellement déclarables selon le système actuel | Sous réserve de la situation fiscale globale | CHF 14’400.– |
| Charges PPE | Hypothèse : CHF 650.–/mois | CHF 7’800.– |
| Travaux extraordinaires | Selon réserves et décisions de la PPE | Non prévisible sans analyse |
Ces deux exemples montrent pourquoi acheter une maison ou un appartement au même prix n’aboutit pas au même profil de risque.
La maison exige une réserve personnelle.
La PPE exige de comprendre la réserve collective.
 Vous pouvez tester notre simulateur hypothécaire pour avoir une idée de la structure de votre futur crédit hypothécaire.
Et les CHF 14’400.– d’intérêts : combien déduire fiscalement ?
CHF 720’000.– × 2% donnent CHF 14’400.– d’intérêts hypothécaires annuels.
Dans le système fiscal actuellement applicable, les intérêts passifs privés peuvent en principe être déduits dans les limites légales. Dans un cas simple où la limite globale n’est pas atteinte, les CHF 14’400.– peuvent donc être déclarés comme intérêts passifs.
Mais déduire CHF 14’400.– ne signifie jamais économiser CHF 14’400.– d’impôts. La déduction réduit le revenu imposable ; son effet dépend ensuite de votre situation fiscale.
Et cette mécanique a désormais une date de fin pour de nombreux propriétaires occupants.
En 2029, la valeur locative sera supprimée pour les logements occupés par leur propriétaire, mais les frais d’entretien ne seront plus déductibles et la déduction des intérêts passifs sera fortement restreinte. Une déduction temporaire subsistera notamment pour certaines premières acquisitions d’un logement principal en Suisse.
Une personne qui souhaite acheter une maison ou un appartement en 2026 pour vingt ans ne devrait donc pas choisir sa stratégie d’endettement uniquement en fonction de la fiscalité actuelle.
Comment choisir sans transformer la décision en tableau de 47 critères ?
À ce stade, il serait facile de produire une checklist interminable.
Une méthode plus efficace consiste à tester chaque bien contre quatre risques.
Risque financier : combien devrez-vous payer si le scénario défavorable survient ?
Risque de dépendance : qui peut décider d’une dépense ou d’une modification sans que vous soyez seul maître du choix ?
Risque d’usage : le logement restera-t-il adapté si votre travail, votre famille ou votre mobilité changent ?
Risque de sortie : combien d’acheteurs pourraient raisonnablement vouloir ce bien lorsque vous déciderez de le vendre ?
Une maison extrêmement personnalisée peut être parfaite pour vous tout en réduisant le nombre de futurs acquéreurs.
Un appartement très standard peut offrir moins de liberté mais être compréhensible immédiatement par un marché plus large.
Pour acheter une maison ou un appartement, cherchez donc moins le bien « idéal » que le bien dont vous comprenez parfaitement les compromis.
FAQ : acheter une maison ou un appartement en Suisse
Une maison coûte-t-elle toujours plus cher qu’un appartement ?
Non. L’emplacement peut inverser complètement le rapport. Un appartement urbain haut de gamme peut coûter davantage qu’une maison située plus loin. Il faut également intégrer les charges, la mobilité, les travaux et les réserves nécessaires.
Que faut-il absolument contrôler avant d’acheter un appartement en PPE ?
Demandez le règlement PPE, les comptes, le budget, le montant et l’évolution du fonds de rénovation, plusieurs procès-verbaux d’assemblées, la liste des travaux réalisés et les rénovations discutées. Vérifiez également la nature juridique des places de parc, terrasses ou jardins présentés comme privatifs.
Que vérifier en priorité avant d’acheter une maison ?
Ne commencez pas par la décoration. Examinez l’état des composants coûteux, le registre foncier, les servitudes, le terrain, les possibilités de transformation, les restrictions de construction et, lorsque pertinent, les dangers naturels ou caractéristiques particulières de la parcelle.
Une PPE récente est-elle nécessairement financièrement sûre ?
Non. Un bâtiment récent a normalement moins de rénovations immédiates, mais il faut vérifier la constitution progressive des réserves, les éventuels défauts de construction et la manière dont la copropriété anticipe les dépenses futures.
Faut-il obtenir le financement avant de choisir le bien ?
Il est utile de connaître au moins votre capacité d’achat avant de commencer sérieusement les recherches. Pour un objet précis, la valeur retenue par le prêteur doit ensuite être vérifiée, car elle peut être inférieure au prix convenu et augmenter le besoin de fonds propres.
Acheter une maison ou un appartement : faites d’abord financer votre projet, puis vos mètres carrés
Le choix final ne se résume donc pas à « maison ou appartement ».
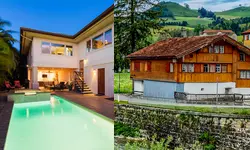
Une maison offre généralement davantage de contrôle, d’intimité, de terrain et de possibilités de transformation. En échange, elle concentre sur son propriétaire les responsabilités et les dépenses importantes.
L’appartement en PPE mutualise une partie de ces responsabilités et permet souvent d’accéder à des emplacements où une maison serait financièrement inaccessible. En contrepartie, vous achetez également une quote-part d’un bâtiment, un règlement, une gouvernance collective et parfois des décisions déjà en préparation.
Avant d’acheter une maison ou un appartement, posez-vous finalement trois questions :
- est-ce que j’utiliserai réellement ce que je paie ?
- puis-je absorber les dépenses que je ne vois pas encore ?
- mon financement restera-t-il confortable si ma situation évolue ?
Si la réponse à la troisième question n’est pas claire, il est préférable de résoudre le financement avant de tomber amoureux du bien.
Un courtier hypothécaire peut déterminer votre capacité d’emprunt, confronter votre projet aux critères de plusieurs prêteurs et comparer les solutions de financement disponibles. Cette démarche permet également d’identifier rapidement si le prix envisagé, le niveau de fonds propres ou la structure de l’hypothèque risquent de poser problème.
Faites une demande maintenant pour obtenir des propositions de crédit hypothécaire qui vous permettent d’acheter le bien que vous désirez.
Un appartement ou une maison à vendre peut disparaître du marché.
Vos finances, elles, devront encore vivre avec l’achat longtemps après la remise des clés.
Vous envisagez d’acheter une maison ou un appartement en Suisse ? Faites évaluer votre capacité financière et votre projet avant de vous engager afin de connaître votre marge réelle et les possibilités de financement auprès de plusieurs prêteurs.
Disclaimer : les informations présentées dans ce guide sont générales et ne constituent ni une offre de financement ni un conseil juridique ou fiscal personnalisé. Les conditions hypothécaires, conséquences fiscales, frais d’acquisition, règles de PPE et coûts liés au bien dépendent notamment du prêteur, du canton, de la commune, de l’objet immobilier et de la situation personnelle de l’acquéreur. Les exemples chiffrés servent uniquement à illustrer les mécanismes décrits.
Sources institutionnelles principales : Autorité fédérale de surveillance des marchés financiers (FINMA) pour les exigences minimales relatives au financement hypothécaire ; Confédération suisse – Office fédéral de la justice pour l’état actuel et le projet de révision du droit de la propriété par étages ; Administration fédérale des contributions (AFC) pour la réforme de l’imposition de la propriété du logement.