Finanzieren Sie Ihr Projekt mit einem professionellen Hypothekenberater
- Warum einen Hypothekenberater beiziehen?
- Unser Hypothekenvermittlungsservice in der Schweiz
- Ihre Hypothekarfinanzierung in sechs Schritten
- Warum kommen nicht alle Banken zum gleichen Ergebnis?
- Was ein Berater über den Zinssatz hinaus vergleichen muss
- Was kostet unser Hypothekenvermittlungsservice?
- Führt die Vergütung durch den Kreditgeber zu einem Interessenkonflikt?
- Was Ihnen ein Hypothekenberater konkret bringt
- In welchen Situationen schafft ein Berater den grössten Mehrwert?
- Welche Unterlagen sollten Sie für Ihren Antrag vorbereiten?
- Wann sollten Sie pretimmobilier.ch kontaktieren?
- Häufige Fragen zum Hypothekenberater
Ein Hypothekenberater beschränkt sich nicht darauf, einen attraktiven Zinssatz zu suchen. Er analysiert Ihre Situation, prüft die Schlüssigkeit der Finanzierung, bereitet Ihr Dossier vor und wählt Institute aus, deren Kriterien tatsächlich zu Ihrem Profil und zur Immobilie passen.
Bei pretimmobilier.ch profitieren Sie von einem kostenlosen und unverbindlichen Erstgespräch (auch das weitere Verfahren ist für Sie kostenlos). Wir prüfen Ihr Projekt und vermitteln Sie anschliessend an den Partner in unserem Netzwerk, der über die relevanteste Erfahrung und die passenden Zugänge für die Bearbeitung Ihres Dossiers verfügt.
Warum einen Hypothekenberater beiziehen?
Wenn Sie direkt einen Kreditgeber kontaktieren (Bank, Versicherung oder Pensionskasse), prüft dieser Ihren Antrag nach seinen eigenen Regeln, Produkten und seiner Risikopolitik. Er kann Sie korrekt beraten, vergleicht sein Angebot jedoch nicht mit den Angeboten seiner Konkurrenten.
Die Aufgabe des Beraters ist eine andere. Er sucht bei mehreren Kreditgebern nach einer Lösung und vertritt Ihr Dossier gegenüber Ansprechpartnern, die es finanzieren könnten. Seine Arbeit umfasst insbesondere:
- die Machbarkeit Ihres Kaufs;
- den Betrag, den Sie vernünftigerweise aufnehmen können;
- die Zusammensetzung Ihrer Eigenmittel;
- die Art und Weise, wie Ihr Einkommen angerechnet wird;
- die Bewertung der Immobilie;
- die Wahl des Hypothekenmodells;
- die Vertragsbedingungen und Gebühren;
- den erforderlichen Zeitplan für die Beschaffung der Finanzierung.
Der Zinssatz ist daher nur ein Element der Entscheidung. Ein leicht günstigeres Angebot kann nachteilig werden, wenn es eine lange unflexible Laufzeit, teure Zusatzprodukte oder eine hohe Entschädigung bei einem vorzeitigen Verkauf vorsieht.
Unser Hypothekenvermittlungsservice in der Schweiz
pretimmobilier.ch ist keine Bank und vergibt selbst keine Kredite. Unsere Aufgabe besteht darin, Ihr Projekt zu verstehen, seine Besonderheiten zu erkennen und den Fachmann auszuwählen, der Ihr Dossier am besten vertreten kann.
Diese Organisation vermeidet eine häufige Schwäche von Vermittlungsplattformen: dasselbe Dossier automatisch an mehrere Berater weiterzuleiten, ohne deren Spezialisierung zu berücksichtigen.
Die Finanzierung eines Hauptwohnsitzes in Genf wird nicht zwingend gleich behandelt wie eine Renditeimmobilie in Freiburg, eine Zweitwohnung im Wallis oder der Kauf eines älteren Gebäudes mit erheblichem Renovationsbedarf. Immobilienart, Region, gewünschter Betrag, Einkommen und Zeitplan können die Auswahl der infrage kommenden Kreditgeber verändern.
Ihre Hypothekarfinanzierung in sechs Schritten
1. Wir prüfen Ihr Immobilienprojekt
Der Erstkontakt erfolgt über pretimmobilier.ch. So können wir die wesentlichen Informationen zusammentragen, ohne von Ihnen sofort ein vollständiges Bankdossier zu verlangen.
Dabei möchten wir insbesondere wissen:
- ob es sich um einen Hauptwohnsitz, eine Zweitwohnung oder eine Renditeliegenschaft handelt;
- ob Sie die Immobilie bereits gefunden haben;
- in welchem Kanton und in welcher Gemeinde sie liegt;
- wie hoch ihr ungefährer Preis ist;
- welchen Betrag Sie aufnehmen möchten;
- über welche Eigenmittel Sie verfügen;
- wie Ihre berufliche Situation aussieht;
- bis wann die Finanzierung bestätigt sein muss.
Diese Vorprüfung verhindert, dass Ihr Projekt einem Generalisten anvertraut wird, obwohl Ihr Dossier besondere Fachkenntnisse erfordert.
2. Wir wählen den passenden Partner aus
Nach diesem ersten Austausch wählen wir den Partner aus unserem Netzwerk, der am besten zum Dossier passt. Die Auswahl kann von seiner Tätigkeitsregion, seinen Beziehungen zu bestimmten Kreditgebern, seiner Erfahrung mit atypischen Einkommen oder seiner Fachkenntnis bei einer bestimmten Finanzierungsart abhängen.
Ein Partner, der hauptsächlich Dossiers von Angestellten bearbeitet, ist beispielsweise nicht zwingend am besten geeignet, die Jahresrechnungen eines Unternehmens zu analysieren, das dem Kreditnehmer gehört. Ebenso verfügt ein auf Hauptwohnsitze spezialisierter Berater nicht immer über dieselben Zugänge für die Finanzierung von Renditeliegenschaften.
Wir suchen daher nach der passenden Kombination aus Kunde, Immobilie und dem für das Dossier zuständigen Spezialisten.
3. Der Berater erstellt Ihr Finanzierungsdossier
Anschliessend übernimmt der ausgewählte Partner. Er sammelt die Belege, prüft deren Schlüssigkeit und berechnet Ihre Tragbarkeit.
Die Tragbarkeit bezeichnet das Verhältnis zwischen den theoretischen Kosten der Immobilie und den vom Kreditgeber anerkannten nachhaltigen Einkommen. Für diese Berechnung stützen sich die Institute in der Regel nicht nur auf den tatsächlich angebotenen Zinssatz. Häufig verwenden sie einen langfristigen kalkulatorischen Zinssatz von rund 4,5% bis 5%, zu dem die Amortisation sowie geschätzte Unterhaltskosten und Nebenkosten hinzukommen. Die zulässigen Kosten liegen üblicherweise bei ungefähr einem Drittel des massgebenden Einkommens, wobei jeder Kreditgeber seine eigenen Regeln beibehält.
Der Berater prüft zudem die Herkunft der Eigenmittel, bestehende finanzielle Verpflichtungen und die Stabilität des Einkommens. Ein Dossier muss nicht nur vollständig sein: Zahlen, Dokumente und Erläuterungen müssen dieselbe Geschichte erzählen.

4. Der Berater erarbeitet eine Finanzierungsstrategie
Bevor Angebote eingeholt werden, legt der Berater fest, wie die Finanzierung strukturiert und präsentiert werden soll. Dieser Schritt wird häufig vernachlässigt, wenn der Käufer selbst mehrere Banken kontaktiert.
Die Strategie kann folgende Punkte betreffen:
- die Höhe der Eigenmittel, die sofort eingesetzt werden sollen;
- den Bezug oder die Verpfändung von Vorsorgeguthaben;
- die direkte oder indirekte Amortisation;
- die Aufteilung zwischen Festzins und SARON-Hypothek;
- die Vertragslaufzeit;
- die Anzahl der Tranchen;
- die Anrechnung eines Mietertrags;
- die Finanzierung von Bau- oder Renovationsarbeiten;
- die Tragbarkeit nach der Pensionierung.
In der Schweiz wird ein Hauptwohnsitz in der Regel bis zu maximal 80% seines Belehnungswerts finanziert. Mindestens 10% dieses Werts müssen aus Eigenmitteln stammen, die nicht aus einem Bezug der 2. Säule stammen. Die Schuld muss grundsätzlich innerhalb von höchstens fünfzehn Jahren auf zwei Drittel des Belehnungswerts reduziert werden oder früher, wenn die Pensionierung einen kürzeren Zeithorizont erfordert.
Diese Werte sind allgemeine Regeln und kein Anspruch auf Finanzierung. Je nach Immobilie und Profil des Kreditnehmers kann ein Kreditgeber mehr Eigenmittel oder eine schnellere Amortisation verlangen.
5. Das Dossier wird den passenden Kreditgebern vorgelegt
Ein seriöser Berater übermittelt Ihr Dossier nicht automatisch an alle verfügbaren Institute. Er ermittelt zunächst diejenigen, deren Kreditpolitik mit Ihrer Situation vereinbar ist.
Banken, Versicherungsgesellschaften und Pensionskassen finanzieren nicht zwingend dieselben Immobilienarten. Einige Kreditgeber bevorzugen Hauptwohnsitze und langfristige Festhypotheken. Andere akzeptieren häufiger Finanzierungen von Renditeobjekten, Baukredite oder SARON-Lösungen. Einschränkungen können auch die Region, den Mindestbetrag, die Belehnungsquote oder die Art der Immobilie betreffen.
Der richtige Kreditgeber ist nicht einfach derjenige, der den tiefsten Zinssatz veröffentlicht. Entscheidend ist zunächst, dass er die Immobilie finanzieren, Ihr Einkommen korrekt anrechnen und einen Vertrag anbieten kann, der zu Ihren künftigen Plänen passt.
6. Sie vergleichen die Angebote und entscheiden
Der Berater analysiert die eingegangenen Antworten und erklärt Ihnen die Unterschiede. Sie bleiben frei, ein Angebot anzunehmen oder abzulehnen.
Wenn ein Angebot ausgewählt wurde, koordiniert er die notwendigen Schritte bis zum Abschluss der Finanzierung: zu erfüllende Bedingungen, zusätzliche Unterlagen, Kreditbestätigung, Abstimmung mit dem Notar und Bereitstellung der Mittel.
Warum kommen nicht alle Banken zum gleichen Ergebnis?
Die Mindestregeln für Hypothekarfinanzierungen gelten für einen grossen Teil des Marktes, ihre Umsetzung ist jedoch nicht einheitlich. Kreditgeber legen ihre Bewertungsmethoden, ihren kalkulatorischen Zinssatz, die akzeptierten Einkommen und ihre Tragbarkeitsgrenzen in internen Richtlinien fest.
Daraus ergibt sich, dass ein Dossier von einem Institut abgelehnt und von einem anderen akzeptiert werden kann, ohne dass eines von beiden zwingend einen Fehler gemacht hat. Ihre Risikobeurteilung kann schlicht unterschiedlich sein.
Die Anrechnung der Einkommen
Ein seit mehreren Jahren ausbezahlter fixer Lohn lässt sich relativ einfach dokumentieren. Die folgenden Situationen erfordern eine vertiefte Analyse:
- variable Boni oder Provisionen;
- Überstunden;
- selbstständige Erwerbstätigkeit;
- Einkommen von mehreren Arbeitgebern;
- ausländische Einkommen;
- Dividenden aus dem eigenen Unternehmen;
- Mieterträge;
- Unterhaltszahlungen;
- Einkommen, die bei der Pensionierung voraussichtlich sinken.
Ein Institut kann den Durchschnitt mehrerer Geschäftsjahre berücksichtigen, auf variable Einkommen einen Abschlag anwenden oder diese gar nicht anerkennen. Der Berater muss daher die Logik der Kreditgeber kennen, bevor er den Antrag einreicht.
Der für die Immobilie angesetzte Wert
Der mit dem Verkäufer vereinbarte Preis entspricht nicht automatisch dem von der Bank akzeptierten Wert. Bei einem Immobilienkauf wendet der Kreditgeber in der Regel das Niederstwertprinzip an: Er berücksichtigt den tieferen Betrag aus Kaufpreis und eigener Schätzung des Marktwerts.
Angenommen, Sie kaufen eine Immobilie für CHF 1’000’000.–, der Kreditgeber bewertet sie jedoch mit CHF 900’000.–. Eine maximale Finanzierung von 80% würde dann auf CHF 900’000.– berechnet, also auf CHF 720’000.–.
Sie müssten somit CHF 280’000.– Eigenmittel einbringen, um die Differenz zwischen Kaufpreis und gewährtem Kredit zu decken. Das sind CHF 80’000.– mehr als die CHF 200’000.–, die erforderlich wären, wenn die Immobilie zum Kaufpreis bewertet worden wäre. Nicht finanzierte Erwerbskosten kämen zu diesem Betrag noch hinzu.
Eine gute Vorbereitung ermöglicht es, dieses Risiko zu erkennen, bevor Sie eine Verpflichtung eingehen, die schwer einzuhalten wäre.
Die Merkmale der Immobilie
Der Kreditgeber prüft auch, ob die Immobilie unter normalen Bedingungen wieder verkauft werden könnte, falls der Kredit nicht mehr bedient würde. Seine Analyse kann beeinflusst werden durch:
- die Lage und die lokale Nachfrage;
- den allgemeinen Zustand des Gebäudes;
- anstehende Renovationen;
- die energetische Qualität;
- die Fläche und Raumaufteilung;
- einen gewerblichen Anteil im Gebäude;
- ein Baurecht;
- ein im Verhältnis zum Wohnobjekt sehr grosses Grundstück;
- unzureichende Mieterträge;
- nicht bewilligte Arbeiten;
- Stockwerkeigentum mit einem zu kleinen Erneuerungsfonds.
Der Berater kann die Merkmale der Immobilie nicht verändern, aber er kann vermeiden, das Objekt Kreditgebern vorzulegen, die solche Eigenschaften von vornherein ausschliessen.
Was ein Berater über den Zinssatz hinaus vergleichen muss
Zwei Angebote mit demselben Zinssatz und demselben Betrag sind nicht zwingend gleichwertig. Ein professioneller Vergleich muss auch Klauseln berücksichtigen, die während der gesamten Vertragsdauer finanzielle Auswirkungen haben können.
Das Hypothekenmodell
Eine Festhypothek bietet für einen bestimmten Zeitraum einen stabilen vertraglichen Zinssatz. Eine SARON-Hypothek besteht aus einem an den Geldmarkt gekoppelten Referenzzinssatz und einer vom Kreditgeber festgelegten Marge.
Die Wahl sollte von Ihrer Toleranz gegenüber Schwankungen, Ihren finanziellen Reserven, Ihrem Anlage- beziehungsweise Besitzhorizont und der gewünschten Flexibilität abhängen. Sie sollte nicht allein auf dem am Tag des Vergleichs tiefsten Zinssatz beruhen.
Laufzeit und Fälligkeiten
Eine lange Laufzeit verbessert die Budgetplanung, schränkt aber häufig die Freiheit ein, die Strategie zu ändern. Eine kurze Laufzeit bietet mehr Flexibilität, birgt jedoch das Risiko, in einem ungünstigeren Zinsumfeld verlängern zu müssen.
Die Aufteilung auf mehrere Tranchen kann das Risiko reduzieren, die gesamte Hypothek gleichzeitig verlängern zu müssen. Sie kann Sie jedoch auch stärker an den Kreditgeber binden, wenn die Fälligkeiten zu weit auseinanderliegen: Ein neues Institut übernimmt selten nur eine einzelne Tranche, ohne die gesamte Finanzierung zu kontrollieren. Ein grosser Abstand zwischen den Fälligkeiten kann daher den Wechsel zu einem Konkurrenten erschweren.
Die Ausstiegsbedingungen
Ein Verkauf, eine Scheidung, ein Umzug oder eine berufliche Veränderung können dazu führen, dass Sie die Finanzierung vor Ablauf ändern müssen. Die vorzeitige Auflösung einer Festhypothek kann eine erhebliche Vorfälligkeitsentschädigung auslösen, die insbesondere anhand des Betrags, der Restlaufzeit und der Marktbedingungen berechnet wird.
Vor der Unterzeichnung sollten Sie daher Folgendes prüfen:
- die Bedingungen für die Übertragung der Hypothek auf eine andere Immobilie;
- die Folgen eines Verkaufs;
- die Behandlung einer vorzeitigen Rückzahlung;
- die administrativen Gebühren;
- die Möglichkeiten eines Modellwechsels;
- die Kündigungsfristen.
Gebühren und zusätzliche Geschäftsbeziehungen
Einige Kreditgeber verrechnen Gebühren für Bewertung, Dossierbearbeitung, Änderungen, Verlängerungen oder die Übertragung eines Schuldbriefs. Andere knüpfen einen Rabatt an die Eröffnung eines Kontos, die Übertragung von Anlagen oder den Abschluss eines Vorsorgeprodukts.
Diese Elemente machen ein Angebot nicht automatisch schlecht. Sie müssen jedoch beziffert und in den Vergleich einbezogen werden. Je nach Anbieter und Vorgang können zu den Zinsen Hypothekargebühren von mehreren hundert Franken hinzukommen.
Was kostet unser Hypothekenvermittlungsservice?
Unser Service ist für den Kunden kostenlos. Sie bezahlen pretimmobilier.ch keine Honorare für die Prüfung Ihres Projekts, die Auswahl des Partners oder die Vermittlung.
Wenn die Finanzierung zustande kommt, zahlt der ausgewählte Kreditgeber dem Fachmann, der das Dossier vermittelt und bearbeitet hat, eine Provision. Die Vergütung von pretimmobilier.ch stammt aus dieser Geschäftsbeziehung, direkt oder über den mit der Finanzierung betrauten Partner.
Es handelt sich also nicht um unbezahlte Arbeit: Der Service wird vom Kreditgeber finanziert und nicht dem Kreditnehmer in Rechnung gestellt.
Wie hoch ist die Provision?
Es gibt keinen einheitlichen Provisionssatz für alle Berater und alle Schweizer Institute. Die Ansätze hängen insbesondere vom Kreditgeber, vom Betrag, vom Produkt, von der Laufzeit und teilweise vom vermittelten Geschäftsvolumen ab.
Von einigen Marktteilnehmern veröffentlichte Angaben nennen im Allgemeinen eine Provision von ungefähr 0,3% bis 1% des Hypothekarbetrags. Diese Bandbreite ist lediglich ein Richtwert und stellt keinen offiziellen Tarif dar, der für jedes Dossier gilt.
Beispielsweise entspricht eine Provision von 0,5% auf einer Hypothek von CHF 800’000.– einem Betrag von CHF 4’000.–. Dieser Betrag wird vom Kreditgeber bezahlt; unsere Dienstleistungen stellen Ihnen dafür keine entsprechende Vermittlungsrechnung aus.
Warum ist ein Kreditgeber bereit, einen Berater zu vergüten?
Der Berater bringt dem Kreditgeber einen Kunden, dessen Projekt bereits vorgeprüft wurde. Er sammelt die Unterlagen, klärt die Besonderheiten des Dossiers und reduziert einen Teil des Aufwands für Akquisition und Vorbereitung.
Für den Kreditgeber ist diese Provision somit ein Akquisitions- und Vertriebskostenfaktor. Für den Kunden ermöglicht dieses Modell eine professionelle Begleitung, ohne dass zu den bereits erheblichen Kaufkosten noch Vermittlungshonorare hinzukommen.
Führt die Vergütung durch den Kreditgeber zu einem Interessenkonflikt?
Die Frage ist berechtigt. Die Provisionen können zwischen den Instituten variieren. Zu behaupten, es bestehe keinerlei potenzieller Konflikt, wäre daher ungenau.
Unsere Antwort beruht auf der angewandten Methode:
- pretimmobilier.ch wählt den Partner anhand der Merkmale des Dossiers aus;
- die Kreditgeber werden danach ausgewählt, ob sie den Kunden und die Immobilie finanzieren können;
- die Angebote werden nach ihren Gesamtbedingungen beurteilt, nicht nur nach der Provision oder dem ausgewiesenen Zinssatz;
- der Kunde erhält die notwendigen Erläuterungen, um seine Entscheidung zu treffen;
- die endgültige Wahl liegt immer beim Kunden;
- kein Finanzierungsabschluss wird vorgeschrieben.
Wir behaupten nicht, automatisch jeden in der Schweiz tätigen Kreditgeber zu vergleichen. Ein wirklich nützlicher Vergleich umfasst die Institute, die für das betreffende Dossier zugänglich und relevant sind.
Unser Ziel ist es, Ihnen eine finanzierbare, verständliche und auf Ihr langfristiges Projekt abgestimmte Lösung zu präsentieren.

Was Ihnen ein Hypothekenberater konkret bringt
Ein geprüftes Budget, bevor Sie sich verpflichten
Eine Online-Simulation liefert eine erste Schätzung, kann aber nicht immer einen Bonus korrekt anrechnen, die Jahresrechnungen eines Selbstständigen beurteilen, die Auswirkungen der Pensionierung erfassen oder eine Differenz zwischen Kaufpreis und Bankbewertung vorwegnehmen.
Der Berater gleicht das theoretische Budget mit der Realität des Dossiers ab. Diese Prüfung ist besonders hilfreich, bevor Sie eine Reservation unterzeichnen, ein verbindliches Angebot abgeben oder sich gegenüber einem Verkäufer verpflichten.
Ein Dossier beim richtigen Ansprechpartner
Zehn Institute ohne Strategie zu kontaktieren ist nicht zwingend wirksamer, als drei gezielt ausgewählte anzufragen. Eine zielgerichtete Anfrage reduziert unnötige Schritte und konzentriert die Verhandlung auf Kreditgeber, bei denen ein Abschluss realistisch ist.
Ein besseres Verständnis der Bankentscheide
Eine Ablehnung durch eine Bank bedeutet nicht immer, dass das Projekt unmöglich ist. Sie kann mit der internen Politik des Kreditgebers, einem fehlenden Dokument, einer vorsichtigen Immobilienbewertung oder einer ungünstigen Methode zur Einkommensberechnung zusammenhängen.
Der Berater identifiziert den blockierenden Punkt und prüft, ob er korrigiert, erklärt oder einem anderen Institut vorgelegt werden kann.
Ein Vertragsvergleich, nicht nur ein Preisvergleich
Sie erhalten eine strukturierte Übersicht der Angebote: Zinssatz, Laufzeit, SARON-Marge, Amortisation, Gebühren, Sicherheiten, Ausstiegsbedingungen und Zusatzprodukte.
Ein Ansprechpartner während des gesamten Verfahrens
Der Berater verfolgt Dokumentenanfragen, Fragen der Kreditanalysten und die mit dem Verkauf verbundenen Fristen. Sie müssen dieselbe Erklärung nicht bei jedem Institut erneut abgeben.
Sie behalten Ihre Entscheidungsfreiheit
Sie delegieren nicht die Entscheidung. Sie delegieren Analyse, Suche und Verhandlung. Sie bleiben frei, das Angebot zu wählen, zusätzliche Erläuterungen zu verlangen oder nicht weiterzufahren.
In welchen Situationen schafft ein Berater den grössten Mehrwert?
Die Vermittlung kann auch bei einem Standarddossier nützlich sein, ihr Mehrwert wird jedoch besonders sichtbar, wenn die Finanzierung eine Schwierigkeit oder mehrere Variablen umfasst.
Erster Immobilienkauf
Beim ersten Kauf müssen Sie sich gleichzeitig mit Tragbarkeit, Eigenmitteln, Schuldbrief, Amortisation, Notariatsverfahren und Zinsmodellen auseinandersetzen. Ein erfahrener Ansprechpartner hilft, die einzelnen Entscheidungen in die richtige Reihenfolge zu bringen.
Selbstständigkeit oder variable Einkommen
Jahresrechnungen, vom eigenen Unternehmen ausbezahlte Löhne, Dividenden und Ergebnisschwankungen müssen nach den Regeln des Kreditgebers analysiert werden. Die Wahl des Instituts kann einen grösseren Einfluss haben als wenige Hundertstel Prozentpunkte beim Zinssatz.
Zweitwohnung
Die Belehnungsquoten sind häufig vorsichtiger angesetzt als bei einem Hauptwohnsitz. Guthaben der 2. Säule dürfen grundsätzlich nicht für die Finanzierung einer Ferienwohnung bezogen werden, und einige Kreditgeber akzeptieren diese Immobilienart nicht.
Renditeimmobilie
Der Kreditgeber analysiert die Rendite, die nachhaltigen Mieterträge, die Kosten, einen möglichen Leerstand und den Ertragswert. Ein hohes persönliches Einkommen des Käufers allein genügt nicht.
Kauf mit Renovationsarbeiten oder Neubau
Die Finanzierung muss zwischen dem Preis des Grundstücks oder Gebäudes, den Arbeiten, Reserven und den aufeinanderfolgenden Auszahlungen unterscheiden. Die erforderlichen Fachkenntnisse und verfügbaren Kreditgeber sind nicht dieselben wie beim Kauf einer fertiggestellten Immobilie.
Annäherung an die Pensionierung
Die Tragbarkeit muss auch nach der absehbaren Einkommensreduktion akzeptabel bleiben. Es kann nötig sein, die Eigenmittel zu erhöhen, eine zusätzliche Amortisation vorzusehen oder den Zielpreis anzupassen. Es empfiehlt sich, diese Frage mehrere Jahre vor der Pensionierung zu klären.
Refinanzierung oder Verlängerung
Wenn Sie mit dem Vergleich und der Übertragung der Finanzierung bis zum Verlängerungsangebot des aktuellen Kreditgebers warten, steht weniger Zeit zur Verfügung. Die Suche sollte in der Regel mehrere Monate vor der Fälligkeit beginnen, unter Berücksichtigung der Kündigungsfrist und der Möglichkeiten einer vorzeitigen Zinsfixierung. Je nach Vertrag und Kreditgeber kann eine Vorbereitung sechs bis achtzehn Monate vor der Fälligkeit sinnvoll sein. Die Übertragung Ihrer Hypothek von einer Bank zu einer anderen vor der Fälligkeit wird als Refinanzierung oder Hypothekenübertragung bezeichnet.
Welche Unterlagen sollten Sie für Ihren Antrag vorbereiten?
Die genauen Unterlagen unterscheiden sich je nach Projekt. Eine erste Liste hilft dennoch, Zeit zu sparen.
Für angestellte Kreditnehmer
- Identitätsausweis oder Aufenthaltsbewilligung;
- Lohnausweise;
- aktuelle Lohnabrechnungen;
- letzte verfügbare Steuerveranlagung;
- aktueller Betreibungsregisterauszug;
- Vorsorgeausweise;
- Nachweise über die Eigenmittel;
- Unterlagen zu bestehenden Krediten, Leasingverträgen oder Unterhaltszahlungen.
Für Selbstständige oder Unternehmensleitende
- Jahresrechnungen mehrerer Geschäftsjahre;
- Steuererklärungen und Steuerveranlagungen;
- Handelsregisterauszug;
- aktuelle Zwischenabschlüsse, falls erforderlich;
- Details zu Beteiligungen und Aktionärsdarlehen;
- Nachweise über Löhne und Dividenden.
Für die Immobilie
- Verkaufsdokumentation;
- Grundbuchauszug;
- Pläne und Flächenangaben;
- Gebäudeversicherungspolice;
- Liste der Renovationen;
- Offerten für geplante Arbeiten;
- Unterlagen zum Stockwerkeigentum;
- Stand des Erneuerungsfonds;
- Mietverträge und Mieterspiegel bei einer Renditeliegenschaft.
Ein weniger als sechs Monate alter Betreibungsregisterauszug gehört häufig zu den für eine Hypothek verlangten Unterlagen.
Wann sollten Sie pretimmobilier.ch kontaktieren?
Bevor Sie eine Immobilie gefunden haben
Eine Budgetbeurteilung ermöglicht Ihnen die Suche innerhalb einer realistischen Preisspanne. Sie verhindert, dass Sie Objekte besichtigen, die Ihre Tragbarkeit nicht zulassen würde, oder umgekehrt Ihren finanziellen Spielraum unterschätzen.
Wenn Sie die Immobilie gefunden haben
Kontaktieren Sie uns, sobald Ihnen die Verkaufsdokumentation, der Preis und der geplante Zeitrahmen vorliegen. Eine mündliche Zusage eines Instituts ersetzt keine Bestätigung, die auf der Analyse des Kunden und der Immobilie beruht.
Vor der Verlängerung Ihrer Hypothek
Übermitteln Sie uns die Beträge, Modelle, Fälligkeiten und Kündigungsfristen Ihrer Tranchen. Wir können prüfen, ob ein Anbietervergleich, eine Restrukturierung oder ein Verbleib beim bisherigen Kreditgeber näher untersucht werden sollte.
Häufige Fragen zum Hypothekenberater
Was ist ein Hypothekenberater?
Ein Hypothekenberater ist ein auf Immobilienfinanzierungen spezialisierter Vermittler. Er analysiert das Dossier des Kreditnehmers, sucht passende Kreditgeber, holt Angebote ein und begleitet den Kunden bis zum Abschluss des Kredits.
Was ist der Unterschied zwischen einem Hypothekenberater und einer Bank?
Eine Bank bietet die Produkte an, die sie selbst finanziert. Ein Hypothekenberater sucht bei mehreren Instituten nach einer Lösung. Über die Kreditvergabe entscheidet er jedoch nicht: Diese Entscheidung liegt ausschliesslich beim Kreditgeber.
Ist der Service wirklich kostenlos?
Ja. pretimmobilier.ch stellt Ihnen für die Qualifizierung des Projekts und die Vermittlung keine Honorare in Rechnung. Kommt die Finanzierung zustande, stammt die Vergütung direkt oder über den Partner, der das Dossier bearbeitet, vom ausgewählten Kreditgeber.
Kann der Hypothekenberater den tiefsten Zinssatz der Schweiz garantieren?
Nein. Eine solche Garantie wäre unseriös. Der Zinssatz hängt vom Markt, vom Zeitpunkt, von der Immobilie, vom Betrag, von der Belehnungsquote, von der Tragbarkeit und von der Politik des Kreditgebers ab. Ziel ist es, bei den für Ihr Dossier relevanten Instituten wettbewerbsfähige und passende Konditionen zu erhalten.
Wie viele Angebote werde ich erhalten?
Die Anzahl hängt vom Dossier und von den Antworten der Kreditgeber ab. Ein einziges tatsächlich finanzierbares Angebot kann wertvoller sein als mehrere nicht bestätigte Simulationen. Der Hypothekenberater sucht einen sinnvollen Vergleich und keine künstlich hohe Anzahl von Angeboten.
Eine Bank hat mein Dossier abgelehnt. Können Sie trotzdem noch helfen?
Möglicherweise. Der Hypothekenberater muss zunächst den Grund für die Ablehnung verstehen. Manche Schwierigkeiten lassen sich beheben oder anders darstellen; andere machen die Finanzierung objektiv zu riskant. Vor einer vollständigen Analyse kann kein Ergebnis garantiert werden.
Muss ich bereits eine Immobilie gefunden haben?
Nein. Sie können uns kontaktieren, um Ihr Budget zu beurteilen, bevor Sie mit Besichtigungen beginnen. Sobald eine konkrete Immobilie gefunden ist, muss der Kreditgeber sie jedoch noch bewerten, bevor er die Finanzierung definitiv bestätigt.
Kann ich den Service auch für eine Zweitwohnung oder eine Renditeimmobilie nutzen?
Ja. Solche Projekte erfordern jedoch eine spezifische Analyse. Eigenmittel, Belehnungsquote, anrechenbare Einkommen und die Auswahl der Kreditgeber können sich von einer selbstbewohnten Hauptwohnung unterscheiden.
Muss ich das vorgelegte Angebot annehmen?
Nein. Das Erstgespräch, die erste Analyse und die Vermittlung sind unverbindlich. Sie treffen die endgültige Entscheidung, nachdem Sie die Erläuterungen zum Angebot erhalten haben.
Lassen Sie Ihr Projekt analysieren, bevor Sie Ihre Hypothek wählen
Eine Immobilienfinanzierung bindet Sie häufig über mehrere Jahre. Die Wahl sollte nicht auf einem Werbezins oder der ersten positiven Antwort beruhen.
pretimmobilier.ch beginnt damit, Ihr Projekt zu verstehen. Anschliessend wählen wir den passendsten Partner aus. Dieser bereitet das Dossier vor, sucht relevante Kreditgeber, verhandelt die Konditionen und begleitet Sie bis zum Abschluss des Kredits, sofern dieser genehmigt wird.
Sie profitieren kostenlos von dieser Expertise, ohne Ihre Entscheidungsfreiheit aufzugeben.
Sie haben ihre Hypothek mit uns erhalten
Finden Sie unsere professionellen Hypothekenberater in der ganzen Schweiz
Zoomez et cliquez sur le canton désiré.
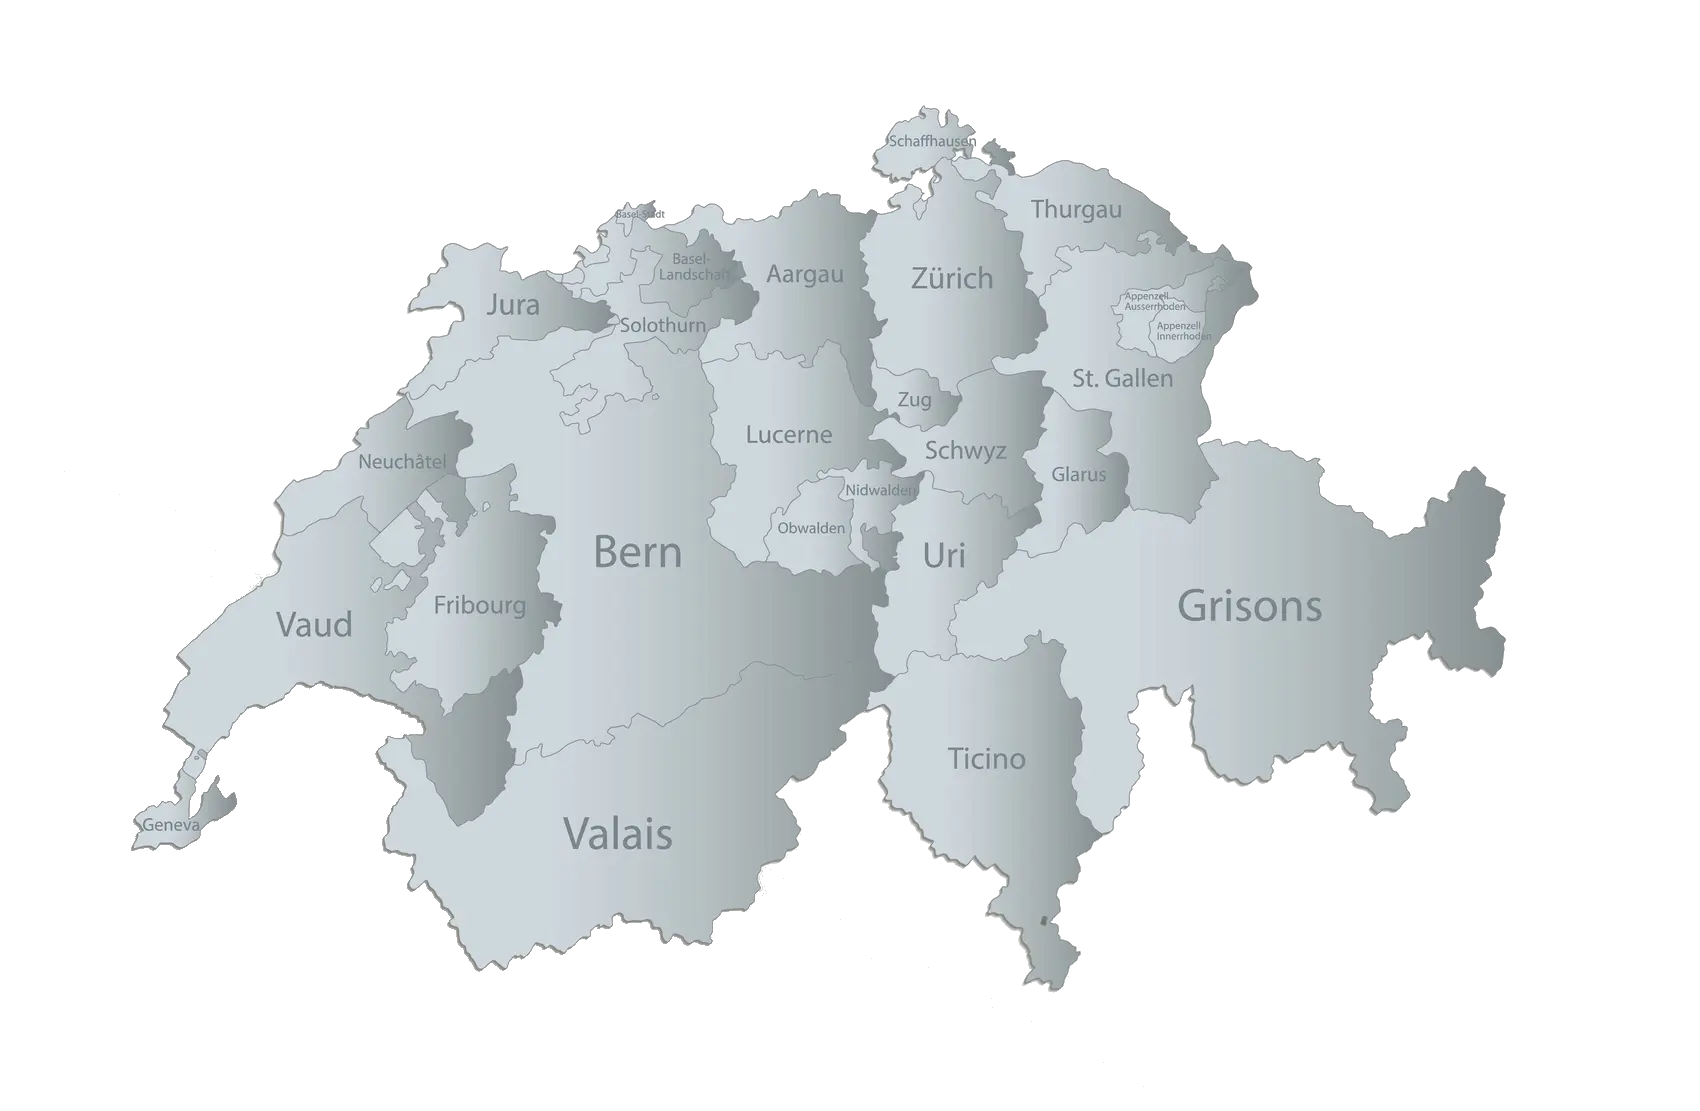
Ihre Hypothekenberater nach Region
Canton de Schaffhouse : crédit hypothécaire au meilleur taux
Canton de Schaffhouse: hypothèque la plus avantageuse avec un courtier indépendant; comparez les prêteurs et financez votre bien aux meilleures conditions.
Canton de Zoug : votre hypothèque aux meilleures conditions
Dans le canton de Zoug, trouvez une hypothèque solide avec un courtier indépendant : comparez les prêteurs pour financer votre bien aux meilleures conditions
Canton de Schwytz: Prêt immobilier aux meilleures conditions
Trouvez votre crédit hypothécaire dans le canton de Schwytz avec un courtier indépendant: comparez les offres et obtenez les meilleures conditions de prêt.
Canton de Nidwald : hypothèque aux meilleures conditions
Trouvez votre crédit hypothécaire dans le canton de Nidwald avec un courtier indépendant : comparez les banques et obtenez les meilleures conditions du marché.
Trouver le meilleur prêt immobilier dans le canton d’Obwald
Trouver votre prêt immobilier aux meilleures conditions dans le canton d’Obwald grâce à un courtier hypothécaire qui vous aider à faire accepter votre dossier.
Canton d’Argovie: Financer votre achat immobilier rapidement
Financez votre bien immobilier dans le canton d’Argovie : prix attractifs, types d’hypothèques, fonds propres, calculateur et conseils pour comparer les offres
Canton de Bâle : Crédit immobilier aux meilleures conditions
Financez votre bien dans le canton de Bâle-Ville ou le canton de Bâle-Campagne: comparez les hypothèques, estimez vos fonds propres et préparez votre dossier
Canton Soleure: obtenez votre crédit hypothécaire rapidement
Canton de Soleure: comment chercher votre prêt hypothécaire pour obtenir les meilleures conditions. Préparer votre dossier avec un courtier professionnel.
Canton de Thurgovie : trouvez votre prêt hypothécaire suisse
Canton de Thurgovie – Obtenez votre crédit hypothécaire rapidement et aux meilleures conditions du marché. Assemblez votre dossier avec un courtier professionnel.
Immo Appenzell: les hypothèques dans la région d’Appenzell
Immo Appenzell: trouvez votre hypothèque aux meilleures conditions à Rhodes-Intérieures ou Rhodes-Extérieures avec un courtier professionnel.
Canton de Glaris: trouvez votre prêt hypothécaire facilement
Canton de Glaris: obtenez votre hypothèque rapidement et aux meilleures conditions. Préparez votre dossier avec un courtier professionnel pour acheter.
Hypo St Gallen: votre prêt hypothécaire au meilleur taux
Immobilier St Gallen: préparez votre dossier hypo St Gallen et obtenez votre crédit hypothécaire aux meilleures conditions avec un courtier professionnel.
Canton Uri – Crédit hypothécaire au meilleur taux
Canton d’Uri : obtenez votre prêt hypothécaire au meilleur taux et préparez gratuitement votre dossier avec un courtier professionnel (Uri Immo).
Immobilier Grisons : obtenez votre prêt au meilleur taux
Immobilier Grisons : obtenez votre prêt hypothécaire au meilleur taux, notamment pour un appartement à Davos, avec l’aide d’un courtier professionnel.

Achat immobilier Lucerne: obtenir votre crédit hypothécaire
Achat immobilier à Lucerne: obtenez votre prêt hypothécaire rapidement et au meilleur taux. Préparez votre dossier avec un courtier professionnel local.
Immo Tessin: trouvez votre crédit hypothécaire au meilleur taux
Immo Tessin : obtenez votre prêt hypothécaire au meilleur taux grâce à nos courtiers spécialisés pour votre projet immobilier dans le canton du Tessin.
Hypothèque Zurich : achetez votre maison au meilleur taux
Achat maison Zurich ou appartement à Zurich : obtenez votre prêt hypothécaire au meilleur taux avec l’aide de nos courtiers spécialisés dans le canton.
Immobilier Jura: Trouver la meilleure hypothèque
Immobilier Jura : Découvrez les hypothèques disponibles dans le canton du Jura et comment vous préparez à acheter dans ce canton.
Courtier en hypothèque dans le canton de Vaud : votre prêt
Obtenez le meilleur taux pour votre prêt immobilier dans le canton de Vaud. Courtier gratuit, offres négociées, accompagnement complet et rapide.

Courtier hypothèque Sierre: Meilleur taux garanti
Crédit hypothécaire à Sierre : retrouvez ici comment un courtier professionnel local peut vous aider à obtenir le meilleur taux et les meilleures conditions.
Hypothèque à Berne : financez votre bien immobilier
Vous souhaitez acheter un bien immobilier à Berne ? Découvrez nos conseils et les solutions de prêts hypothécaires adaptées à vos besoins et budget.
Courtier hypothèque Yverdon-les-Bains : votre prêt sur mesure
Obtenez le meilleur taux pour votre prêt immobilier à Yverdon. Courtier gratuit, offres négociées, accompagnement complet et rapide.
Courtier hypothèque Lausanne : Meilleur taux garanti
Besoin d’un prêt immobilier à Lausanne ? Profitez d’un service de courtage gratuit pour obtenir la meilleure offre d’hypothèque du marché.
Courtier hypothèque Fribourg : accédez aux meilleurs taux
Comparez gratuitement les meilleures hypothèques à Fribourg ! Obtenez un financement adapté à votre projet avec nos courtiers experts.
Die auf dieser Seite bereitgestellten Informationen sind allgemeiner Natur und stellen weder ein Kreditangebot noch eine Annahmegarantie oder ein Zinsversprechen dar. Die Bedingungen hängen insbesondere von Ihrer finanziellen Situation, der Immobilie, dem Kreditgeber und der Marktlage zum Zeitpunkt des Antrags ab. Die Entscheidung über die Kreditvergabe liegt ausschliesslich beim Finanzinstitut. Steuerliche, rechtliche und vorsorgerechtliche Folgen sollten bei Bedarf mit qualifizierten Fachpersonen geprüft werden.

