Finanziate il vostro progetto con un mediatore ipotecario professionale
- Perché rivolgersi a un mediatore ipotecario?
- Il nostro servizio di mediazione ipotecaria in Svizzera
- Il vostro finanziamento ipotecario in sei fasi
- Perché le banche non arrivano tutte allo stesso risultato?
- Cosa deve confrontare un mediatore oltre al tasso
- Quanto costa il nostro servizio di mediazione ipotecaria?
- La remunerazione da parte del finanziatore crea un conflitto d’interessi?
- Cosa ottenete concretamente con un mediatore ipotecario
- In quali situazioni il mediatore offre il maggiore valore aggiunto?
- Quali documenti preparare per la vostra richiesta?
- Quando contattare pretimmobilier.ch?
- Domande frequenti sul mediatore ipotecario
Un mediatore ipotecario non si limita a cercare un tasso interessante. Analizza la vostra situazione, verifica la coerenza del finanziamento, prepara il dossier e seleziona gli istituti i cui criteri corrispondono realmente al vostro profilo e all’immobile.
Con pretimmobilier.ch beneficiate di un primo colloquio gratuito e senza impegno (anche il resto della procedura è senza costi per voi). Valutiamo il vostro progetto e vi indirizziamo quindi verso il partner della nostra rete con l’esperienza e gli accessi più pertinenti per gestire la vostra richiesta.
Perché rivolgersi a un mediatore ipotecario?
Quando contattate direttamente un finanziatore (banca, compagnia di assicurazione o cassa pensione), questo esamina la vostra richiesta secondo le proprie regole, i propri prodotti e la propria politica di rischio. Può consigliarvi correttamente, ma non confronta la propria proposta con quelle dei concorrenti.
Il ruolo del mediatore è diverso. Cerca una soluzione presso più finanziatori e sostiene il vostro dossier presso gli interlocutori che potrebbero finanziarlo. Il suo lavoro riguarda in particolare:
- la fattibilità del vostro acquisto;
- l’importo che potete ragionevolmente prendere in prestito;
- la composizione dei vostri fondi propri;
- il modo in cui saranno riconosciuti i vostri redditi;
- la valutazione dell’immobile;
- la scelta del modello ipotecario;
- le condizioni contrattuali e le spese;
- le tempistiche necessarie per ottenere il finanziamento.
Il tasso è quindi solo uno degli elementi della decisione. Un’offerta leggermente meno costosa può diventare sfavorevole se impone una lunga durata rigida, prodotti accessori costosi o un’indennità elevata in caso di vendita anticipata.
Il nostro servizio di mediazione ipotecaria in Svizzera
pretimmobilier.ch non è una banca e non concede direttamente crediti. Il nostro ruolo consiste nel comprendere il vostro progetto, individuarne le particolarità e selezionare il professionista nella posizione migliore per sostenere la vostra richiesta.
Questa organizzazione consente di evitare una debolezza frequente delle piattaforme di messa in contatto: trasmettere automaticamente lo stesso dossier a più consulenti senza tenere conto della loro specializzazione.
Il finanziamento di una residenza principale a Ginevra non viene necessariamente trattato come un investimento locativo a Friburgo, una residenza secondaria in Vallese o l’acquisto di un edificio datato che richiede lavori importanti. Il tipo di immobile, la regione, l’importo richiesto, i redditi e le tempistiche possono modificare l’elenco dei finanziatori possibili.
Il vostro finanziamento ipotecario in sei fasi
1. Valutiamo il vostro progetto immobiliare
Il primo contatto avviene tramite pretimmobilier.ch. Ci permette di raccogliere le informazioni indispensabili senza chiedervi subito un dossier bancario completo.
Cerchiamo in particolare di sapere:
- se si tratta di una residenza principale, di una residenza secondaria o di un immobile a reddito;
- se avete già trovato l’immobile;
- in quale cantone e comune si trova;
- qual è il suo prezzo approssimativo;
- quale importo desiderate prendere in prestito;
- di quali fondi propri disponete;
- qual è la vostra situazione professionale;
- entro quale termine il finanziamento deve essere confermato.
Questa valutazione evita di affidare il vostro progetto a un interlocutore generalista quando il dossier richiede competenze specifiche.
2. Selezioniamo il partner adatto
Dopo questo primo scambio scegliamo il partner della nostra rete più adatto al dossier. La selezione può dipendere dalla sua regione di attività, dai rapporti con determinati finanziatori, dall’esperienza con redditi atipici o dalla conoscenza approfondita di uno specifico tipo di finanziamento.
Per esempio, un partner abituato ai dossier di lavoratori dipendenti non sarà necessariamente il più indicato per analizzare i conti di una società detenuta dal mutuatario. Allo stesso modo, un mediatore specializzato nelle residenze principali non dispone sempre degli stessi accessi per finanziare immobili locativi.
Cerchiamo quindi la giusta corrispondenza tra il cliente, l’immobile e lo specialista incaricato del dossier.
3. Il mediatore prepara il vostro dossier di finanziamento
Il partner selezionato subentra quindi nella gestione. Raccoglie i giustificativi, ne verifica la coerenza e calcola la vostra capacità finanziaria.
La capacità finanziaria indica il rapporto tra i costi teorici dell’immobile e i redditi sostenibili riconosciuti dal finanziatore. Per questo calcolo, gli istituti generalmente non si basano soltanto sul tasso effettivamente proposto. Utilizzano spesso un tasso teorico a lungo termine di circa il 4,5%–5%, al quale si aggiungono l’ammortamento e i costi stimati di manutenzione e gli oneri. I costi ammissibili si situano di norma intorno a un terzo del reddito determinante, ma ogni finanziatore mantiene le proprie regole.
Il mediatore esamina anche la provenienza dei fondi propri, gli impegni finanziari esistenti e la stabilità dei redditi. Un dossier non deve soltanto essere completo: cifre, documenti e spiegazioni devono raccontare la stessa storia.

4. Il mediatore definisce una strategia di finanziamento
Prima di richiedere offerte, il mediatore stabilisce come strutturare e presentare il finanziamento. Questa fase viene spesso trascurata quando l’acquirente contatta personalmente più banche.
La strategia può riguardare:
- l’importo dei fondi propri da impegnare immediatamente;
- il prelievo o la costituzione in pegno degli averi previdenziali;
- l’ammortamento diretto o indiretto;
- la ripartizione tra tasso fisso e ipoteca SARON;
- la durata del contratto;
- il numero di tranche;
- la presa in considerazione di un reddito locativo;
- il finanziamento dei lavori;
- la capacità finanziaria dopo il pensionamento.
In Svizzera, una residenza principale è generalmente finanziata fino a un massimo dell’80% del suo valore di garanzia. Almeno il 10% di tale valore deve provenire da fondi propri che non derivano da un prelievo del 2° pilastro. In linea di principio, il debito deve essere ridotto a due terzi del valore di garanzia entro un massimo di quindici anni, oppure prima se il pensionamento impone un orizzonte più breve.
Questi valori costituiscono regole generali, non un diritto al finanziamento. Un finanziatore può esigere più fondi propri o un ammortamento più rapido in funzione dell’immobile e del profilo del mutuatario.
5. Il dossier viene presentato ai finanziatori pertinenti
Un mediatore serio non trasmette automaticamente il vostro dossier a tutti gli istituti disponibili. Individua innanzitutto quelli la cui politica creditizia è compatibile con la vostra situazione.
Banche, compagnie di assicurazione e casse pensione non finanziano necessariamente gli stessi tipi di immobili. Alcuni finanziatori privilegiano le residenze principali e le ipoteche a tasso fisso di lunga durata. Altri accettano più facilmente finanziamenti locativi, crediti di costruzione o soluzioni SARON. Le restrizioni possono riguardare anche la regione, l’importo minimo, il tasso d’anticipo o la natura dell’immobile.
Il finanziatore giusto non è semplicemente quello che pubblica il tasso più basso. È innanzitutto quello che può finanziare l’immobile, riconoscere correttamente i vostri redditi e proporre un contratto coerente con i vostri progetti futuri.
6. Confrontate le proposte e decidete
Il mediatore analizza le risposte ricevute e vi spiega le differenze. Restate liberi di accettare o rifiutare una proposta.
Una volta scelta un’offerta, coordina le fasi necessarie fino alla finalizzazione del finanziamento: condizioni da soddisfare, documenti supplementari, conferma del credito, rapporti con il notaio e messa a disposizione dei fondi.
Perché le banche non arrivano tutte allo stesso risultato?
Le regole minime del finanziamento ipotecario sono comuni a gran parte del mercato, ma la loro applicazione non lo è. I finanziatori definiscono nei propri regolamenti interni i metodi di valutazione, il tasso teorico, i redditi accettati e i limiti di capacità finanziaria.
Di conseguenza, un dossier può essere rifiutato da un istituto e accettato da un altro senza che uno dei due abbia necessariamente commesso un errore. La loro valutazione del rischio può semplicemente essere diversa.
Il riconoscimento dei redditi
Un salario fisso versato da diversi anni è relativamente semplice da documentare. Le seguenti situazioni richiedono un’analisi più approfondita:
- bonus o provvigioni variabili;
- ore supplementari;
- attività indipendente;
- redditi provenienti da più datori di lavoro;
- redditi esteri;
- dividendi versati dalla propria società;
- redditi locativi;
- assegni di mantenimento;
- redditi destinati a diminuire al momento del pensionamento.
Un istituto può considerare la media di più esercizi, applicare una riduzione a un reddito variabile oppure non riconoscerlo affatto. Il mediatore deve quindi conoscere la logica dei finanziatori prima di inviare la richiesta.
Il valore considerato per l’immobile
Il prezzo concordato con il venditore non corrisponde automaticamente al valore accettato dalla banca. Per un acquisto immobiliare, il finanziatore applica generalmente il principio del valore più basso: considera l’importo inferiore tra il prezzo di acquisto e la propria stima del valore di mercato.
Supponiamo che acquistiate un immobile per CHF 1’000’000.–, ma che il finanziatore lo valuti CHF 900’000.–. Un finanziamento massimo dell’80% verrebbe allora calcolato su CHF 900’000.–, ossia CHF 720’000.–.
Dovreste quindi apportare CHF 280’000.– di fondi propri per coprire la differenza tra il prezzo di acquisto e il credito concesso. Sono CHF 80’000.– in più rispetto ai CHF 200’000.– necessari se l’immobile fosse stato valutato al prezzo di acquisto. A questo importo si aggiungerebbero inoltre i costi di acquisto non finanziati.
Una buona preparazione permette di individuare questo rischio prima di assumere un impegno difficile da sostenere.
Le caratteristiche dell’immobile
Il finanziatore valuta anche la possibilità di rivendere l’immobile in condizioni normali se il credito non venisse più rimborsato. La sua analisi può essere influenzata da:
- la posizione e la domanda locale;
- lo stato generale dell’edificio;
- i lavori di ristrutturazione da prevedere;
- la qualità energetica;
- la superficie e la distribuzione degli spazi;
- una componente commerciale nell’edificio;
- un diritto di superficie;
- un terreno molto grande rispetto all’abitazione;
- redditi locativi insufficienti;
- lavori non autorizzati;
- una proprietà per piani con un fondo di rinnovamento insufficiente.
Il mediatore non può modificare le caratteristiche dell’immobile, ma può evitare di presentarlo a finanziatori che le escludono fin dall’inizio.
Cosa deve confrontare un mediatore oltre al tasso
Due offerte con lo stesso tasso e lo stesso importo non sono necessariamente equivalenti. Un confronto professionale deve includere le clausole che possono avere un impatto finanziario per tutta la durata del contratto.
Il modello ipotecario
Un’ipoteca a tasso fisso offre un tasso contrattuale stabile per un periodo determinato. Un’ipoteca SARON è composta da un tasso di riferimento legato al mercato monetario e da un margine definito dal finanziatore.
La scelta dovrebbe dipendere dalla vostra tolleranza alle variazioni, dalle riserve finanziarie, dall’orizzonte di detenzione e dalla flessibilità desiderata. Non dovrebbe basarsi soltanto sul tasso più basso nel giorno del confronto.
La durata e le scadenze
Una durata lunga migliora la prevedibilità del budget, ma spesso riduce la libertà di cambiare strategia. Una durata breve offre maggiore flessibilità, con il rischio di dover rinnovare in un contesto di tassi meno favorevole.
La suddivisione in più tranche può limitare il rischio di dover rinnovare l’intera ipoteca nello stesso momento. Può però anche vincolarvi al finanziatore se le scadenze sono troppo distanti: un nuovo istituto accetta raramente di rilevare una sola tranche senza controllare l’intero finanziamento. Una grande distanza tra le scadenze può quindi complicare il trasferimento verso un concorrente.
Le condizioni di uscita
Una vendita, un divorzio, un trasloco o un cambiamento professionale possono obbligarvi a modificare il finanziamento prima della scadenza. La disdetta anticipata di un’ipoteca a tasso fisso può comportare un’indennità importante, calcolata in particolare in base all’importo, alla durata residua e alle condizioni di mercato.
Prima di firmare occorre quindi verificare:
- le modalità di trasferimento dell’ipoteca su un altro immobile;
- le conseguenze di una vendita;
- il trattamento di un rimborso anticipato;
- le spese amministrative;
- le possibilità di cambiare modello;
- i termini di disdetta.
Le spese e i rapporti accessori
Alcuni finanziatori addebitano spese di valutazione, gestione del dossier, modifica, rinnovo o trasferimento della cartella ipotecaria. Altri subordinano una riduzione all’apertura di un conto, al trasferimento di investimenti o alla sottoscrizione di un prodotto previdenziale.
Questi elementi non rendono automaticamente negativa un’offerta. Devono però essere quantificati e inclusi nel confronto. A seconda del fornitore e dell’operazione, agli interessi possono aggiungersi spese ipotecarie di diverse centinaia di franchi.
Quanto costa il nostro servizio di mediazione ipotecaria?
Il nostro servizio è gratuito per il cliente. Non pagate onorari a pretimmobilier.ch per la valutazione del progetto, la selezione del partner o la messa in contatto.
Quando il finanziamento viene concluso, il finanziatore scelto versa una commissione al professionista che ha procurato e gestito il dossier. La remunerazione di pretimmobilier.ch deriva da questo rapporto commerciale, direttamente o tramite il partner incaricato del finanziamento.
Non si tratta quindi di un lavoro senza remunerazione: il servizio è finanziato dal finanziatore invece di essere fatturato al mutuatario.
A quanto ammonta la commissione?
Non esiste un tasso di commissione unico per tutti i mediatori e tutti gli istituti svizzeri. Le tariffe dipendono in particolare dal finanziatore, dall’importo, dal prodotto, dalla durata e talvolta dal volume d’affari apportato.
Le informazioni pubblicate da alcuni operatori del mercato indicano generalmente una commissione compresa tra circa lo 0,3% e l’1% dell’importo ipotecario. Questa fascia resta indicativa e non costituisce una tariffa ufficiale applicabile a ogni dossier.
A titolo di esempio, una commissione dello 0,5% su un’ipoteca di CHF 800’000.– corrisponde a CHF 4’000.–. Questo importo viene versato dal finanziatore; i nostri servizi non vi emettono una fattura di mediazione corrispondente.
Perché un finanziatore accetta di remunerare un mediatore?
Il mediatore porta al finanziatore un cliente il cui progetto è già stato valutato. Raccoglie i documenti, chiarisce le particolarità del dossier e riduce una parte del lavoro di acquisizione e preparazione.
Per il finanziatore, questa commissione rappresenta quindi un costo di acquisizione e distribuzione. Per il cliente, questo modello consente di beneficiare di un’assistenza professionale senza aggiungere onorari di mediazione ai costi già importanti dell’acquisto.
La remunerazione da parte del finanziatore crea un conflitto d’interessi?
La domanda è legittima. Le commissioni possono variare tra gli istituti. Sarebbe quindi impreciso affermare che non esiste alcun potenziale conflitto.
La nostra risposta si basa sul metodo utilizzato:
- pretimmobilier.ch seleziona il partner in base alle caratteristiche del dossier;
- i finanziatori vengono scelti in funzione della loro capacità di finanziare il cliente e l’immobile;
- le offerte vengono analizzate in base alle condizioni complessive, non soltanto alla commissione o al tasso pubblicizzato;
- il cliente riceve le spiegazioni necessarie per prendere la propria decisione;
- la scelta finale spetta sempre al cliente;
- nessuna conclusione del finanziamento viene imposta.
Non affermiamo di confrontare automaticamente ogni finanziatore attivo in Svizzera. Un confronto realmente utile riguarda gli istituti accessibili e pertinenti per il dossier in questione.
Il nostro obiettivo è presentarvi una soluzione finanziabile, comprensibile e adatta al vostro progetto a lungo termine.

Cosa ottenete concretamente con un mediatore ipotecario
Un budget verificato prima di impegnarvi
Una simulazione online fornisce una prima stima, ma non è sempre in grado di riconoscere un bonus, valutare i conti di un indipendente, misurare l’effetto del pensionamento o anticipare una differenza tra prezzo di acquisto e valutazione bancaria.
Il mediatore confronta il budget teorico con la realtà del dossier. Questa verifica è particolarmente utile prima di firmare una prenotazione, formulare un’offerta vincolante o impegnarsi nei confronti di un venditore.
Un dossier presentato all’interlocutore giusto
Contattare dieci istituti senza una strategia non è necessariamente più efficace che rivolgersi a tre istituti selezionati correttamente. Una richiesta mirata limita le pratiche inutili e concentra la negoziazione sui finanziatori che hanno maggiori possibilità di procedere.
Una migliore comprensione delle decisioni bancarie
Un rifiuto bancario non significa sempre che il progetto sia impossibile. Può dipendere dalla politica interna del finanziatore, da un documento mancante, da una valutazione immobiliare prudente o da un metodo sfavorevole di calcolo dei redditi.
Il mediatore individua il punto di blocco e determina se può essere corretto, spiegato o presentato a un altro istituto.
Un confronto contrattuale, non soltanto tariffario
Ottenete una lettura strutturata delle proposte: tasso, durata, margine SARON, ammortamento, spese, garanzie, condizioni di uscita e prodotti accessori.
Un interlocutore durante tutta la procedura
Il mediatore segue le richieste di documenti, le domande degli analisti del credito e le scadenze legate alla vendita. Evitate di dover ripetere la stessa spiegazione a ogni istituto.
Mantenete il potere decisionale
Non delegate la decisione. Delegate l’analisi, la ricerca e la negoziazione. Restate liberi di scegliere l’offerta, chiedere ulteriori spiegazioni o non proseguire.
In quali situazioni il mediatore offre il maggiore valore aggiunto?
La mediazione può essere utile per un dossier standard, ma il suo valore diventa particolarmente evidente quando il finanziamento presenta una difficoltà o diverse variabili.
Primo acquisto immobiliare
Il primo acquisto comporta la necessità di comprendere contemporaneamente capacità finanziaria, fondi propri, cartella ipotecaria, ammortamento, procedura notarile e modelli di tasso. Un interlocutore esperto aiuta a collocare ogni decisione nell’ordine corretto.
Attività indipendente o redditi variabili
I conti annuali, i salari versati dalla propria impresa, i dividendi e le variazioni di risultato devono essere analizzati secondo le regole del finanziatore. La scelta dell’istituto può avere un impatto maggiore di pochi centesimi di punto percentuale sul tasso.
Residenza secondaria
I tassi d’anticipo sono spesso più prudenti rispetto a una residenza principale. In linea di principio, gli averi del 2° pilastro non possono essere prelevati per finanziare una casa di vacanza e alcuni finanziatori non accettano questo tipo di immobile.
Investimento locativo
Il finanziatore analizza il rendimento, i canoni sostenibili, gli oneri, il potenziale sfitto e il valore di reddito. Non è sufficiente che i redditi personali dell’acquirente siano elevati.
Acquisto con lavori o costruzione
Il finanziamento deve distinguere il prezzo del terreno o dell’edificio, i lavori, le riserve e i prelievi successivi. Le competenze necessarie e i finanziatori disponibili non sono gli stessi rispetto all’acquisto di un immobile ultimato.
Avvicinamento al pensionamento
La capacità finanziaria deve restare accettabile dopo la prevedibile diminuzione dei redditi. Può essere necessario aumentare i fondi propri, prevedere un ammortamento supplementare o rivedere il prezzo obiettivo. È consigliabile affrontare questa questione diversi anni prima del pensionamento.
Rifinanziamento o rinnovo
Attendere l’offerta di proroga del finanziatore attuale prima di avviare il rinnovo riduce il tempo disponibile per confrontare e trasferire il finanziamento. La ricerca dovrebbe generalmente iniziare diversi mesi prima della scadenza, tenendo conto del termine di disdetta e delle possibilità di fissare il tasso in anticipo. A seconda del contratto e del finanziatore, una preparazione da sei a diciotto mesi prima della scadenza può essere opportuna. Il trasferimento della vostra ipoteca da una banca all’altra prima della scadenza è chiamato rifinanziamento o trasferimento dell’ipoteca.
Quali documenti preparare per la vostra richiesta?
I documenti esatti variano in funzione del progetto. Un primo elenco permette comunque di risparmiare tempo.
Per i mutuatari dipendenti
- documento d’identità o permesso di soggiorno;
- certificati di salario;
- ultime buste paga;
- ultima tassazione fiscale disponibile;
- estratto recente del registro delle esecuzioni;
- certificati di previdenza;
- giustificativi dei fondi propri;
- documenti relativi a crediti, leasing o assegni di mantenimento esistenti.
Per le persone indipendenti o dirigenti
- conti annuali di più esercizi;
- dichiarazioni e tassazioni fiscali;
- estratto del registro di commercio;
- situazione contabile intermedia recente, se necessaria;
- dettaglio delle partecipazioni e dei prestiti degli azionisti;
- giustificativi dei salari e dei dividendi.
Per l’immobile
- documentazione di vendita;
- estratto del registro fondiario;
- planimetrie e superfici;
- polizza di assicurazione dell’edificio;
- elenco delle ristrutturazioni;
- preventivi dei lavori previsti;
- documenti della proprietà per piani;
- situazione del fondo di rinnovamento;
- contratti di locazione e situazione locativa per un immobile a reddito.
Un estratto del registro delle esecuzioni risalente a meno di sei mesi figura comunemente tra i documenti richiesti per un’ipoteca.
Quando contattare pretimmobilier.ch?
Prima di avere trovato un immobile
Una valutazione del budget vi permette di cercare entro una fascia realistica. Evita di visitare immobili che la vostra capacità finanziaria non consentirebbe di finanziare o, al contrario, di sottovalutare il vostro margine di manovra.
Quando avete trovato l’immobile
Contattateci non appena disponete del dossier di vendita, del prezzo e delle tempistiche previste. Una promessa verbale di un istituto non sostituisce una conferma basata sull’analisi del cliente e dell’immobile.
Prima del rinnovo della vostra ipoteca
Trasmetteteci gli importi, i modelli, le scadenze e i termini di disdetta delle vostre tranche. Potremo determinare se sia opportuno valutare un confronto competitivo, una ristrutturazione o il mantenimento presso il finanziatore attuale.
Domande frequenti sul mediatore ipotecario
Che cos’è un mediatore ipotecario?
Un mediatore ipotecario è un intermediario specializzato nel finanziamento immobiliare. Analizza il dossier del mutuatario, cerca finanziatori compatibili, richiede proposte e accompagna il cliente fino alla conclusione del credito.
Qual è la differenza tra un mediatore ipotecario e una banca?
Una banca propone i prodotti che finanzia direttamente. Un mediatore ipotecario cerca una soluzione presso più istituti. Tuttavia non decide se concedere il credito: questa decisione spetta esclusivamente al finanziatore.
Il servizio è davvero gratuito?
Sì. pretimmobilier.ch non vi addebita onorari per la qualificazione del progetto e la messa in contatto. Quando il finanziamento va a buon fine, la remunerazione proviene dal finanziatore scelto, direttamente o tramite il partner che gestisce il dossier.
Il mediatore ipotecario può garantire il tasso più basso della Svizzera?
No. Una simile garanzia non sarebbe seria. Il tasso dipende dal mercato, dalla data, dall’immobile, dall’importo, dal tasso d’anticipo, dalla capacità finanziaria e dalla politica del finanziatore. L’obiettivo è ottenere condizioni competitive e adatte tra gli istituti pertinenti per il vostro dossier.
Quante proposte riceverò?
Il numero dipende dal dossier e dalle risposte dei finanziatori. Una sola proposta realmente finanziabile può avere più valore di diverse simulazioni non convalidate. Il mediatore cerca un confronto utile, non un numero artificiale di offerte.
Una banca ha rifiutato il mio dossier. Potete ancora intervenire?
Potenzialmente sì. Il mediatore deve prima capire il motivo del rifiuto. Alcune difficoltà possono essere corrette o presentate diversamente; altre rendono il finanziamento oggettivamente troppo rischioso. Nessun risultato può essere garantito prima dell’analisi completa.
Devo avere già trovato un immobile?
No. Potete contattarci per valutare il vostro budget prima di iniziare le visite. Quando viene individuato un immobile preciso, il finanziatore dovrà comunque valutarlo prima di confermare definitivamente il finanziamento.
Posso usare il servizio anche per una residenza secondaria o un investimento locativo?
Sì. Questi progetti richiedono tuttavia un’analisi specifica. I fondi propri, il tasso d’anticipo, i redditi considerati e l’elenco dei finanziatori possono differire rispetto a una residenza principale.
Sono obbligato ad accettare l’offerta presentata?
No. Il primo colloquio, l’analisi iniziale e la messa in contatto sono senza impegno. La decisione finale spetta a voi dopo aver ricevuto le spiegazioni relative alla proposta.
Fate analizzare il vostro progetto prima di scegliere l’ipoteca
Un finanziamento immobiliare vi impegna spesso per diversi anni. La scelta non dovrebbe basarsi su un tasso pubblicitario o sulla prima risposta positiva ricevuta.
pretimmobilier.ch comincia comprendendo il vostro progetto. Selezioniamo quindi il partner più adatto, che prepara il dossier, cerca i finanziatori pertinenti, negozia le condizioni e vi accompagna fino alla finalizzazione del credito quando questo viene accettato.
Beneficiate gratuitamente di questa competenza senza rinunciare alla vostra libertà di decisione.
Hanno ottenuto la loro ipoteca con noi
Trovate i nostri mediatori ipotecari professionali in tutta la Svizzera
Zoomez et cliquez sur le canton désiré.
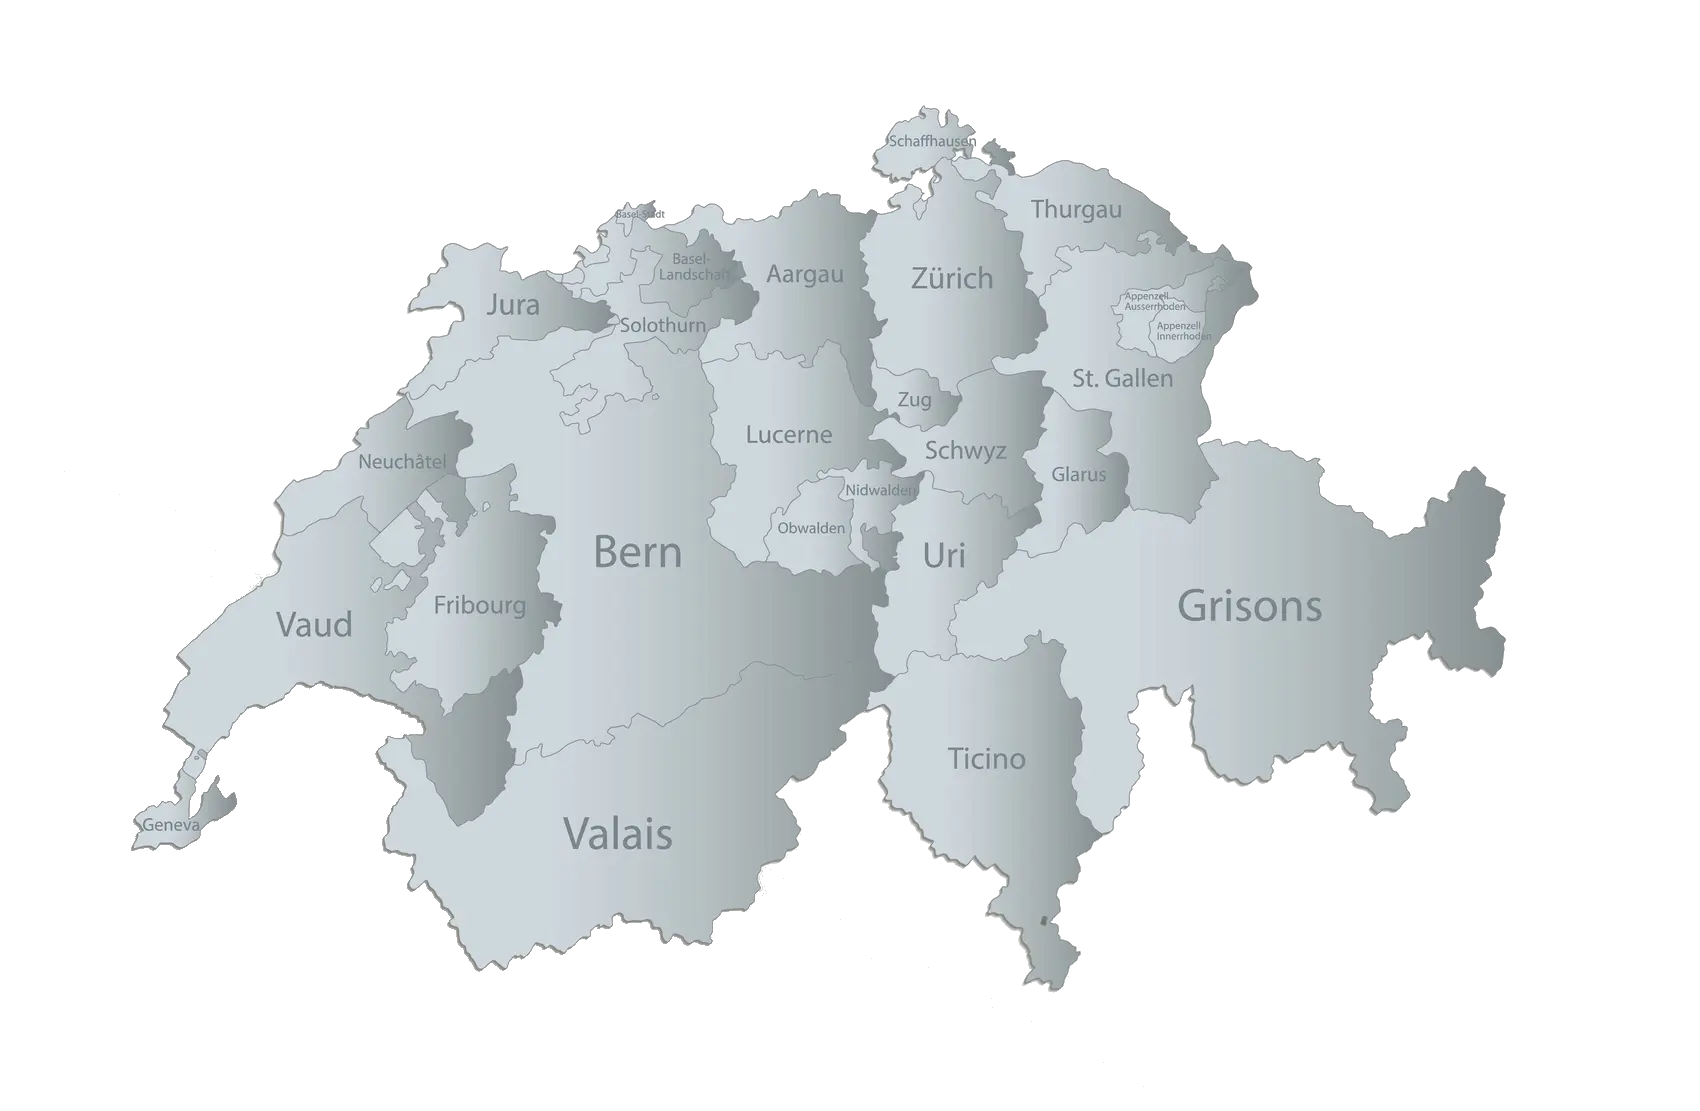
I vostri mediatori ipotecari per regione
Canton de Schaffhouse : crédit hypothécaire au meilleur taux
Canton de Schaffhouse: hypothèque la plus avantageuse avec un courtier indépendant; comparez les prêteurs et financez votre bien aux meilleures conditions.
Canton de Zoug : votre hypothèque aux meilleures conditions
Dans le canton de Zoug, trouvez une hypothèque solide avec un courtier indépendant : comparez les prêteurs pour financer votre bien aux meilleures conditions
Canton de Schwytz: Prêt immobilier aux meilleures conditions
Trouvez votre crédit hypothécaire dans le canton de Schwytz avec un courtier indépendant: comparez les offres et obtenez les meilleures conditions de prêt.
Canton de Nidwald : hypothèque aux meilleures conditions
Trouvez votre crédit hypothécaire dans le canton de Nidwald avec un courtier indépendant : comparez les banques et obtenez les meilleures conditions du marché.
Trouver le meilleur prêt immobilier dans le canton d’Obwald
Trouver votre prêt immobilier aux meilleures conditions dans le canton d’Obwald grâce à un courtier hypothécaire qui vous aider à faire accepter votre dossier.
Canton d’Argovie: Financer votre achat immobilier rapidement
Financez votre bien immobilier dans le canton d’Argovie : prix attractifs, types d’hypothèques, fonds propres, calculateur et conseils pour comparer les offres
Canton de Bâle : Crédit immobilier aux meilleures conditions
Financez votre bien dans le canton de Bâle-Ville ou le canton de Bâle-Campagne: comparez les hypothèques, estimez vos fonds propres et préparez votre dossier
Canton Soleure: obtenez votre crédit hypothécaire rapidement
Canton de Soleure: comment chercher votre prêt hypothécaire pour obtenir les meilleures conditions. Préparer votre dossier avec un courtier professionnel.
Canton de Thurgovie : trouvez votre prêt hypothécaire suisse
Canton de Thurgovie – Obtenez votre crédit hypothécaire rapidement et aux meilleures conditions du marché. Assemblez votre dossier avec un courtier professionnel.
Immo Appenzell: les hypothèques dans la région d’Appenzell
Immo Appenzell: trouvez votre hypothèque aux meilleures conditions à Rhodes-Intérieures ou Rhodes-Extérieures avec un courtier professionnel.
Canton de Glaris: trouvez votre prêt hypothécaire facilement
Canton de Glaris: obtenez votre hypothèque rapidement et aux meilleures conditions. Préparez votre dossier avec un courtier professionnel pour acheter.
Hypo St Gallen: votre prêt hypothécaire au meilleur taux
Immobilier St Gallen: préparez votre dossier hypo St Gallen et obtenez votre crédit hypothécaire aux meilleures conditions avec un courtier professionnel.
Canton Uri – Crédit hypothécaire au meilleur taux
Canton d’Uri : obtenez votre prêt hypothécaire au meilleur taux et préparez gratuitement votre dossier avec un courtier professionnel (Uri Immo).
Immobilier Grisons : obtenez votre prêt au meilleur taux
Immobilier Grisons : obtenez votre prêt hypothécaire au meilleur taux, notamment pour un appartement à Davos, avec l’aide d’un courtier professionnel.

Achat immobilier Lucerne: obtenir votre crédit hypothécaire
Achat immobilier à Lucerne: obtenez votre prêt hypothécaire rapidement et au meilleur taux. Préparez votre dossier avec un courtier professionnel local.
Immo Tessin: trouvez votre crédit hypothécaire au meilleur taux
Immo Tessin : obtenez votre prêt hypothécaire au meilleur taux grâce à nos courtiers spécialisés pour votre projet immobilier dans le canton du Tessin.
Hypothèque Zurich : achetez votre maison au meilleur taux
Achat maison Zurich ou appartement à Zurich : obtenez votre prêt hypothécaire au meilleur taux avec l’aide de nos courtiers spécialisés dans le canton.
Immobilier Jura: Trouver la meilleure hypothèque
Immobilier Jura : Découvrez les hypothèques disponibles dans le canton du Jura et comment vous préparez à acheter dans ce canton.
Courtier en hypothèque dans le canton de Vaud : votre prêt
Obtenez le meilleur taux pour votre prêt immobilier dans le canton de Vaud. Courtier gratuit, offres négociées, accompagnement complet et rapide.

Courtier hypothèque Sierre: Meilleur taux garanti
Crédit hypothécaire à Sierre : retrouvez ici comment un courtier professionnel local peut vous aider à obtenir le meilleur taux et les meilleures conditions.
Hypothèque à Berne : financez votre bien immobilier
Vous souhaitez acheter un bien immobilier à Berne ? Découvrez nos conseils et les solutions de prêts hypothécaires adaptées à vos besoins et budget.
Courtier hypothèque Yverdon-les-Bains : votre prêt sur mesure
Obtenez le meilleur taux pour votre prêt immobilier à Yverdon. Courtier gratuit, offres négociées, accompagnement complet et rapide.
Courtier hypothèque Lausanne : Meilleur taux garanti
Besoin d’un prêt immobilier à Lausanne ? Profitez d’un service de courtage gratuit pour obtenir la meilleure offre d’hypothèque du marché.
Courtier hypothèque Fribourg : accédez aux meilleurs taux
Comparez gratuitement les meilleures hypothèques à Fribourg ! Obtenez un financement adapté à votre projet avec nos courtiers experts.
Le informazioni presentate in questa pagina sono di carattere generale e non costituiscono né un’offerta di credito, né una garanzia di accettazione, né una promessa di tasso. Le condizioni dipendono in particolare dalla vostra situazione finanziaria, dall’immobile, dal finanziatore e dal mercato al momento della richiesta. La decisione di concessione spetta esclusivamente all’istituto finanziario. Le conseguenze fiscali, giuridiche e previdenziali devono, se necessario, essere verificate con specialisti qualificati.

