Hypothèque à Appenzell : financer un bien en Innerrhoden et Ausserrhoden
- Deux cantons, deux contextes de financement
- Pourquoi la valeur bancaire compte davantage dans un petit marché
- Biens anciens, ruraux ou atypiques : les points à vérifier
- Contrôles à effectuer avant de demander le financement
- Frais d’achat : Innerrhoden et Ausserrhoden ne sont pas identiques
- Quels prêteurs sont réellement actifs à Appenzell ?
- Combien de fonds propres faut-il réellement prévoir ?
- Préparer le dossier avant de faire une offre engageante
- Innerrhoden ou Ausserrhoden : qu’est-ce qui change pour le financement ?
- Questions fréquentes
- Préparer votre achat immobilier à Appenzell
Acheter un logement en Appenzell Innerrhoden (AI) ou en Appenzell Ausserrhoden (AR) ne consiste pas simplement à appliquer les règles hypothécaires suisses habituelles à un autre code postal. Les deux cantons sont petits, leurs marchés sont très locaux et certains biens se comparent difficilement à des logements urbains standardisés. Pour le prêteur, la question déterminante peut donc être moins le prix affiché que la valeur qu’il accepte de retenir comme garantie hypothécaire.
Ce guide se concentre sur les éléments qui peuvent réellement modifier un dossier de financement à Appenzell : valeur bancaire, liquidité du marché, droits de mutation, contrôles au registre foncier et à l’ÖREB, risque de rénovation et choix des prêteurs. L’objectif n’est pas de répéter les règles générales de l’hypothèque suisse, mais d’identifier les points qui méritent une vigilance particulière dans l’Appenzellerland.
Appenzell : deux cantons, deux contextes de financement
Appenzell Innerrhoden et Appenzell Ausserrhoden sont deux cantons distincts, historiquement qualifiés de demi-cantons. Cette distinction a des conséquences concrètes pour un achat immobilier : fiscalité, organisation du registre foncier, restrictions de droit public et procédures administratives ne sont pas identiques.
Innerrhoden est le canton suisse le moins peuplé, avec 16’960 habitants à fin 2025 selon le canton. Sa superficie est d’environ 172 km² : il s’agit donc du deuxième plus petit canton par la surface, après Bâle-Ville. Son territoire comprend aussi le district d’Oberegg, séparé géographiquement de la partie intérieure. Pour une banque, Appenzell, Schwende-Rüte, Gonten, Schlatt-Haslen ou Oberegg ne constituent donc pas nécessairement un seul marché comparable.
Ausserrhoden est plus vaste et davantage intégré au bassin d’emploi de Saint-Gall. Herisau, Teufen, Speicher, Gais, Trogen, Heiden ou Urnäsch présentent eux aussi des profils différents. Une maison classique proche des axes pendulaires ne sera pas évaluée de la même manière qu’un bâtiment ancien isolé, une ferme transformée ou un bien disposant de beaucoup de terrain.
Pourquoi la valeur bancaire compte davantage dans un petit marché
En Suisse, le montant maximal de l’hypothèque est généralement calculé sur la plus faible valeur entre le prix d’achat et la valeur retenue par le prêteur. Dans un secteur où de nombreux appartements similaires se vendent régulièrement, l’évaluation est relativement simple. Dans un marché petit ou hétérogène, la banque peut disposer de moins de transactions directement comparables et retenir une valeur plus prudente.
Innerrhoden offre une source particulièrement intéressante pour comprendre l’activité locale : le canton publie trimestriellement les mutations immobilières. Ces données ne remplacent pas une expertise, mais elles permettent d’observer les transactions locales au lieu de s’appuyer uniquement sur des moyennes de prix nationales.
Exemple : quand 20 % de fonds propres ne suffisent plus
Vous convenez d’acheter une maison pour CHF 700’000, mais le prêteur retient une valeur de nantissement de seulement CHF 660’000. S’il finance 80 % de cette valeur, l’hypothèque maximale atteint CHF 528’000. Vous devez donc apporter CHF 172’000 vous-même, avant même les frais d’acquisition. C’est CHF 32’000 de plus que le simple calcul de 20 % du prix d’achat.
Voilà pourquoi il est préférable de faire vérifier le financement avant de verser un acompte non remboursable ou de prendre un engagement d’achat sans condition. Sur un bien rare, le vendeur peut considérer son prix comme parfaitement justifié alors que le prêteur applique une lecture beaucoup plus conservatrice.

Biens anciens, ruraux ou atypiques : les points à vérifier
Le parc immobilier appenzellois comprend de nombreux biens qui ne peuvent pas être analysés uniquement au mètre carré : maisons traditionnelles en bois, anciennes fermes transformées, dépendances, parcelles en pente, terrains mêlant zones résidentielles et agricoles ou bâtiments situés dans des ensembles protégés. Ces caractéristiques peuvent influencer à la fois la valeur bancaire et le budget de travaux retenu dans le dossier.
Pour une maison ancienne, établissez un budget crédible pour la toiture, les façades, le chauffage, l’isolation, les fenêtres, le drainage et les installations électriques. Une banque peut accepter le prix d’achat tout en demandant que vous démontriez votre capacité à financer les travaux indispensables sans épuiser toutes vos liquidités. Pour une rénovation importante, un crédit de construction ou de rénovation peut être plus cohérent qu’une simple hausse de l’hypothèque d’achat.
Si le bien comprend des terres ou bâtiments agricoles, ne partez pas du principe que les règles ordinaires d’un logement résidentiel s’appliquent sans adaptation. Le zonage, le droit foncier rural, l’usage autorisé et certaines restrictions de revente peuvent modifier l’analyse du prêteur. Il en va de même pour un bâtiment protégé dont les possibilités de transformation sont limitées.
Contrôles à effectuer avant de demander le financement
Avant de solliciter plusieurs banques, contrôlez d’abord le bien lui-même. Cela évite de négocier un taux sur un dossier dont le principal risque n’a pas encore été identifié.
- Consultez les informations officielles ÖREB d’Appenzell Innerrhoden ou le cadastre ÖREB d’Ausserrhoden afin d’identifier notamment le zonage, les zones de protection des eaux, les sites pollués, les limites forestières et autres restrictions de droit public.
- Demandez ou examinez l’extrait du registre foncier. En Innerrhoden, le service cantonal du registre foncier et du notariat mentionne notamment les servitudes, charges foncières, annotations et droits de gage.
- Vérifiez les droits de passage, usufruits, droits de préemption, droits de superficie et conditions d’accès. Un bien peut être juridiquement accessible tout en présentant des contraintes pratiques qui influencent sa valeur.
- Pour une PPE, analysez le fonds de rénovation, les procès-verbaux, les travaux décidés ou envisagés et les éventuels appels de fonds extraordinaires.
- Pour une maison ancienne, obtenez suffisamment tôt des estimations de travaux afin de présenter à la banque un budget après acquisition cohérent.
Frais d’achat : Innerrhoden et Ausserrhoden ne sont pas identiques
Le besoin de liquidités dépend aussi du canton. En Appenzell Innerrhoden, le droit de mutation est de 1 % dans le cas ordinaire. La base est généralement le prix d’achat ou, si elle est supérieure, la valeur vénale. Les frais de registre foncier, de notariat et de constitution ou modification de la cédule hypothécaire viennent en plus.
En Appenzell Ausserrhoden, le droit de mutation est régi par la législation cantonale mais perçu par les communes ; le taux ordinaire peut atteindre 2 % et une commune peut fixer un taux inférieur. Les parties peuvent convenir contractuellement qui, du vendeur ou de l’acheteur, supporte la charge, sous réserve des règles légales de responsabilité. Il faut donc vérifier la commune précise avant de chiffrer les fonds nécessaires à la signature.
Ces frais d’acquisition doivent être distingués des fonds propres servant à financer le bien. Ajoutez en plus une réserve pour le déménagement, les premiers travaux et les dépenses imprévues.
Quels prêteurs sont réellement actifs à Appenzell ?
Un comparatif pertinent ne doit pas se limiter à une banque nationale. Selon le bien et le profil de l’emprunteur, il peut être utile d’interroger banques locales ou cantonales, banques Raiffeisen, grands établissements nationaux, assurances et autres investisseurs institutionnels.
L’Appenzeller Kantonalbank (APPKB) constitue naturellement une référence locale, surtout en Innerrhoden et dans sa zone de marché. Elle distingue clairement l’hypothèque fixe, l’hypothèque de marché monétaire basée sur le SARON et l’hypothèque variable traditionnelle. C’est une nuance importante : une hypothèque SARON n’est pas simplement un autre nom pour l’ancienne hypothèque variable.
En octobre 2026, l’APPKB propose également sa Wöllkomm-Hypothek pour l’achat ou la construction d’un logement. Sous conditions, elle accorde une réduction annuelle de 0,20 point de pourcentage sur certaines hypothèques fixes d’au moins cinq ans. C’est un bon exemple de produit local à examiner, mais il faut le comparer au coût total, aux obligations annexes et à la flexibilité des offres concurrentes.
Ne choisissez pas un prêteur uniquement parce qu’il connaît la région. Une banque locale peut valoriser le bien avec davantage de confiance, tandis qu’un autre établissement peut proposer un taux inférieur mais retenir une valeur de nantissement plus basse. La meilleure offre est celle qui fonctionne simultanément sur le taux, la valeur retenue, les fonds propres exigés, l’amortissement et les conditions contractuelles.
Combien de fonds propres faut-il réellement prévoir ?
Pour une résidence principale occupée par son propriétaire, le point de départ reste généralement d’environ 20 % de fonds propres, avec des règles spécifiques selon les prêteurs quant à la part qui ne peut pas provenir du 2e pilier. Mais le pourcentage est trompeur si la banque valorise le bien en dessous du prix d’achat.
Il faut donc chiffrer séparément : les fonds propres calculés sur la valeur retenue par la banque, l’éventuel écart entre cette valeur et le prix payé, puis les frais d’acquisition à payer en liquidités. Un acheteur disposant exactement de 20 % du prix affiché, sans réserve supplémentaire, peut se retrouver trop juste.
Le prêteur vérifie aussi la capacité financière, généralement avec un taux théorique proche de 5 %, auquel s’ajoutent amortissement et entretien. La charge théorique annuelle doit en principe rester autour d’un tiers du revenu brut du ménage. Ce calcul est volontairement plus sévère que le coût réel de votre hypothèque au taux du jour.
 Utilisez notre calculatrice hypothécaire pour une première estimation, puis faites contrôler le bien lui-même avant de considérer ce résultat comme une validation du financement.
Préparer le dossier avant de faire une offre engageante
Dans un marché où un bien attractif peut susciter rapidement de l’intérêt, l’avantage n’est pas simplement « d’avoir une banque ». Il consiste à disposer d’un dossier pouvant être évalué sans plusieurs allers-retours pour obtenir des pièces manquantes.
- derniers certificats de salaire ou comptes annuels si vous êtes indépendant ;
- dernière déclaration fiscale et, si utile, dernière taxation ;
- justificatifs d’épargne, titres, avoirs du pilier 3a et avoirs de prévoyance ;
- informations sur les crédits, leasings et autres engagements financiers récurrents ;
- dossier de vente, plans, plan cadastral et informations actuelles du registre foncier ;
- pour un bien ancien, devis de rénovation, données énergétiques et documents de construction disponibles ;
- pour une PPE, règlement, comptes, niveau du fonds de rénovation et derniers procès-verbaux d’assemblée.
La préanalyse peut alors répondre aux deux vraies questions : le ménage peut-il supporter la dette et le prêteur accepte-t-il le bien à une valeur suffisante ?
Un courtier hypothécaire indépendant peut être particulièrement utile lorsque les politiques de valorisation diffèrent entre établissements. Comparer les taux affichés ne suffit pas si une banque exige sensiblement plus de fonds propres qu’une autre.
Innerrhoden ou Ausserrhoden : qu’est-ce qui change pour le financement ?
Le choix du canton ne doit évidemment pas se faire sur le seul critère hypothécaire. Les implications financières peuvent néanmoins différer. Innerrhoden présente un marché plus petit et parfois moins de comparables directs pour les biens atypiques ; Ausserrhoden comporte davantage de localités pendulaires et un volume de marché globalement plus large. Cela ne signifie pas que tout bien en AR est facile à financer ni qu’un bien en AI pose problème : la commune et l’objet précis restent déterminants.
Si vous pensez revendre dans quelques années, étudiez attentivement le nombre d’acheteurs susceptibles d’être intéressés par le bien. Une maison très particulière peut être idéale pour vous mais moins liquide dans le modèle de risque d’une banque. Si vous envisagez au contraire de conserver le bien pendant plusieurs décennies et de le rénover progressivement, l’état constructif, les investissements futurs et la capacité financière à long terme deviennent prioritaires.
Questions fréquentes sur l’hypothèque à Appenzell
20 % de fonds propres suffisent-ils toujours à Appenzell ?
Non. Si le prêteur valorise le bien en dessous du prix d’achat, vous devez financer vous-même la différence en plus des fonds propres calculés sur la valeur bancaire. Les frais d’achat nécessitent également des liquidités distinctes.
La valeur officielle du bien oblige-t-elle la banque ?
Non. En Ausserrhoden, l’autorité cantonale d’estimation immobilière établit des valeurs officielles et vénales pour les besoins publics, mais une banque reste libre d’appliquer sa propre méthode et ses propres marges de sécurité.
Faut-il automatiquement choisir l’APPKB pour un bien à Appenzell ?
Non. C’est un prêteur local pertinent et sa connaissance du marché peut être utile, mais il faut comparer l’ensemble du financement : valeur retenue, taux, flexibilité, amortissement et conditions annexes.
Quel est le premier contrôle à faire sur une maison ancienne ?
Commencez par le zonage et les restrictions de droit public, les droits inscrits au registre foncier et une estimation réaliste des travaux. Ces éléments peuvent modifier à la fois la valeur d’usage du bien et le montant que la banque accepte de financer.
Préparer votre achat immobilier à Appenzell
La principale leçon à retenir est simple : ne dissociez pas l’hypothèque de l’analyse du bien. Sur un marché de petite taille, le financement dépend fortement de la manière dont le prêteur apprécie le bâtiment précis, sa situation juridique, ses besoins de rénovation et son potentiel de revente.
Avant de signer, obtenez une valeur bancaire provisoire, calculez le besoin réel de liquidités avec droits de mutation et frais, contrôlez les données cadastrales et le registre foncier, puis comparez plusieurs établissements. Cette approche est plus utile que de choisir d’abord un type d’hypothèque et de découvrir ensuite que le bien lui-même constitue la limite du dossier.
Vous pouvez nous soumettre votre projet afin de comparer des solutions de financement adaptées au bien et à votre profil d’emprunteur.
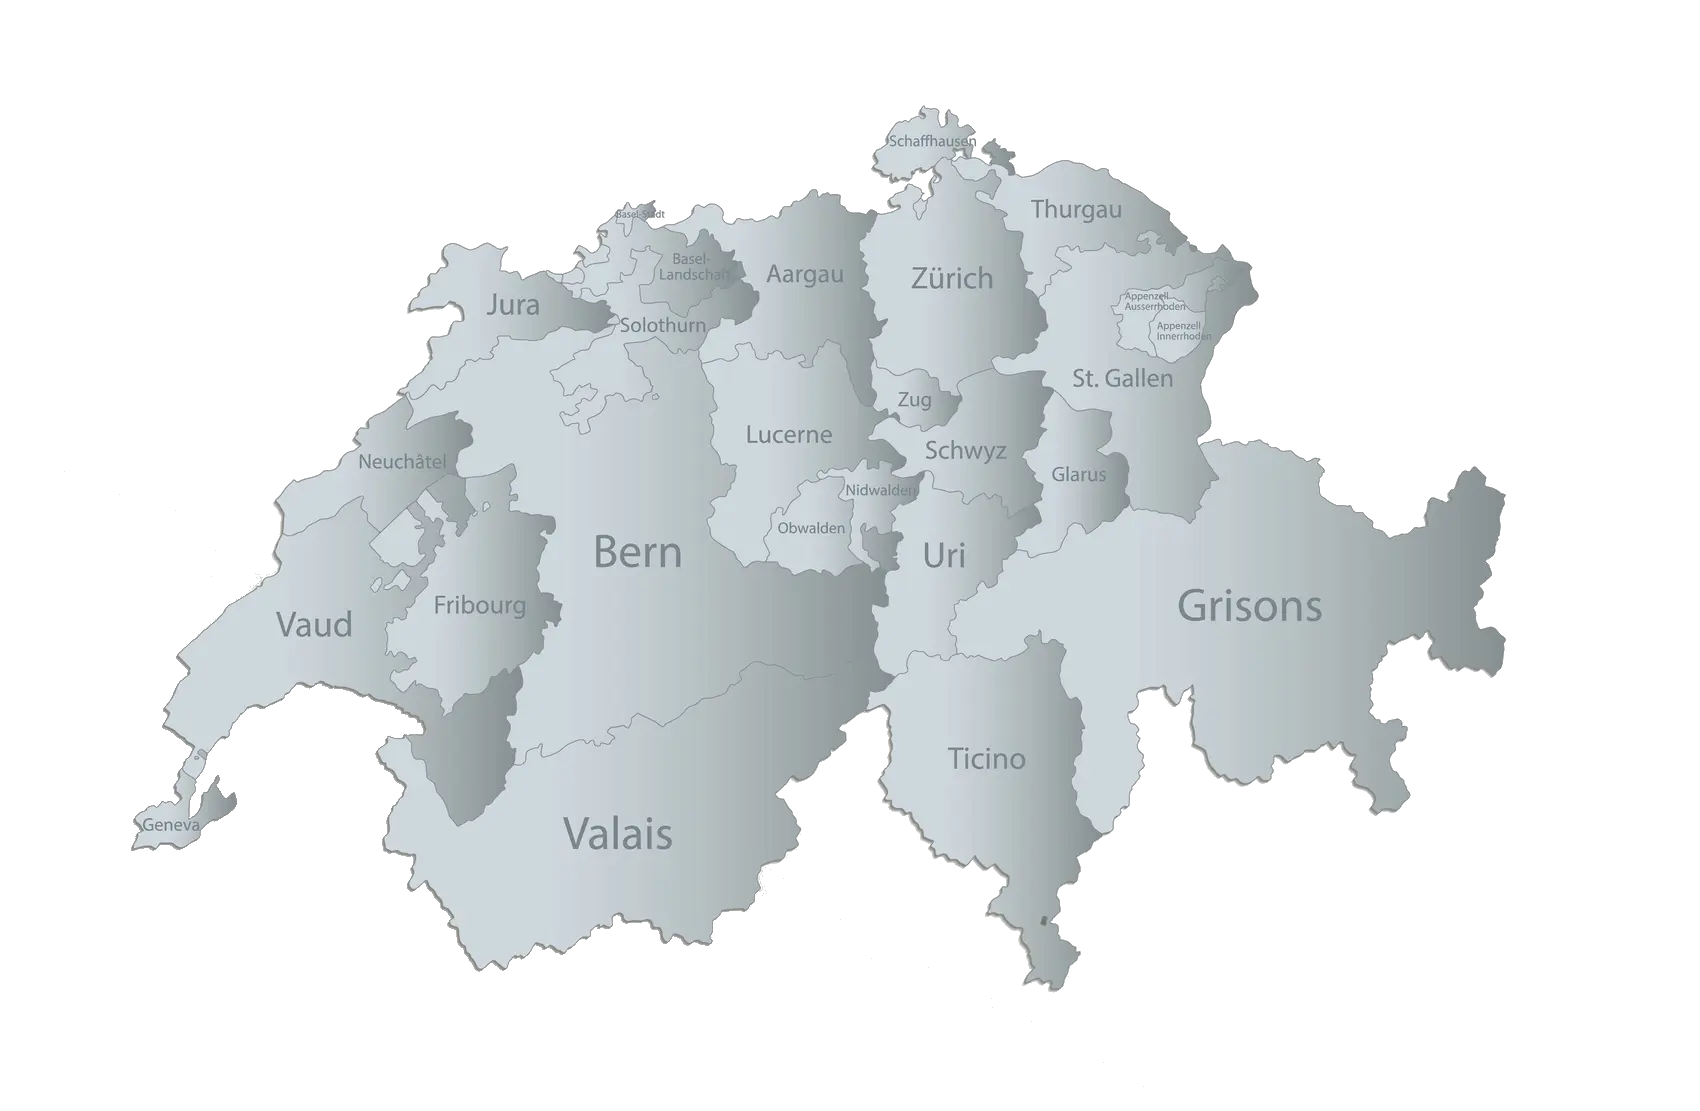
Retrouvez-nous dans toute la Suisse
Zoomez et cliquez sur le canton désiré.
Avertissement : cet article est fourni à titre informatif. Les critères hypothécaires, droits de mutation, pratiques communales, produits bancaires et méthodes de valorisation peuvent évoluer. Vérifiez toujours la situation actuelle auprès du canton, de la commune, du registre foncier et du prêteur avant de vous engager.