Hypothekenberater in Neuenburg: Finanzieren Sie Ihren Immobilienkauf
- Neuenburg: ein Kanton, in dem sich der Immobilienmarkt je nach Region stark unterscheidet
- Ein alter Gebäudebestand: Renovationen vor der Finanzierungsberechnung einplanen
- Die Lods können den für den Kauf benötigten Bargeldbetrag deutlich verändern
- Grundstück und Werkvertrag: auf die Bemessungsgrundlage der Handänderungssteuer achten
- Der vollständige Grundbuchauszug enthält Angaben, die im öffentlichen Auszug fehlen
- Finanzierung vorbereiten, bevor Sie sich verpflichten
- Kreditgeber über den Hypothekarzins hinaus vergleichen
- Häufige Fragen zur Immobilienfinanzierung in Neuenburg
Die Finanzierung einer Immobilie in Neuenburg besteht nicht nur darin, einen attraktiven Hypothekarzins zu erhalten. Regionale Unterschiede, das Alter eines grossen Teils des Gebäudebestands und kantonale Erwerbskosten können dazu führen, dass zwei Projekte mit demselben Kaufpreis sehr unterschiedliche Liquiditätsbeträge erfordern.
Die Aufgabe eines Hypothekenberaters in Neuenburg besteht deshalb darin, gleichzeitig Ihre Tragbarkeit, die Struktur Ihrer Eigenmittel, die Eigenschaften der Immobilie und die Kriterien der Institute zu prüfen, die für eine Finanzierung infrage kommen.
Neuenburg: ein Kanton, in dem sich der Immobilienmarkt je nach Region stark unterscheidet
Der Kanton bildet keinen einheitlichen Immobilienmarkt. Die kantonale Leerstandsstatistik veranschaulicht diese Unterschiede gut: Am 1. Juni 2026 betrug die Leerwohnungsziffer 0,95 % im Littoral, 3,08 % in den Montagnes, 0,71 % im Val-de-Ruz und 1,59 % im Val-de-Travers.
Diese Zahlen bestimmen selbstverständlich weder allein den Bankwert einer Immobilie noch die Genehmigung einer Hypothek. Sie zeigen jedoch, weshalb ein Haus im Val-de-Ruz, Stockwerkeigentum in Neuenburg oder eine Wohnung in La Chaux-de-Fonds nicht als austauschbare Objekte betrachtet werden sollten.
Die Bank bewertet die Immobilie, die als Sicherheit für den Kredit dient. Sie berücksichtigt deshalb den genauen Standort, den Zustand, die Eigenschaften und die verfügbaren Vergleichsobjekte am Markt. Der mit dem Verkäufer vereinbarte Preis ist nur ein Element dieser Analyse.
Ein alter Gebäudebestand: Renovationen vor der Finanzierungsberechnung einplanen
Eine Besonderheit des Kantons verdient besondere Aufmerksamkeit: 2024 waren 41,6 % der Wohngebäude vor 1946 errichtet worden, während lediglich 14 % aus dem Zeitraum 2001–2024 stammten.
Gleichzeitig befinden sich 60,6 % der Wohnungen des Kantons in Gebäuden mit mehreren Wohneinheiten. Für Käufer bedeutet dies, dass Renovationen und Stockwerkeigentum (STWEG) keineswegs Randthemen sind.
Eine Wohnung kann problemlos in Ihr Bankbudget passen und kurz nach dem Kauf dennoch eine erhebliche Beteiligung an der Renovation des Dachs, der Fassaden, der Heizung, der Fenster oder der Gebäudehülle erfordern.
Vor dem Kauf von älterem Stockwerkeigentum lohnt es sich deshalb, das Reglement, die letzten Versammlungsprotokolle, die Jahresrechnungen, den Stand des Erneuerungsfonds und die Liste bereits beschlossener oder geplanter Arbeiten anzufordern.
Diese Prüfung beantwortet eine andere Frage als die Bank: nicht nur «Kann ich diese Immobilie kaufen?», sondern auch «Bleibt mein Budget komfortabel, wenn nach dem Kauf grössere Arbeiten fällig werden?».
Die Lods können den für den Kauf benötigten Bargeldbetrag deutlich verändern
Im Kanton Neuenburg werden die Handänderungssteuern als Lods bezeichnet. Sie sind vom Käufer geschuldet, sofern im notariellen Vertrag nichts anderes vereinbart wurde.
Die Neuenburger Immobilienbesteuerung unterscheidet insbesondere zwischen Hauptwohnsitz und anderen Erwerbsarten: Der ordentliche Satz beträgt 3,3 %, während eine Immobilie, die dauerhaft als Hauptwohnsitz des Käufers genutzt wird, mit 2,2 % besteuert wird, sofern die Nutzung insbesondere mindestens zwei Jahre dauert.
Bei einer Immobilie zum Preis von CHF 800’000 entsprechen 2,2 % Lods CHF 17’600, gegenüber CHF 26’400 bei 3,3 % – eine Differenz von CHF 8’800.
Dieser Betrag ersetzt nicht die vom Kreditgeber verlangten Eigenmittel. Er kommt zum Erwerbsbudget hinzu und muss deshalb in den verfügbaren liquiden Mitteln berücksichtigt werden.
Die Regel wird noch interessanter, wenn eine Immobilie unterschiedlich genutzt wird. Wenn ein Teil Ihr Hauptwohnsitz ist und ein anderer Teil vermietet wird, kann die Verwaltung den Satz von 2,2 % auf den selbst bewohnten Teil und 3,3 % auf den Teil anwenden, der diese Voraussetzung nicht erfüllt, entsprechend der für die Immobilie festgelegten Aufteilung.
Bei einem Projekt, das Hauptwohnsitz und Mietertrag kombiniert, können die rechtliche Struktur und die Nutzung der Immobilie somit direkt beeinflussen, wie viel Bargeld beim Kauf benötigt wird.
Grundstück und Werkvertrag: auf die Bemessungsgrundlage der Handänderungssteuer achten
Ein weiterer Neuenburger Punkt sollte vor der Unterzeichnung eines Bauprojekts bekannt sein.
Wenn der Grundstückskauf mit einem Werkvertrag verbunden ist und wirtschaftlich dem Erwerb einer schlüsselfertigen Immobilie entspricht, werden die Lods nicht zwingend nur auf dem Grundstück berechnet. Das kantonale Recht sieht vor, dass sie auf dem Gesamtpreis aus Grundstück und Bauwerk berechnet werden können.
Das offizielle Beispiel des Kantons zeigt ein Grundstück von CHF 150’000 in Verbindung mit einem Bauprojekt von CHF 550’000: Für einen künftigen Hauptwohnsitz werden die Lods auf CHF 700’000 und nicht nur auf den CHF 150’000 des Grundstücks berechnet.
Für den Käufer ist die Folge sehr konkret: Ein Baubudget, das scheinbar über eine komfortable Reserve verfügt, kann mehrere Tausend Franken an Liquidität verlieren, wenn die Erwerbskosten auf einer falschen Grundlage geschätzt wurden.
Der vollständige Grundbuchauszug enthält Angaben, die im öffentlichen Auszug fehlen
In Neuenburg besteht ein wichtiger Unterschied zwischen dem vereinfachten öffentlichen Grundbuchauszug und dem vollständigen Auszug.
Laut dem kantonalen Amt für Geomatik und Grundbuch enthält der öffentliche Auszug weder Anmerkungen noch nicht öffentliche Vormerkungen oder Grundpfandrechte. Der vollständige Auszug enthält diese Informationen und wird insbesondere für die Bearbeitung eines Hypothekarakts sowie für die Aufnahme oder Erneuerung einer Hypothek verwendet.
Diese Unterscheidung ist vor einem Kauf relevant: Eine Dienstbarkeit, Anmerkung, Last oder ein bestehendes Pfandrecht ist kein blosses Verwaltungsdetail. Diese Elemente müssen vom Notar, vom Kreditgeber und vom Käufer verstanden werden, bevor die Finanzierung definitiv eingegangen wird.
Bei Stockwerkeigentum kann der Kanton zudem die bei dessen Begründung hinterlegten Pläne bereitstellen. Dadurch lassen sich die Einheiten und Nebenräume, die rechtlich zum gekauften Anteil gehören, genauer prüfen.
Finanzierung vorbereiten, bevor Sie sich verpflichten
Eine gute Vorbereitung besteht nicht darin, automatisch dasselbe Dossier an zehn Banken zu senden. Zuerst sollte geklärt werden, welche Institute Ihr Profil und die betreffende Immobilie voraussichtlich akzeptieren können.
Bevor Kreditgeber angefragt werden, prüft ein Berater insbesondere:
- Ihre festen und variablen Einkommen;
- Herkunft und Zusammensetzung Ihrer Eigenmittel;
- die mögliche Nutzung der 2. Säule oder der Säule 3a;
- Ihre Kredite, Leasingverpflichtungen, Unterhaltszahlungen oder andere finanzielle Verpflichtungen;
- Preis, Wert und Zustand der Immobilie;
- mögliche Renovationen und das Budget, das nach dem Erwerb verfügbar bleiben sollte;
- die Tragbarkeit nach den Kriterien der Kreditgeber;
- die Amortisationsstrategie und die geplante Hypothekarstruktur.
Für eine erste Analyse sollten Sie Ihre letzten Lohnabrechnungen, die aktuelle Steuererklärung, Nachweise über die Eigenmittel, Ihren BVG-Ausweis und die Auszüge der Säule 3a bereithalten, wenn Sie diese einsetzen möchten. Bei Selbständigerwerbenden sind in der Regel zusätzlich Unternehmensabschlüsse und weitere Dokumente erforderlich.
Sobald die Immobilie feststeht, ergänzen Sie das Dossier mit der Verkaufsdokumentation, dem Grundbuchauszug, den verfügbaren Plänen und – bei Stockwerkeigentum – den relevanten Unterlagen der Eigentümergemeinschaft.
Kreditgeber über den Hypothekarzins hinaus vergleichen
Der Zinssatz ist wichtig, reicht aber nicht aus, um zu bestimmen, welche Hypothek am besten zu Ihrem Projekt passt.
Zwei Institute können ähnliche Zinssätze anbieten und dennoch dieselbe Immobilie unterschiedlich bewerten, bestimmte Einkommen oder Eigenmittel unterschiedlich anerkennen oder unterschiedliche Bedingungen für Laufzeit, Amortisation, vorzeitige Rückzahlung und Übertragung bei einem Verkauf anwenden.
Bei einer SARON-Hypothek müssen zudem die Marge des Instituts und die vertraglichen Regeln verglichen werden, nicht nur der Referenzzinssatz.
Die Aufgabe des Beraters besteht somit darin, die Annahmefähigkeit des Dossiers, die Kosten und die Einschränkungen der Finanzierung als Ganzes zu vergleichen – und nicht nur den zum Zeitpunkt der Anfrage ausgewiesenen Zinssatz.
Bewertungen unserer Kunden in Neuenburg
Häufige Fragen zur Immobilienfinanzierung in Neuenburg
Wie hoch sind die Handänderungssteuern beim Immobilienkauf in Neuenburg?
Im Kanton Neuenburg betragen die Handänderungssteuern, die sogenannten Lods, grundsätzlich 3,3 % des Übertragungspreises. Der Satz beträgt 2,2 %, wenn die Immobilie dauerhaft als Hauptwohnsitz des Käufers genutzt wird und die Nutzung mindestens zwei Jahre dauert.
Diese Abgaben kommen zum Kaufpreis hinzu und müssen im Liquiditätsbudget berücksichtigt werden, bevor die Finanzierung strukturiert wird.
Werden die Lods bei einem Bauprojekt nur auf dem Grundstückspreis berechnet?
Nicht zwingend. Wenn der Grundstückskauf mit einem Werkvertrag verbunden ist und wirtschaftlich dem Erwerb einer schlüsselfertigen Immobilie entspricht, sehen die Neuenburger Regeln vor, dass die Lods auf dem Gesamtpreis aus Grundstück und Bauwerk berechnet werden.
Diese Belastung sollte deshalb vor der Unterzeichnung der Verträge in das Budget einbezogen werden.
Warum sollte vor der Finanzierung ein vollständiger Grundbuchauszug verlangt werden?
Der vereinfachte öffentliche Auszug enthält weder Anmerkungen noch nicht öffentliche Vormerkungen oder Grundpfandrechte. Der vollständige Auszug enthält diese Angaben und wird insbesondere für die Bearbeitung eines Hypothekarakts sowie für die Aufnahme oder Erneuerung einer Hypothek verwendet.
Damit lassen sich wichtige rechtliche Elemente vor der definitiven Verpflichtung erkennen.
Ist ein älteres Gebäude in Neuenburg schwieriger zu finanzieren?
Nicht automatisch. Das Alter des Gebäudes allein bestimmt nicht die Entscheidung einer Bank. Der Zustand der Immobilie, notwendige Renovationen, künftige Kosten und der vom Kreditgeber anerkannte Wert können jedoch den Eigenmittelbedarf oder das nach dem Kauf verfügbare Budget beeinflussen.
Bei Stockwerkeigentum sind insbesondere die Protokolle, der Erneuerungsfonds und bereits beschlossene Arbeiten zu prüfen.
Was kostet ein Hypothekenberater in Neuenburg?
Für Privatpersonen ist unser Vermittlungs- und Beratungsservice unverbindlich und wird dem Kunden nicht in Rechnung gestellt, wenn die Finanzierung im Rahmen unserer Begleitung abgeschlossen wird. Der Berater wird dann vom Kreditgeber vergütet.
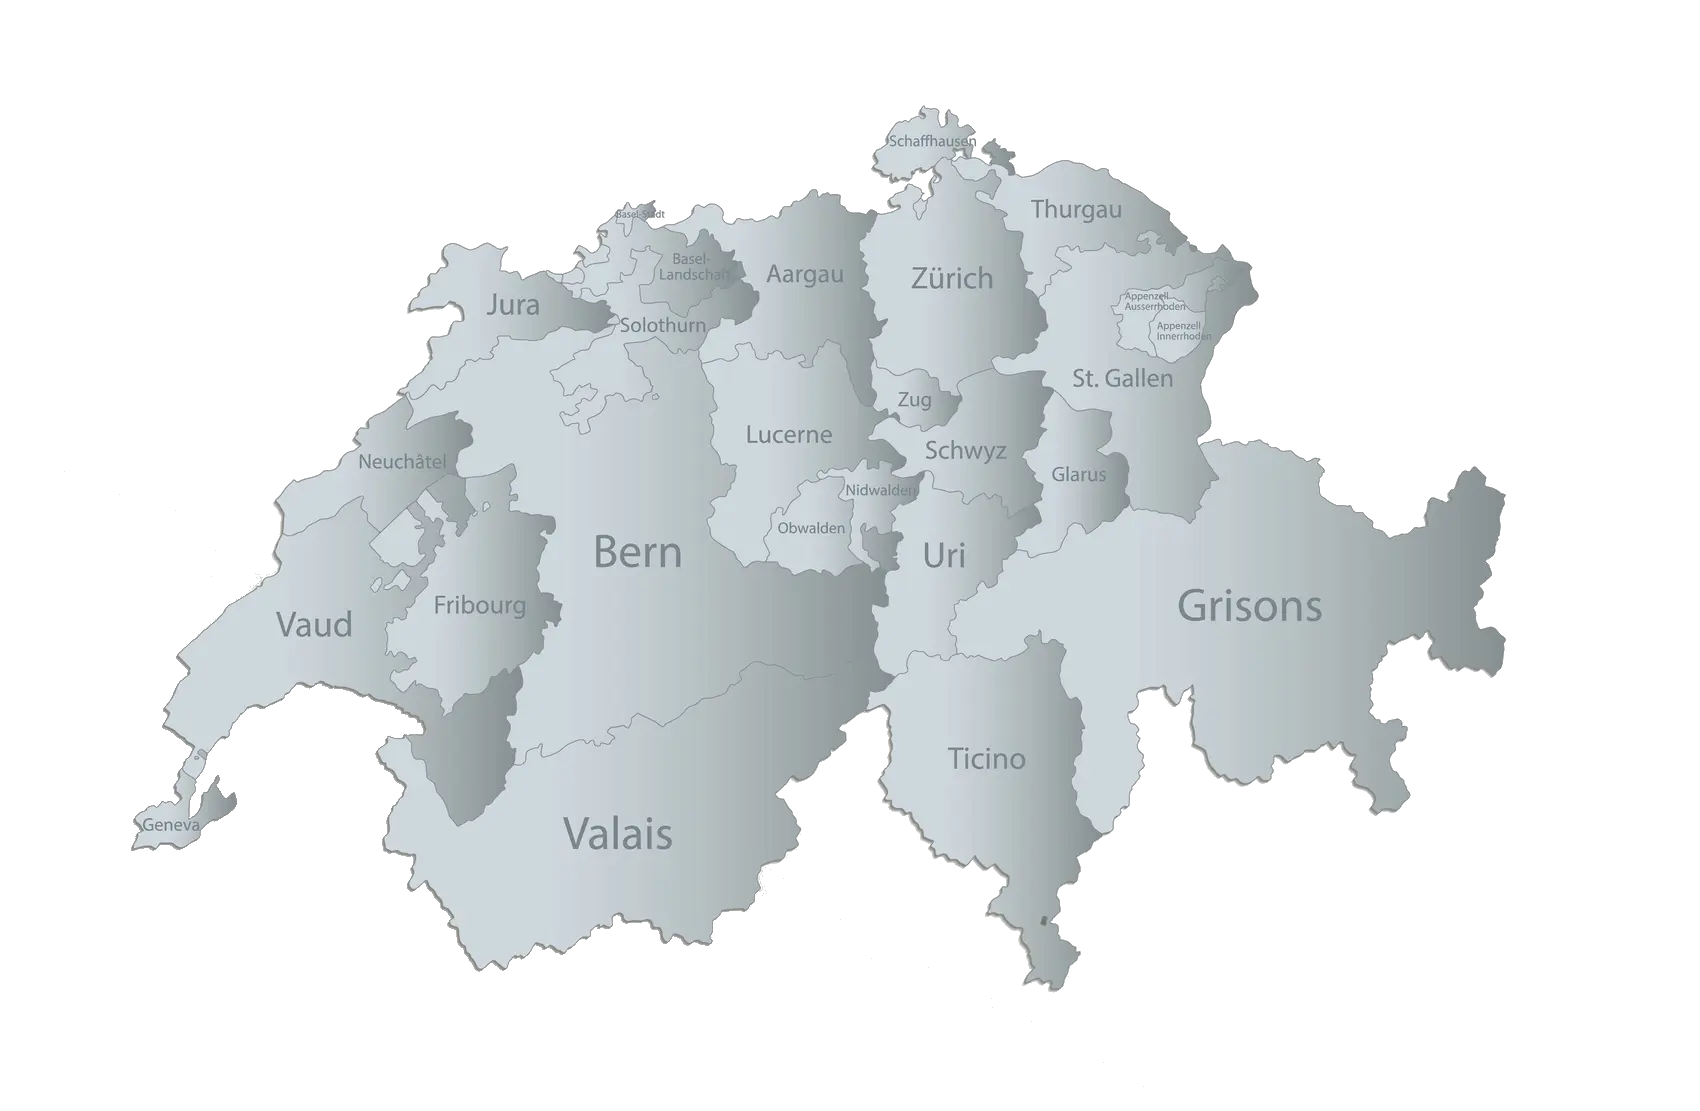
Finden Sie uns in der ganzen Schweiz
Zoomez et cliquez sur le canton désiré.
Disclaimer: Die Informationen auf dieser Seite dienen ausschliesslich Informationszwecken und stellen weder ein Finanzierungsangebot noch eine individuelle Rechts-, Steuer- oder Finanzberatung dar. Die erwähnten Neuenburger Kantonsregeln, insbesondere zu Handänderungssteuern, Grundbuch und Erwerbsvorgängen in Verbindung mit Werkverträgen, können sich ändern und ihre Anwendung hängt von der konkreten Situation des Käufers und der Immobilie ab. Vergabe- und Bewertungsbedingungen unterscheiden sich je nach Kreditgeber. Die dargestellten Beispiele und Berechnungen müssen deshalb im Einzelfall mit den zuständigen Fachpersonen und Behörden geprüft werden.