Intermediario ipotecario a Neuchâtel: finanzia il tuo acquisto immobiliare
- Neuchâtel: un cantone in cui il mercato cambia fortemente da una regione all’altra
- Un patrimonio immobiliare antico: prevedere i lavori prima di calcolare il finanziamento
- I lods possono modificare sensibilmente la liquidità necessaria all’acquisto
- Terreno e contratto d’appalto: attenzione alla base dei diritti di mutazione
- L’estratto completo del registro fondiario contiene informazioni assenti dall’estratto pubblico
- Preparare il finanziamento prima di impegnarsi
- Confrontare i finanziatori oltre il tasso ipotecario
- Domande frequenti sul finanziamento immobiliare a Neuchâtel
Finanziare un’abitazione a Neuchâtel non significa soltanto ottenere un tasso ipotecario interessante. Le differenze regionali, l’età di una parte importante del patrimonio immobiliare e i costi cantonali legati all’acquisto possono fare sì che due progetti con lo stesso prezzo richiedano importi di liquidità molto diversi.
Il ruolo di un intermediario ipotecario a Neuchâtel consiste quindi nell’esaminare contemporaneamente la vostra sostenibilità finanziaria, la struttura dei fondi propri, le caratteristiche dell’immobile e i criteri degli istituti che potrebbero finanziarlo.
Neuchâtel: un cantone in cui il mercato cambia fortemente da una regione all’altra
Il cantone non costituisce un mercato immobiliare uniforme. Le statistiche cantonali sugli alloggi sfitti illustrano bene queste differenze: al 1° giugno 2026, il tasso di abitazioni sfitte era dello 0,95 % sul Littoral, 3,08 % nelle Montagnes, 0,71 % nel Val-de-Ruz e 1,59 % nel Val-de-Travers.
Questi dati, naturalmente, non determinano da soli né il valore bancario di un’abitazione né l’accettazione di un’ipoteca. Mostrano però perché una casa nel Val-de-Ruz, una PPP a Neuchâtel o un appartamento a La Chaux-de-Fonds non debbano essere analizzati come immobili intercambiabili.
La banca valuta l’immobile che serve da garanzia al credito. Tiene quindi conto della posizione precisa, dello stato, delle caratteristiche e degli immobili comparabili disponibili sul mercato. Il prezzo concordato con il venditore è soltanto uno degli elementi dell’analisi.
Un patrimonio immobiliare antico: prevedere i lavori prima di calcolare il finanziamento
Una caratteristica del cantone merita particolare attenzione: nel 2024, il 41,6 % degli edifici ad uso abitativo era stato costruito prima del 1946, mentre soltanto il 14 % risaliva al periodo 2001–2024.
Parallelamente, il 60,6 % delle abitazioni del cantone si trova in edifici comprendenti più unità abitative. Per un acquirente, ciò significa che le questioni di ristrutturazione e di proprietà per piani (PPP) sono tutt’altro che marginali.
Un appartamento può rientrare perfettamente nel vostro budget bancario e richiedere, poco dopo l’acquisto, una partecipazione importante alla ristrutturazione del tetto, delle facciate, del riscaldamento, delle finestre o dell’involucro energetico dell’edificio.
Prima di acquistare una PPP datata, è quindi utile richiedere il regolamento di comproprietà, gli ultimi verbali delle assemblee, i conti, l’importo del fondo di rinnovamento e l’elenco dei lavori già deliberati o previsti.
Questa verifica risponde a una domanda diversa da quella posta dalla banca: non soltanto «posso acquistare questa abitazione?», ma anche «il mio budget resterà confortevole se dopo l’acquisto diventano necessari lavori importanti?».
I lods possono modificare sensibilmente la liquidità necessaria all’acquisto
Nel Cantone di Neuchâtel, i diritti di mutazione sono chiamati lods. Sono dovuti dall’acquirente, salvo accordo contrario nell’atto notarile.
La fiscalità immobiliare neocastellana distingue in particolare l’abitazione principale dagli altri acquisti: l’aliquota ordinaria è del 3,3 %, mentre un immobile destinato durevolmente ad abitazione principale dell’acquirente è tassato al 2,2 %, a condizione in particolare che l’occupazione duri almeno due anni.
Per un’abitazione di CHF 800’000, ciò corrisponde a CHF 17’600 di lods al 2,2 %, contro CHF 26’400 al 3,3 %, ossia una differenza di CHF 8’800.
Questo importo non sostituisce i fondi propri richiesti dal finanziatore. Si aggiunge al budget di acquisto e deve quindi essere anticipato nelle liquidità disponibili.
La regola diventa ancora più interessante quando un immobile ha più destinazioni. Se una parte costituisce la vostra abitazione principale e un’altra parte viene locata, l’amministrazione può applicare l’aliquota del 2,2 % alla parte corrispondente alla vostra abitazione e quella del 3,3 % alla parte che non soddisfa questa condizione, secondo la ripartizione adottata per l’immobile.
Per un progetto che combina abitazione principale e reddito locativo, la struttura giuridica e l’utilizzo dell’immobile possono quindi influenzare direttamente la liquidità da prevedere al momento dell’acquisto.
Terreno e contratto d’appalto: attenzione alla base dei diritti di mutazione
Un altro punto specifico di Neuchâtel merita di essere conosciuto prima di firmare un progetto di costruzione.
Quando l’acquisto del terreno è legato a un contratto d’appalto assimilabile all’acquisto di una costruzione chiavi in mano, i lods non sono necessariamente calcolati soltanto sul terreno. La legislazione cantonale prevede che possano essere calcolati sul prezzo complessivo comprendente il terreno e la costruzione.
L’esempio ufficiale del cantone illustra un terreno di CHF 150’000 collegato a una costruzione di CHF 550’000: per una futura abitazione principale, i lods sono calcolati su CHF 700’000 e non soltanto sui CHF 150’000 del terreno.
Per l’acquirente, la conseguenza è molto concreta: un budget di costruzione che sembra disporre di un margine confortevole può perdere diverse migliaia di franchi di liquidità se i costi di acquisto sono stati stimati su una base errata.
L’estratto completo del registro fondiario contiene informazioni assenti dall’estratto pubblico
A Neuchâtel esiste una differenza importante tra l’estratto pubblico semplificato del registro fondiario e l’estratto completo.
Secondo il Servizio cantonale della geomatica e del registro fondiario, l’estratto pubblico non contiene né le annotazioni, né le menzioni non pubbliche, né i diritti di pegno. L’estratto completo contiene queste informazioni ed è utilizzato in particolare per il trattamento di un atto ipotecario e per l’ottenimento o il rinnovo di un’ipoteca.
Questa distinzione è utile prima di un acquisto: una servitù, un’annotazione, un onere o un pegno esistente non sono semplici dettagli amministrativi. Questi elementi devono essere compresi dal notaio, dal finanziatore e dall’acquirente prima che il finanziamento venga definitivamente impegnato.
Per una PPP, il cantone può inoltre fornire i piani depositati al momento della sua costituzione. Ciò consente di verificare con maggiore precisione le unità e le pertinenze giuridicamente collegate alla quota acquistata.
Preparare il finanziamento prima di impegnarsi
Una buona preparazione non consiste nell’inviare automaticamente lo stesso dossier a dieci banche. Consiste innanzitutto nel capire quali istituti sono verosimilmente in grado di accettare il vostro profilo e l’immobile interessato.
Prima di contattare i finanziatori, un intermediario esamina in particolare:
- i vostri redditi fissi e variabili;
- la provenienza e la composizione dei vostri fondi propri;
- l’eventuale utilizzo del 2° pilastro o del pilastro 3a;
- i vostri crediti, leasing, pensioni o altri impegni finanziari;
- il prezzo, il valore e lo stato dell’immobile;
- gli eventuali lavori e il budget che dovrà rimanere disponibile dopo l’acquisto;
- la sostenibilità finanziaria secondo i criteri applicati dai finanziatori;
- la strategia di ammortamento e la struttura ipotecaria prevista.
Per una prima analisi preparate le ultime buste paga, la dichiarazione fiscale recente, i giustificativi dei fondi propri, il certificato LPP e gli estratti del pilastro 3a se desiderate utilizzarlo. Per un lavoratore indipendente saranno generalmente necessari anche i conti aziendali e altri documenti.
Una volta identificato l’immobile, aggiungete il dossier di vendita, l’estratto del registro fondiario, i piani disponibili e, per una PPP, i documenti utili della comproprietà.
Confrontare i finanziatori oltre il tasso ipotecario
Il tasso è importante, ma non basta a stabilire quale ipoteca sia più adatta al vostro progetto.
Due istituti possono mostrare tassi simili valutando però diversamente lo stesso immobile, riconoscendo in modo diverso alcuni redditi o fondi propri oppure applicando condizioni differenti in materia di durata, ammortamento, rimborso anticipato e trasferimento in caso di vendita.
Per un’ipoteca SARON, bisogna inoltre confrontare il margine aggiunto dall’istituto e le regole contrattuali, non soltanto il tasso di riferimento.
Il ruolo dell’intermediario consiste quindi nel confrontare l’accettabilità del dossier, il costo e i vincoli del finanziamento nel suo complesso, e non soltanto il tasso indicato al momento della richiesta.
Recensioni dei nostri clienti a Neuchâtel
Domande frequenti sul finanziamento immobiliare a Neuchâtel
A quanto ammontano i diritti di mutazione per un acquisto immobiliare a Neuchâtel?
Nel Cantone di Neuchâtel, i diritti di mutazione, chiamati lods, ammontano in linea di principio al 3,3 % del prezzo di trasferimento. L’aliquota è del 2,2 % quando l’immobile è destinato durevolmente ad abitazione principale dell’acquirente, con un’occupazione di almeno due anni.
Questi diritti si aggiungono al prezzo di acquisto e devono essere inclusi nel budget di liquidità prima di strutturare il finanziamento.
Nel caso di una costruzione, i lods sono calcolati soltanto sul prezzo del terreno?
Non necessariamente. Quando l’acquisto del terreno è legato a un contratto d’appalto assimilabile all’acquisto di una costruzione chiavi in mano, le regole neocastellane prevedono che i lods siano calcolati sul prezzo complessivo, comprendente terreno e costruzione.
È quindi importante includere questo onere nel budget prima di firmare i contratti.
Perché richiedere un estratto completo del registro fondiario prima del finanziamento?
L’estratto pubblico semplificato non contiene né le annotazioni, né le menzioni non pubbliche, né i diritti di pegno. L’estratto completo contiene queste informazioni ed è utilizzato in particolare per il trattamento di un atto ipotecario e per l’ottenimento o il rinnovo di un’ipoteca.
Permette quindi di individuare elementi giuridici importanti prima dell’impegno definitivo.
Un edificio vecchio è più difficile da finanziare a Neuchâtel?
Non automaticamente. L’età dell’edificio, da sola, non determina la decisione di una banca. Lo stato dell’immobile, le ristrutturazioni necessarie, i costi futuri e il valore riconosciuto dal finanziatore possono però modificare il fabbisogno di fondi propri o il budget disponibile dopo l’acquisto.
Per una PPP, è particolarmente utile esaminare i verbali, il fondo di rinnovamento e i lavori già deliberati.
Quanto costa un intermediario ipotecario a Neuchâtel?
Per i privati, il nostro servizio di messa in relazione e intermediazione è senza impegno e non viene fatturato al cliente quando il finanziamento viene concluso nell’ambito del nostro accompagnamento. L’intermediario viene allora remunerato dall’istituto finanziatore.
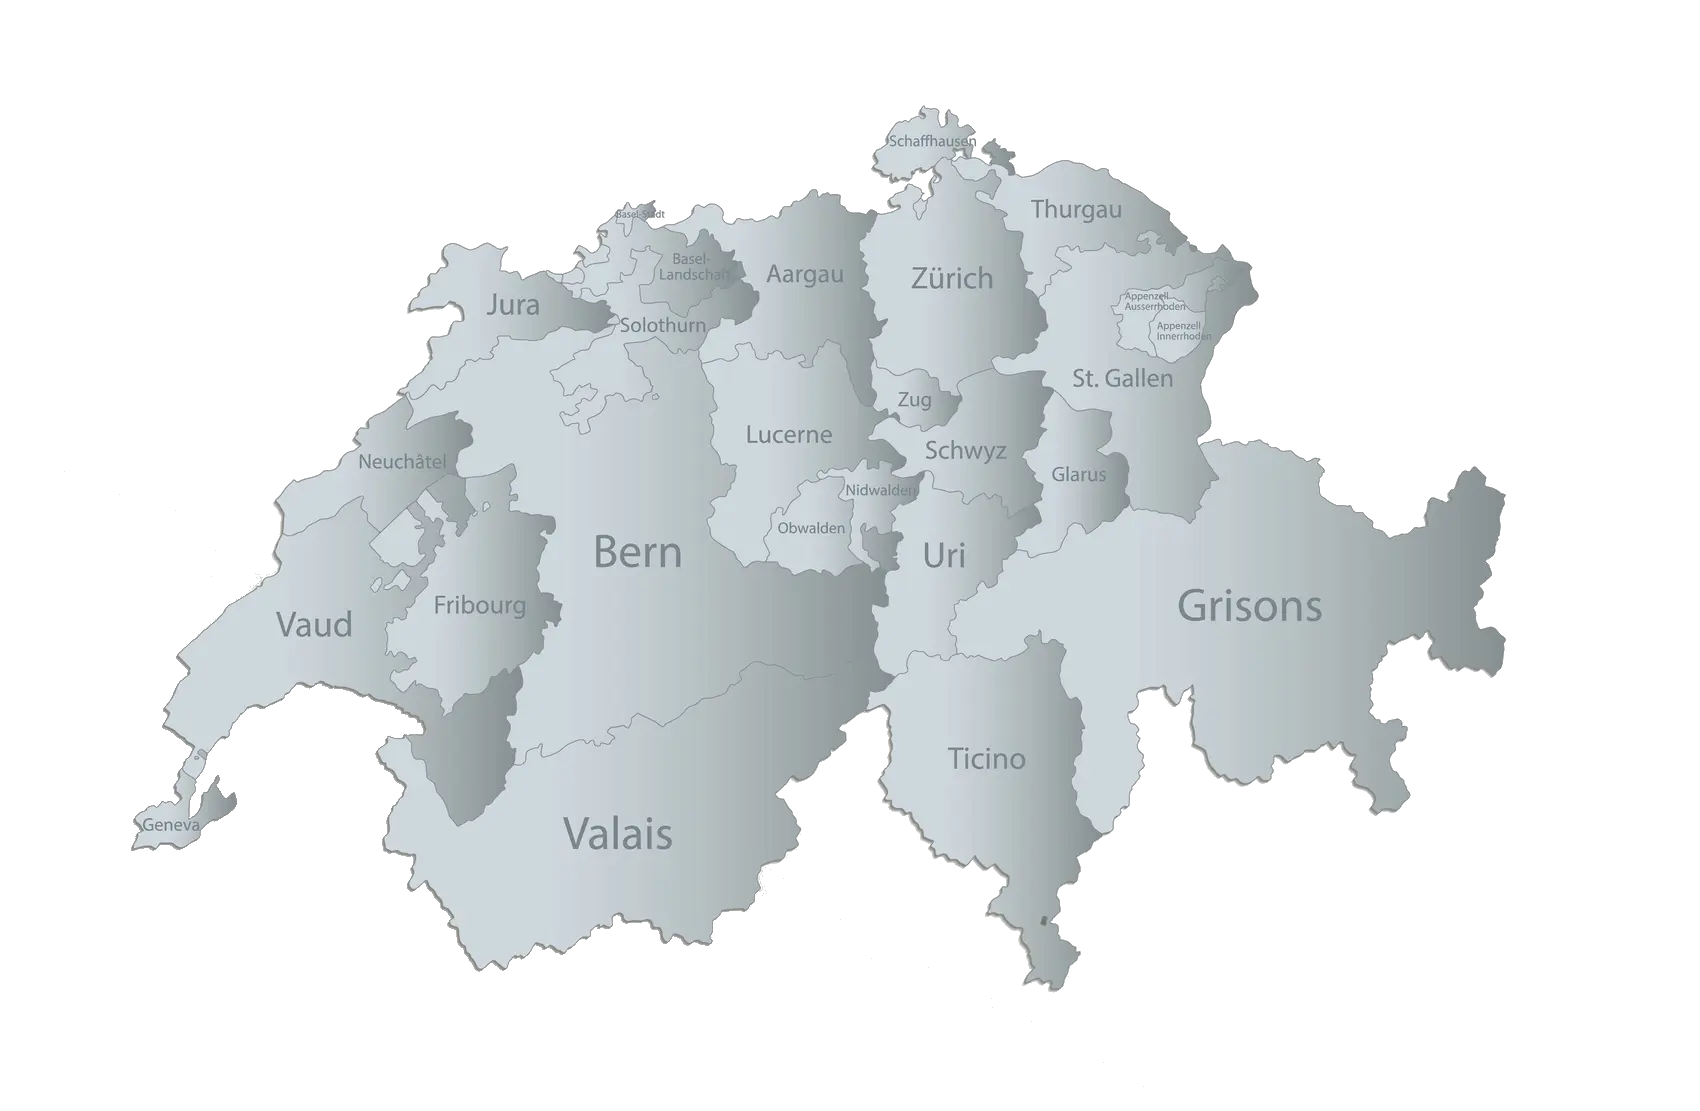
Trovateci in tutta la Svizzera
Zoomez et cliquez sur le canton désiré.
Disclaimer: Le informazioni presentate in questa pagina sono fornite a titolo informativo e non costituiscono né un’offerta di finanziamento né una consulenza giuridica, fiscale o finanziaria personalizzata. Le regole cantonali di Neuchâtel menzionate, in particolare quelle relative ai diritti di mutazione, al registro fondiario e agli acquisti collegati a contratti d’appalto, possono evolvere e la loro applicazione dipende dalla situazione concreta dell’acquirente e dell’immobile. Le condizioni di concessione e valutazione variano a seconda degli istituti finanziatori. Gli esempi e i calcoli presentati devono quindi essere verificati caso per caso con i professionisti e le autorità competenti.