Courtier hypothécaire à Neuchâtel : financez votre achat immobilier
- Neuchâtel : un canton où le marché change fortement selon la région
- Un parc immobilier ancien : prévoir les travaux avant de calculer le financement
- Les lods peuvent changer sensiblement le cash nécessaire à l’achat
- Terrain et contrat d’entreprise : attention à la base des droits de mutation
- L’extrait complet du registre foncier apporte des informations que l’extrait public ne montre pas
- Préparer le financement avant de s’engager
- Comparer les prêteurs au-delà du taux hypothécaire
- Questions fréquentes sur le financement immobilier à Neuchâtel
Financer un logement à Neuchâtel ne consiste pas seulement à obtenir un taux hypothécaire intéressant. Entre les différences régionales, l’ancienneté d’une partie importante du parc immobilier et les coûts cantonaux liés à l’acquisition, deux projets affichant le même prix peuvent nécessiter des montants de liquidités très différents.
Le rôle d’un courtier hypothécaire à Neuchâtel est donc d’examiner simultanément votre capacité financière, la structure des fonds propres, les caractéristiques du bien et les critères des établissements susceptibles de le financer.
Neuchâtel : un canton où le marché change fortement selon la région
Le canton ne forme pas un marché immobilier uniforme. Les statistiques cantonales de vacance donnent une bonne illustration de ces écarts : au 1er juin 2026, le taux de logements vacants était de 0,95 % sur le Littoral, 3,08 % dans les Montagnes, 0,71 % au Val-de-Ruz et 1,59 % au Val-de-Travers.
Ces chiffres ne déterminent évidemment pas à eux seuls la valeur bancaire d’un logement ni l’acceptation d’une hypothèque. Ils montrent en revanche pourquoi une maison au Val-de-Ruz, une PPE à Neuchâtel ou un appartement à La Chaux-de-Fonds ne doivent pas être analysés comme des objets interchangeables.
La banque évalue le bien qui sert de garantie au crédit. Elle s’intéresse donc à sa localisation précise, à son état, à ses caractéristiques et aux objets comparables disponibles sur le marché. Le prix convenu avec le vendeur n’est qu’un des éléments de cette analyse.
Un parc immobilier ancien : prévoir les travaux avant de calculer le financement
Une caractéristique du canton mérite une attention particulière : en 2024, 41,6 % des bâtiments à usage d’habitation avaient été construits avant 1946, alors que seulement 14 % dataient de la période 2001–2024.
Parallèlement, 60,6 % des logements du canton se trouvent dans des bâtiments comprenant plusieurs logements. Pour un acheteur, cela signifie que les questions de rénovation et de propriété par étages (PPE) sont loin d’être marginales.
Un appartement peut parfaitement entrer dans votre budget bancaire tout en exigeant, peu après l’achat, une participation importante à la rénovation de la toiture, des façades, du chauffage, des fenêtres ou de l’enveloppe énergétique de l’immeuble.
Avant d’acheter une PPE ancienne, il est donc utile de demander le règlement de copropriété, les derniers procès-verbaux d’assemblée, les comptes, le montant du fonds de rénovation et la liste des travaux déjà décidés ou envisagés.
Cette vérification répond à une question différente de celle posée par la banque : non seulement « puis-je acheter ce logement ? », mais aussi « mon budget restera-t-il confortable si des travaux importants deviennent exigibles après l’achat ? ».
Les lods peuvent changer sensiblement le cash nécessaire à l’achat
Dans le canton de Neuchâtel, les droits de mutation sont appelés lods. Ils sont dus par l’acquéreur, sauf convention contraire dans l’acte notarié.
La fiscalité immobilière neuchâteloise distingue notamment l’habitation principale des autres acquisitions : le taux ordinaire est de 3,3 %, alors qu’un immeuble destiné durablement à l’habitation principale de l’acquéreur est imposé à 2,2 %, pour autant notamment que cette occupation dure au minimum deux ans.
Pour un logement de CHF 800’000, cela représente CHF 17’600 de lods au taux de 2,2 %, contre CHF 26’400 au taux de 3,3 %, soit une différence de CHF 8’800.
Ce montant ne remplace pas les fonds propres demandés par le prêteur. Il vient s’ajouter au budget d’acquisition et doit donc être anticipé dans les liquidités disponibles.
La règle devient plus intéressante encore lorsqu’un immeuble a plusieurs usages. Si une partie constitue votre résidence principale et qu’une autre partie est louée, l’administration peut appliquer le taux de 2,2 % à la part correspondant à votre habitation et le taux de 3,3 % à la partie qui ne remplit pas cette condition, selon la répartition retenue pour l’immeuble.
Pour un projet combinant résidence principale et rendement locatif, la structure juridique et l’utilisation du bien peuvent donc influencer directement le cash à prévoir au moment de l’achat.
Terrain et contrat d’entreprise : attention à la base des droits de mutation
Un autre point neuchâtelois mérite d’être connu avant de signer un projet de construction.
Lorsqu’un achat de terrain est lié à un contrat d’entreprise assimilable à l’acquisition d’une construction clés en main, les lods ne sont pas nécessairement calculés uniquement sur le terrain. La législation cantonale prévoit qu’ils puissent être calculés sur le prix global comprenant le terrain et l’ouvrage.
L’exemple officiel du canton illustre un terrain de CHF 150’000 lié à une construction de CHF 550’000 : pour une future habitation principale, les lods sont calculés sur CHF 700’000 et non sur les seuls CHF 150’000 du terrain.
Pour l’acquéreur, la conséquence est très concrète : un budget de construction qui paraît disposer d’une marge confortable peut perdre plusieurs milliers de francs de liquidités si les frais d’acquisition ont été estimés sur une base incorrecte.
L’extrait complet du registre foncier apporte des informations que l’extrait public ne montre pas
À Neuchâtel, il existe une différence importante entre l’extrait public simplifié du registre foncier et l’extrait complet.
Selon le Service cantonal de la géomatique et du registre foncier, l’extrait public ne contient ni les annotations, ni les mentions non publiques, ni les droits de gage. L’extrait complet contient ces informations et est notamment utilisé pour le traitement d’un acte hypothécaire ainsi que pour l’obtention ou le renouvellement d’un prêt hypothécaire.
Cette distinction est utile avant une acquisition : une servitude, une annotation, une charge ou un gage existant n’est pas un simple détail administratif. Ces éléments doivent être compris par le notaire, le prêteur et l’acquéreur avant que le financement soit définitivement engagé.
Pour une PPE, le canton peut également fournir les plans déposés lors de sa constitution. Cela permet de vérifier plus précisément les unités et annexes juridiquement rattachées au lot acheté.
Préparer le financement avant de s’engager
Une bonne préparation ne consiste pas à transmettre automatiquement le même dossier à dix banques. Elle consiste à comprendre d’abord quels établissements sont susceptibles d’accepter votre profil et le bien concerné.
Avant de solliciter les prêteurs, un courtier examine notamment :
- vos revenus fixes et variables ;
- la provenance et la composition de vos fonds propres ;
- l’utilisation éventuelle du 2e pilier ou du pilier 3a ;
- vos crédits, leasing, pensions ou autres engagements financiers ;
- le prix, la valeur et l’état du bien ;
- les éventuels travaux et le budget qui devra rester disponible après l’acquisition ;
- la capacité financière selon les critères appliqués par les prêteurs ;
- la stratégie d’amortissement et la structure hypothécaire envisagée.
Pour une première analyse, préparez vos dernières fiches de salaire, votre déclaration fiscale récente, les justificatifs de fonds propres, votre certificat LPP et vos relevés de pilier 3a si vous souhaitez l’utiliser. Pour un indépendant, des comptes d’entreprise et documents complémentaires seront généralement nécessaires.
Lorsque le bien est identifié, ajoutez le dossier de vente, l’extrait du registre foncier, les plans disponibles et, pour une PPE, les documents de copropriété utiles.
Comparer les prêteurs au-delà du taux hypothécaire
Le taux est important, mais il ne suffit pas à déterminer quelle hypothèque est la mieux adaptée à votre projet.
Deux établissements peuvent afficher des taux proches tout en évaluant différemment le même bien, en acceptant différemment certains revenus ou fonds propres, ou en appliquant des conditions différentes en matière de durée, d’amortissement, de remboursement anticipé et de transfert en cas de vente.
Pour une hypothèque SARON, il faut également comparer la marge ajoutée par l’établissement et les règles contractuelles, pas seulement le taux de référence.
Le rôle du courtier consiste donc à comparer l’acceptabilité du dossier, le coût et les contraintes du financement dans son ensemble, et pas uniquement le taux affiché au moment de la demande.
Avis de nos clients à Neuchâtel
Questions fréquentes sur le financement immobilier à Neuchâtel
À combien s’élèvent les droits de mutation lors d’un achat immobilier à Neuchâtel ?
Dans le canton de Neuchâtel, les droits de mutation, appelés lods, sont en principe de 3,3 % du prix de transfert. Le taux est de 2,2 % lorsque l’immeuble est destiné durablement à l’habitation principale de l’acquéreur, avec une occupation d’au moins deux ans.
Ces droits s’ajoutent au prix d’achat et doivent être intégrés au budget de liquidités avant de structurer le financement.
Les lods sont-ils calculés uniquement sur le prix du terrain lors d’une construction ?
Pas nécessairement. Lorsqu’un achat de terrain est lié à un contrat d’entreprise assimilable à l’acquisition d’une construction clés en main, les règles neuchâteloises prévoient que les lods soient calculés sur le prix global, comprenant le terrain et l’ouvrage.
Il est donc important d’intégrer cette charge au budget avant de signer les contrats.
Pourquoi demander un extrait complet du registre foncier avant le financement ?
L’extrait public simplifié ne contient ni les annotations, ni les mentions non publiques, ni les droits de gage. L’extrait complet contient ces informations et est notamment utilisé pour le traitement d’un acte hypothécaire ainsi que pour l’obtention ou le renouvellement d’un prêt hypothécaire.
Il permet donc d’identifier des éléments juridiques importants avant l’engagement définitif.
Un bâtiment ancien est-il plus difficile à financer à Neuchâtel ?
Pas automatiquement. L’âge du bâtiment ne suffit pas, à lui seul, à déterminer la décision d’une banque. En revanche, l’état du bien, les rénovations nécessaires, les charges futures et la valeur retenue par le prêteur peuvent modifier le besoin de fonds propres ou le budget disponible après l’achat.
Pour une PPE, les procès-verbaux, le fonds de rénovation et les travaux déjà décidés sont particulièrement utiles à examiner.
Combien coûte un courtier hypothécaire à Neuchâtel ?
Pour les particuliers, notre service de mise en relation et de courtage est sans engagement et n’est pas facturé au client lorsque le financement est conclu dans le cadre de notre accompagnement. Le courtier est alors rémunéré par l’établissement prêteur.
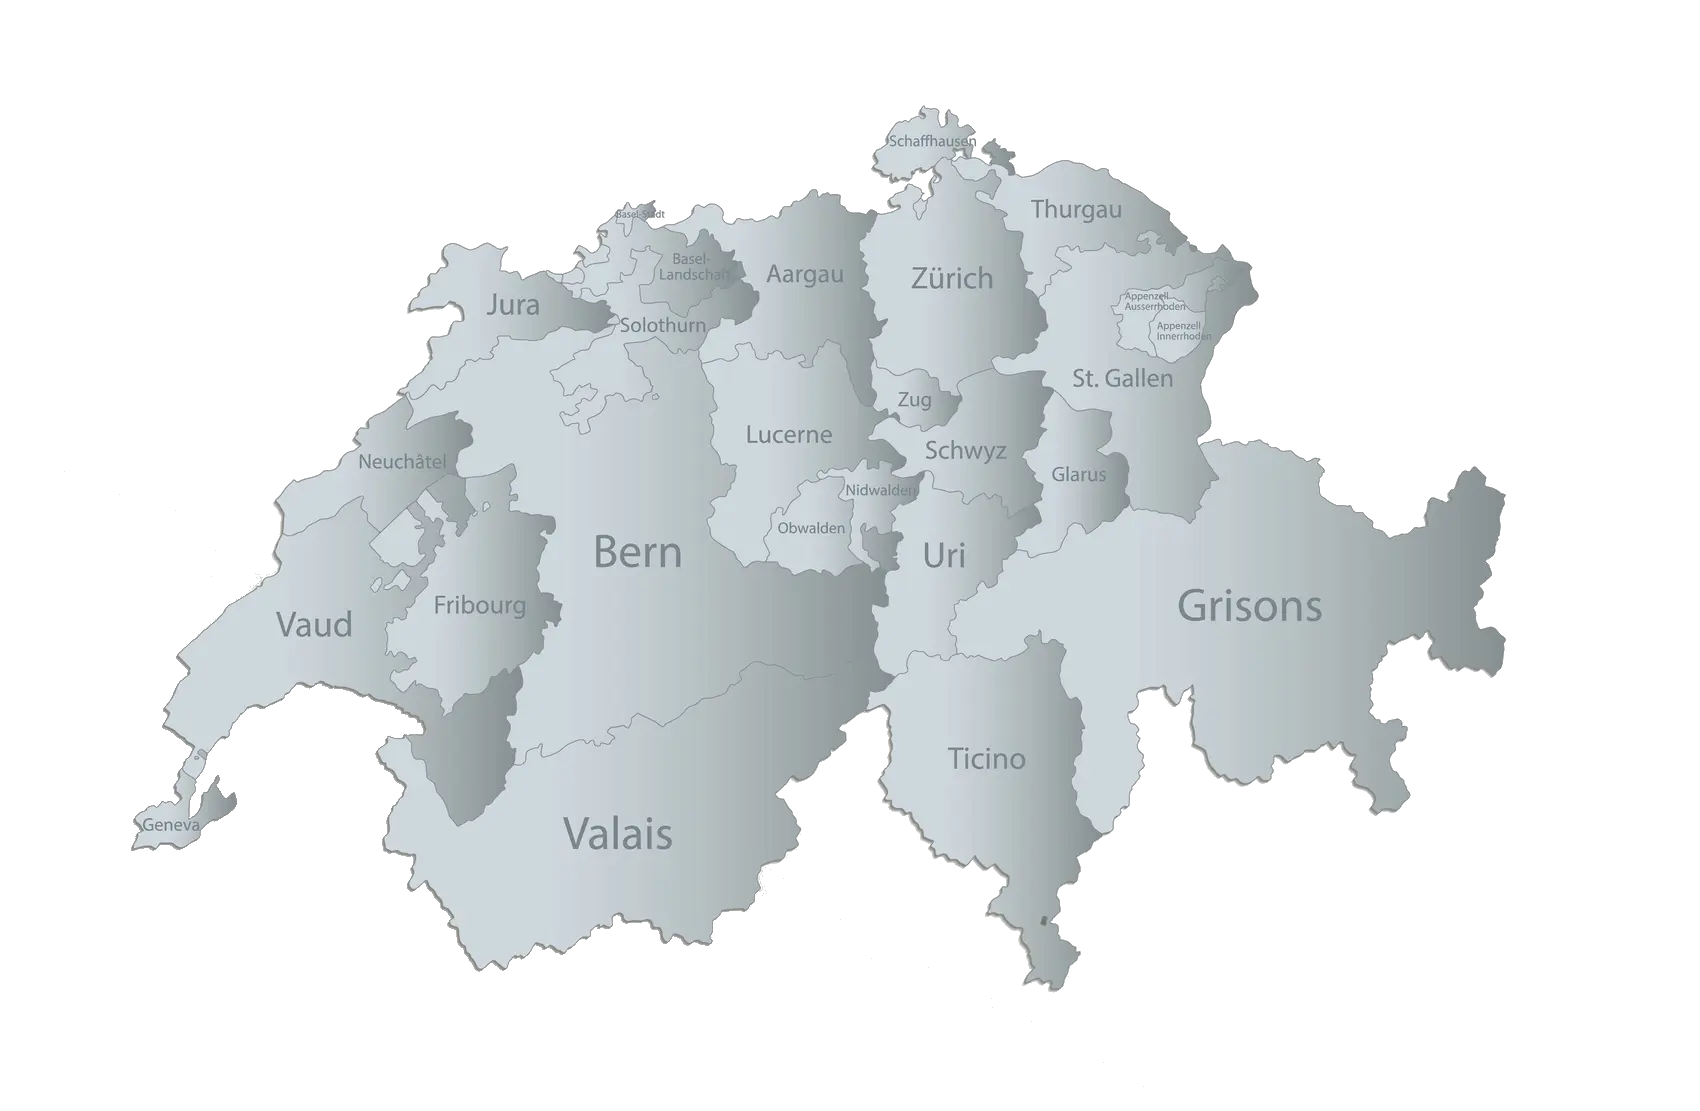
Retrouvez-nous dans toute la Suisse
Zoomez et cliquez sur le canton désiré.
Disclaimer: Les informations présentées sur cette page sont fournies à titre informatif et ne constituent ni une offre de financement, ni un conseil juridique, fiscal ou financier personnalisé. Les règles cantonales neuchâteloises mentionnées, notamment celles relatives aux droits de mutation, au registre foncier et aux acquisitions liées à des contrats d’entreprise, peuvent évoluer et leur application dépend de la situation concrète de l’acquéreur et du bien. Les conditions d’octroi et d’évaluation varient selon les établissements prêteurs. Les exemples et calculs présentés doivent donc être vérifiés au cas par cas auprès des professionnels et autorités compétents.