Hypothekenberater in Freiburg: Finanzieren Sie Ihren Immobilienkauf
- Wie funktioniert unser Hypothekenvermittlungsservice in Freiburg?
- Freiburg ist kein einheitlicher Immobilienmarkt
- Mehr Stockwerkeigentum: Was Sie vor dem Kauf prüfen sollten
- Erstes Eigenheim: eine Freiburger Steuerbesonderheit
- Kaufpreis und Bankbewertung: Wie sich Ihr Eigenmittelbedarf erhöhen kann
- Zweisprachiger Kanton, Grundbuch und Grundpfandrechte
- Finanzierung vorbereiten, bevor Sie ein Angebot abgeben
- Hypotheken vergleichen: mehr als nur der Zinssatz
- Häufige Fragen zur Immobilienfinanzierung in Freiburg
Die Finanzierung einer Wohnung in Freiburg, von Stockwerkeigentum in Bulle oder eines Hauses in einer Randgemeinde ist mehr als ein Vergleich von Hypothekarzinsen. Die Art der Immobilie, ihr von der Bank anerkannter Wert, die Zusammensetzung Ihrer Eigenmittel und bestimmte kantonale Erwerbskosten können das erforderliche Budget deutlich verändern.
Die Aufgabe eines Hypothekenberaters in Freiburg besteht deshalb zunächst darin zu prüfen, wie die Kreditgeber Ihr Vorhaben beurteilen, und anschliessend diejenigen Institute auszuwählen, deren Kriterien tatsächlich zu Ihrer Situation passen.
Wie funktioniert unser Hypothekenvermittlungsservice in Freiburg?
Sie möchten eine Immobilie in Freiburg, Bulle, Murten, Düdingen, Estavayer oder anderswo im Kanton finanzieren? Unser Team erfasst zunächst die wichtigsten Angaben zu Ihrem Projekt und vermittelt Ihnen danach einen Hypothekenberater aus unserem Partnernetzwerk. Dieser prüft Ihre Tragbarkeit, die Herkunft Ihrer Eigenmittel und die Eigenschaften der Immobilie, bevor er bei Kreditgebern mit passenden Vergabekriterien nach einer Finanzierung sucht.
Der Ablauf umfasst drei Schritte:
- Projekt vorstellen: Gemeinde, Immobilienart, geplanter Preis, Eigenmittel, Einkommen und Kaufzeitplan.
- Machbarkeit prüfen: von der Bank anerkannter Immobilienwert, Belehnungsquote, theoretische Belastung und allenfalls fehlende Unterlagen.
- Angebote vergleichen: Zinssatz, Laufzeit, Amortisation, Ausstiegsklauseln und Anforderungen der angefragten Kreditgeber.
Was kostet dieser Service? Für Privatpersonen wird unser Vermittlungsservice nicht in Rechnung gestellt, wenn die Finanzierung im Rahmen unserer Begleitung zustande kommt. Der Berater wird dann vom Kreditgeber vergütet. Die für Ihre Situation geltenden Bedingungen können vorab geklärt werden. Weder die Annahme des Dossiers noch der tiefste Marktzins kann garantiert werden.
Freiburg ist kein einheitlicher Immobilienmarkt
Der Kanton weist eine interessante Besonderheit auf: 2024 wurden 42,3 % der bewohnten Wohnungen von ihren Eigentümern bewohnt, gegenüber 35,7 % in der gesamten Schweiz. Regional sind die Unterschiede jedoch erheblich: Im Saanebezirk, insbesondere in der Agglomeration Freiburg, lag die Wohneigentumsquote im Zeitraum 2022–2024 lediglich bei 27,5 %.
Wer vom «Freiburger Immobilienmarkt» als einheitlichem Markt spricht, übersieht wesentliche Unterschiede zwischen der Agglomeration Freiburg, Bulle und dem Greyerzbezirk, den Gemeinden des Sensebezirks, dem Seebezirk sowie der Broye und dem Vivisbachbezirk.
Für die Finanzierung zeigen sich diese Unterschiede vor allem bei Immobilienarten, Preisniveaus und Vergleichsobjekten. Eine Bank beurteilt nicht nur die Kreditnehmer: Sie bewertet auch die Immobilie, die als Sicherheit für die Hypothek dient.
Mehr Stockwerkeigentum: Was Sie vor dem Kauf prüfen sollten
Der Freiburger Wohnungsbestand hat sich stark verändert. Ende 2024 zählte der Kanton 168’373 Wohnungen, 59,6 % mehr als im Jahr 2000. Zwischen 2021 und 2024 machten Mehrfamilienhäuser 57,8 % des Nettozuwachses an Wohngebäuden aus; zwischen 2000 und 2010 waren es nur 24,6 %.
Diese Entwicklung ist besonders in den Zentren Freiburg und Bulle sichtbar, aber auch in Villars-sur-Glâne, Marly, Düdingen, Murten, Châtel-Saint-Denis und Estavayer.
Für Kaufinteressierte bedeutet dies, dass immer mehr Objekte in Mehrfamilienhäusern und im Stockwerkeigentum (STWEG)angeboten werden. Bei der Finanzierung einer STWEG-Wohnung genügt es jedoch nicht, nur den Wohnungspreis zu prüfen.
Vor dem Kauf sollten Sie insbesondere das STWEG-Reglement, die Protokolle der letzten Eigentümerversammlungen, den Stand des Erneuerungsfonds, die Jahresrechnungen sowie grössere bereits beschlossene oder geplante Arbeiten prüfen. Die Sanierung eines Dachs, einer Fassade, der Heizung oder der Gebäudehülle kann nach dem Kauf zusätzliche Einzahlungen auslösen, selbst wenn Ihre Bankfinanzierung bei der Unterzeichnung problemlos tragbar erschien.
Diese Unterlagen ersetzen die Bewertung durch die Bank nicht. Sie helfen jedoch, zwischen der Möglichkeit, die Immobilie zu kaufen und der Möglichkeit, sie langfristig ohne finanzielle Überlastung zu haltenvorsehen.
Erstes Eigenheim: eine Freiburger Steuerbesonderheit
Seit der Änderung des Freiburger Rechts über die Handänderungssteuern kann der Kauf des ersten Eigenheims, das als Hauptwohnsitz der Käuferin oder des Käufers dienen soll von einer Reduktion der Bemessungsgrundlage profitieren.
Das Freiburger Gesetz über die Handänderungs- und Grundpfandrechtssteuern sieht derzeit Folgendes vor:
- eine Reduktion der Bemessungsgrundlage um CHF 500’000, wenn der Gesamtpreis von Grundstück und Bauwerk CHF 1’000’000 nicht übersteigt;
- eine Reduktion um CHF 250’000 bei einem Gesamtpreis zwischen CHF 1’000’001 und CHF 1’500’000;
- keine Reduktion bei einem Gesamtpreis von mehr als CHF 1’500’000.
Die Immobilie muss insbesondere unmittelbar und während mindestens zwei ununterbrochenen Jahren als Hauptwohnsitz genutzt werden.
Achtung beim gemeinsamen Kauf: Erfüllt nur eine der kaufenden Personen die Voraussetzungen für ein erstes Eigenheim, kann die Ermässigung auf ihren erworbenen Anteil beschränkt sein. Die notarielle Urkunde muss zudem die gesetzlich vorgesehenen Bestätigungen enthalten. Werden die Wohnsitzbedingungen später nicht eingehalten, können die eingesparten Steuern nachgefordert werden. Lassen Sie die Berechnung vor der endgültigen Festlegung Ihrer Eigenmittel notariell prüfen.
Diese Regel reduziert nicht die von den Banken üblicherweise verlangten 20 % Eigenmittel: Sie betrifft die Handänderungssteuern. Sie kann jedoch die zusätzlich zu den bankseitig verlangten Eigenmitteln benötigten flüssigen Mittel verringern.
Vereinfachtes Beispiel: Bei einem ersten Eigenheim für CHF 850’000, das alle gesetzlichen Voraussetzungen erfüllt, kann die Bemessungsgrundlage der kantonalen Handänderungssteuer um CHF 500’000 auf CHF 350’000 gesenkt werden. Beim kantonalen Satz von 1,5 % ergeben sich CHF 5’250 statt CHF 12’750 kantonale Steuern, bevor allfällige Gemeindezuschläge und weitere Erwerbskosten berücksichtigt werden.
Dieses Beispiel zeigt: Ein Aufwand kann die von der Bank berechnete Tragbarkeit unberührt lassen, aber die für den Erwerb tatsächlich benötigten flüssigen Mittelvorsehen.
Kaufpreis und Bankbewertung: Wie sich Ihr Eigenmittelbedarf erhöhen kann
Käuferinnen und Käufer orientieren sich verständlicherweise am vereinbarten Kaufpreis. Die Bank berücksichtigt jedoch auch den Wert, den sie der Immobilie als Kreditsicherheit beimisst.
Angenommen, eine Wohnung kostet CHF 850’000, der Kreditgeber anerkennt aber nur einen Belehnungswert von CHF 810’000. Finanziert das Institut höchstens 80 % dieses Werts, beträgt die maximale Hypothek CHF 648’000.
Die kaufende Person müsste somit CHF 202’000 des Kaufpreises aus eigenen Mitteln aufbringen, zuzüglich der Erwerbsnebenkosten. Entspräche der Bankwert dem Kaufpreis von CHF 850’000, läge die Hypothek bei einer Belehnung von 80 % bei CHF 680’000. In diesem Beispiel werden deshalb allein wegen der Bewertungsdifferenz CHF 32’000 zusätzliche Eigenmittel erforderlich.
Zudem können zwei Institute dasselbe Objekt unterschiedlich bewerten. Deshalb ist es sinnvoll, die Finanzierung prüfen zu lassen, bevor Sie eine unwiderrufliche Kaufverpflichtung eingehen oder eine nicht rückerstattbare Anzahlung leistenvorsehen.

Zweisprachiger Kanton, Grundbuch und Grundpfandrechte
Freiburg gehört zu den offiziell zweisprachigen Kantonen der Schweiz: Französisch und Deutsch sind die beiden Amtssprachen. Der Sensebezirk ist überwiegend deutschsprachig, der Seebezirk zweisprachig und die Stadt Freiburg liegt selbst an der Sprachgrenze.
Für die Hypothekarfinanzierung ist dies kein Hindernis, kann aber praktische Folgen haben: Je nach Gemeinde und Beteiligten können Immobilienunterlagen, Korrespondenz oder behördliche Dokumente auf Deutsch oder Französisch ausgestellt werden. Wichtig ist, dass keine wesentliche Angabe übersehen oder falsch verstanden wird, weil sie in der anderen Sprache vorliegt.
Der vollständigeFreiburger Grundbuchauszug enthält insbesondere Angaben zum Grundstücksbeschrieb, zur Eigentumsform, zu Dienstbarkeiten, Grundlasten, Vormerkungen, Anmerkungen und Grundpfandrechten. Damit lässt sich vor dem definitiven Abschluss der Finanzierung prüfen, welche Rechte und Belastungen mit dem Grundstück verbunden sind.
Ein weiterer oft vergessener Budgetposten: Das kantonale Recht sieht eine Grundpfandrechtssteuer von 0,75 % des im Grundbuch eingetragenen Betrags vor, insbesondere wenn ein neues Pfandrecht errichtet oder ein bestehendes erhöht werden muss. Die tatsächlichen Kosten hängen von den bereits bestehenden Sicherheiten ab und sind mit Notariat und Grundbuchamt zu klären.
Im Kanton ist die Gebäudeversicherung gegen Feuer und Elementarschäden obligatorisch; die betroffenen Gebäude sind bei der kantonalen Gebäudeversicherung versichert. Bei einem Hauskauf gehört auch dies zu den administrativen Punkten beim Eigentümerwechsel.
Finanzierung vorbereiten, bevor Sie ein Angebot abgeben
Es geht nicht darum, dasselbe Dossier an möglichst viele Banken zu verschicken. Entscheidend ist, Institute zu finden, die sowohl Ihr Profil als auch die gewünschte Immobilie finanzieren können.
Vor einer Anfrage bei den Kreditgebern prüft der Hypothekenberater insbesondere:
- Ihre festen und variablen Einkommen;
- Ihre Eigenmittel und deren Herkunft;
- den möglichen Einsatz der 2. Säule oder der Säule 3a ;
- bestehende Kredite, Leasingverträge, Unterhaltszahlungen und weitere Verpflichtungen;
- Wert und Eigenschaften der Immobilie;
- die nach den Kriterien des Kreditgebers berechnete Tragbarkeit;
- die erforderliche Amortisation und die geplante Hypothekarstruktur.
Bereiten Sie für eine erste Prüfung Ihre neuesten Lohnabrechnungen, eine aktuelle Steuererklärung, Eigenmittelnachweise, den Pensionskassenausweis und gegebenenfalls die Kontoauszüge Ihrer Säule 3a vor. Selbstständigerwerbende benötigen in der Regel zusätzlich Geschäftsabschlüsse und weitere Unterlagen.
Sobald die Immobilie feststeht, ergänzen Sie das Dossier mit dem Grundbuchauszug, der Verkaufsdokumentation, den Plänen und bei Stockwerkeigentum mit den relevanten Unterlagen der Eigentümergemeinschaft.
Hypotheken vergleichen: mehr als nur der Zinssatz
Der Zinssatz ist wichtig, allein entscheidet er jedoch nicht darüber, welches Angebot tatsächlich am günstigsten ist.
Zwei Institute können ähnliche Zinssätze anbieten, aber sehr unterschiedliche Bedingungen bei derAmortisation, der Laufzeit, der Aufteilung in Tranchen, der vorzeitigen Rückzahlung, der Übertragung bei einem Verkauf oder der Marge einer SARON-Hypothekvorsehen.
Eine heute etwas günstigere Hypothek kann später teuer werden, wenn sie Ihre Flexibilität bei einem Verkauf, einer Verlängerung oder einer Änderung Ihrer familiären Situation stark einschränkt.
Der Hypothekenberater vergleicht deshalb Kosten, Vergabekriterien und vertragliche Einschränkungen– und nicht nur die erste Zeile einer Zinstabelle.
Fragen Sie vor Ihrer Entscheidung insbesondere, welche Kreditgeber tatsächlich angefragt wurden, ob der anerkannte Bankwert bereits definitiv ist, was bei einem Verkauf vor Laufzeitende geschieht und wie der Berater vergütet wird. Ein guter Vergleich macht auch dann vertragliche Unterschiede sichtbar, wenn die Zinssätze ähnlich sind.
Das sagen unsere Kunden
Häufige Fragen zur Immobilienfinanzierung in Freiburg

Verringert die Freiburger Handänderungssteuerermässigung für das erste Eigenheim die von der Bank verlangten Eigenmittel?
Nein. Die Freiburger Ermässigung betrifft die Bemessungsgrundlage der Handänderungssteuer und nicht die von der Bank angewandte Belehnungsquote.
Sie kann jedoch einen Teil der Erwerbskosten reduzieren, die Sie aus eigenen flüssigen Mitteln finanzieren müssen. Die gesetzlichen Voraussetzungen sind im Einzelfall zu prüfen.
Was kostet ein Hypothekenberater in Freiburg?
Für Privatpersonen ist unser Vermittlungsservice unverbindlich und wird nicht in Rechnung gestellt, wenn die Finanzierung im Rahmen unserer Begleitung zustande kommt. Der Berater wird dann vom Kreditgeber vergütet.
Welche Unterlagen sollte ich vor dem Kauf einer STWEG-Wohnung in Freiburg prüfen?
Neben Verkaufsdossier und Grundbuchauszug sollten Sie das STWEG-Reglement, die jüngsten Versammlungsprotokolle, die Gemeinschaftsrechnungen, den Erneuerungsfonds und grössere beschlossene oder geplante Arbeiten prüfen.
Damit lassen sich Kosten und Sonderbeiträge frühzeitig erkennen, die im Kaufpreis nicht immer ersichtlich sind.
Beeinflusst die Zweisprachigkeit des Kantons die Finanzierung?
Die Hypothekarkriterien bleiben gleich. Je nach Region und beteiligten Stellen können Immobilien- und Verwaltungsdokumente jedoch auf Deutsch oder Französisch ausgestellt werden.
Entscheidend ist, dass die Angaben zur Immobilie, insbesondere Dienstbarkeiten, Lasten, Anmerkungen und Pfandrechte, vor einer definitiven Verpflichtung richtig verstanden werden.
Muss ich bereits eine Immobilie gefunden haben, bevor ich einen Hypothekenberater kontaktiere?
Nein. Eine Vorprüfung hilft, Ihr realistisches Budget einzuschätzen, Ihre Eigenmittel zu kontrollieren und Schwachstellen des Dossiers zu erkennen, bevor Sie ein Angebot abgeben.
Haben Sie bereits ein Objekt gefunden, lassen Sie die Finanzierung am besten prüfen, bevor Sie eine Kaufverpflichtung unterzeichnen oder eine nicht rückerstattbare Anzahlung leisten.
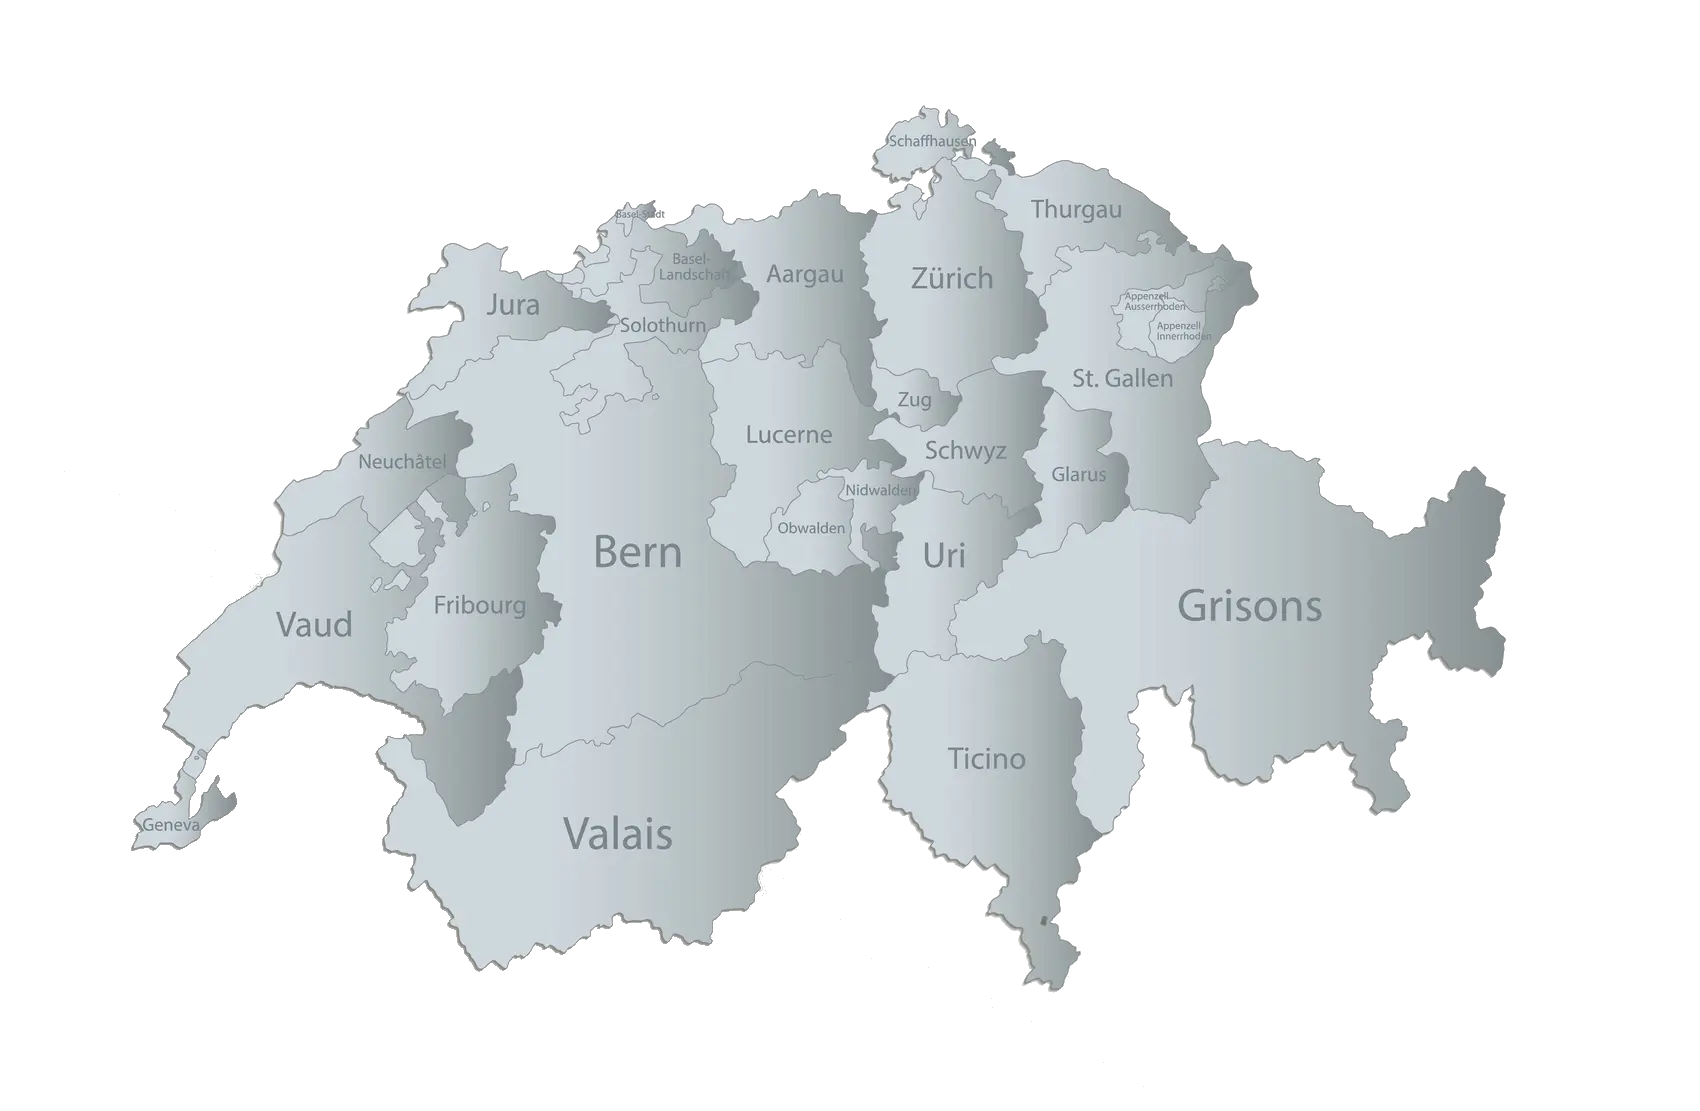
Wir sind in der ganzen Schweiz für Sie da
Zoomez et cliquez sur le canton désiré.
Hinweis: Die Informationen auf dieser Seite dienen ausschliesslich der allgemeinen Orientierung und stellen weder ein Finanzierungsangebot noch eine individuelle Rechts-, Steuer- oder Finanzberatung dar. Die erwähnten Freiburger Vorschriften, insbesondere zu Handänderungssteuern, Grundpfandrechten und Gebäudeversicherung, können sich ändern und hängen vom konkreten Fall ab. Die Hypothekarbedingungen unterscheiden sich je nach Kreditgeber. Deshalb sollten alle Beträge, Beispiele und Berechnungen mit den zuständigen Fachleuten und Behörden im Einzelfall überprüft werden.