Courtier hypothécaire à Genève : financez votre achat immobilier

- Le prix du bien peut changer complètement l’équation bancaire
- La valeur retenue par la banque compte autant que le prix convenu
- Ce qu’un courtier examine avant d’envoyer votre dossier aux banques
- Genève possède des particularités qui peuvent modifier un financement
- Notre approche pour financer votre achat à Genève
- Préparer les bons documents permet d’éviter les allers-retours
- Comparer une hypothèque ne signifie pas comparer uniquement le taux
- Questions fréquentes sur le financement hypothécaire à Genève
Acheter un appartement ou une maison à Genève pose souvent une difficulté particulière : le financement peut devenir contraignant bien avant que le taux hypothécaire ne soit le principal sujet.
Lorsque le prix du bien est élevé, disposer de 20 % de fonds propres ne suffit pas nécessairement. La banque vérifie également si votre revenu permet de supporter durablement l’hypothèque selon ses propres critères de capacité financière, avec un taux d’intérêt théorique nettement supérieur au taux réellement proposé.
Le rôle d’un courtier hypothécaire à Genève ne consiste donc pas uniquement à chercher quelques dixièmes de pourcentage de moins. Il consiste d’abord à déterminer comment présenter votre projet aux établissements susceptibles de l’accepter, puis à comparer leurs conditions de financement.
À Genève, le prix du bien peut changer complètement l’équation bancaire
Prenons un exemple volontairement simplifié.
Pour un logement acheté CHF 1’200’000 avec CHF 240’000 de fonds propres, l’hypothèque atteint CHF 960’000.
Même si le taux réellement proposé par la banque est beaucoup plus faible, l’établissement peut tester votre capacité financière avec un taux théorique proche de 5 %, auquel viennent généralement s’ajouter des frais théoriques d’entretien et l’amortissement éventuel de la dette de deuxième rang.
Dans cet exemple, les charges théoriques annuelles peuvent rapidement dépasser CHF 70’000. Si la banque souhaite qu’elles restent autour d’un tiers du revenu brut, le revenu nécessaire peut dépasser CHF 200’000 par année.
Les paramètres précis diffèrent selon les établissements, mais cet exemple montre pourquoi, sur un marché comme Genève, obtenir un bon taux ne résout pas forcément le principal problème.
Il faut parfois travailler d’abord sur la structure du financement.
La valeur retenue par la banque compte autant que le prix convenu
Une autre difficulté est souvent sous-estimée lors d’un achat immobilier : la banque ne finance pas nécessairement le bien sur la base du prix que vous avez accepté de payer.
Elle réalise ou utilise sa propre estimation du bien.
Si vous achetez un appartement CHF 1’300’000 mais que l’établissement retient une valeur de nantissement inférieure, le financement peut être calculé sur cette valeur bancaire et non simplement sur le prix de vente.
La différence ne se transforme pas automatiquement en hypothèque supplémentaire. Elle peut devoir être couverte par davantage de fonds propres.
C’est pourquoi il est particulièrement utile de faire vérifier la faisabilité du financement avant de signer un engagement irréversible ou de verser un acompte non remboursable.
Deux banques peuvent par ailleurs apprécier différemment le même bien ou le même dossier. Le choix de l’établissement ne dépend donc pas uniquement du taux annoncé.
Ce qu’un courtier examine avant d’envoyer votre dossier aux banques
Un dossier hypothécaire efficace ne consiste pas à transmettre les mêmes documents à dix établissements en espérant que l’un d’eux dise oui.
Avant toute mise en concurrence, le courtier analyse notamment :
- la valeur et le prix d’acquisition du bien ;
- la provenance et la composition de vos fonds propres ;
- votre revenu fixe et, le cas échéant, la part variable de votre rémunération ;
- vos crédits, leasing, pensions ou autres engagements financiers ;
- l’utilisation éventuelle du 2ème pilier ou du pilier 3a ;
- la nécessité d’amortir une partie de l’hypothèque ;
- votre capacité financière selon les critères appliqués par les prêteurs ;
- la stratégie hypothécaire envisagée après l’acquisition.
Cette analyse permet surtout d’éviter d’interroger des établissements dont les critères ne correspondent pas à votre situation.
Genève possède aussi des particularités qui peuvent modifier un financement
Tous les achats immobiliers genevois ne doivent pas être traités de manière identique.
Avant de solliciter les banques, il peut être nécessaire d’identifier le régime juridique ou financier particulier du bien et de l’acquéreur.
Une PPE en zone de développement n’est pas une PPE ordinaire
Certaines propriétés par étage situées dans une zone de développement genevoise sont soumises à un contrôle cantonal du prix de vente.
Le prix maximum autorisé peut alors résulter d’un processus spécifique impliquant l’Office cantonal du logement et de la planification foncière. Pour les PPE concernées, le prix de vente fait l’objet d’un contrôle de l’État et un accord provisoire de vente intervient dans le processus avant la signature de la vente. Pour les PPE construites en zone de développement, le contrôle étatique du prix de vente s’applique pendant 10 ans à compter de la date d’entrée moyenne des premiers propriétaires.
Pour l’acquéreur, cela signifie qu’il est utile de savoir très tôt si le logement convoité appartient à cette catégorie. Les documents disponibles, le prix réglementé et les conditions associées au bien doivent être intégrés correctement au dossier présenté à la banque.
Un financement ne devrait donc pas être préparé uniquement à partir de l’annonce immobilière et du prix convenu avec le vendeur.
Fonds propres insuffisants : une particularité genevoise à vérifier
Genève dispose également d’un mécanisme cantonal d’aide à l’accession à la propriété pour certains acquéreurs d’une résidence principale.
Sous réserve de remplir les conditions prévues par la législation, une personne disposant d’au moins 5 % du prix d’acquisition de sa future résidence principale peut, dans certaines situations, solliciter un prêt du Canton de Genève pouvant compléter jusqu’à 15 % de fonds propres manquants.
Cette possibilité ne signifie pas qu’un achat devient automatiquement finançable : la capacité financière, le bien immobilier et l’ensemble des critères du prêteur doivent toujours être validés.
Mais pour un ménage qui renonce à son projet uniquement parce qu’il n’atteint pas les fonds propres habituellement demandés, il est pertinent de vérifier cette piste avant de conclure que l’achat est impossible.

Notre approche pour financer votre achat à Genève
Notre objectif n’est pas d’envoyer votre dossier au plus grand nombre de banques possible.
Nous cherchons d’abord à comprendre votre projet et à identifier les solutions de financement cohérentes avec votre situation.
Le processus se déroule en trois étapes :
- Vous nous décrivez votre projet immobilier, le prix du bien, vos revenus, vos fonds propres et votre calendrier.
- Un courtier partenaire analyse votre capacité de financement et identifie les points qui doivent être clarifiés ou renforcés avant de solliciter les prêteurs.
- Les établissements pertinents sont ensuite comparés selon leurs conditions : taux, durée, amortissement, flexibilité, frais et possibilités d’adaptation future.
Pour un particulier, notre service de mise en relation et de courtage est sans engagement. La rémunération du courtier provient des établissements prêteurs lorsqu’un financement est conclu.
Préparer les bons documents permet surtout d’éviter les allers-retours
Pour une première analyse, préparez notamment vos dernières fiches de salaire, votre déclaration fiscale récente, les justificatifs de vos fonds propres, votre certificat de prévoyance professionnelle et les relevés de votre pilier 3a si vous souhaitez l’utiliser.
Une fois le bien identifié, il faudra également fournir les documents relatifs à l’objet : dossier de vente, extrait du registre foncier, plans, informations PPE lorsqu’il s’agit d’un appartement et, selon le projet, documents complémentaires demandés par le prêteur.
La liste définitive dépend de votre profil et du bien financé.
L’intérêt d’un dossier préparé en amont est moins de « faire bonne impression » que de permettre à la banque de prendre une décision sans devoir interrompre son analyse pour réclamer successivement des informations manquantes.
Comparer une hypothèque ne signifie pas comparer uniquement le taux
Deux offres affichant presque le même taux peuvent avoir des conséquences très différentes quelques années plus tard.
Il faut notamment regarder la durée du contrat, les possibilités de changement ou de remboursement, la structure des tranches, les règles d’amortissement, les conditions appliquées en cas de vente du bien et la marge ajoutée par l’établissement pour une hypothèque SARON.
Une offre légèrement moins chère aujourd’hui peut devenir plus coûteuse si elle vous impose une structure mal adaptée à votre projet.
Le courtier doit donc comparer le financement dans son ensemble, et pas seulement la première ligne du tableau des taux.
Nos avis clients
Questions fréquentes sur le financement hypothécaire à Genève
Faut-il attendre d’avoir trouvé un bien avant de contacter un courtier ?
Non. Il est même souvent préférable de faire analyser votre situation avant vos recherches immobilières. Vous connaissez ainsi votre budget réaliste et les éventuels points à résoudre dans votre dossier avant de faire une offre.
Si vous avez déjà trouvé un bien, contactez le courtier avant de signer un engagement d’achat ou de verser un acompte non remboursable.
Pourquoi la banque peut-elle financer moins que 80 % du prix d’achat ?
Parce que le prix payé et la valeur retenue par la banque ne sont pas nécessairement identiques.
Si l’établissement estime le bien à une valeur inférieure au prix d’achat, il peut calculer le financement sur cette valeur plus basse. L’acquéreur doit alors généralement disposer de fonds propres supplémentaires pour couvrir la différence.
Peut-on acheter à Genève avec moins de 20 % de fonds propres ?
Dans certaines situations, un prêt du Canton de Genève destiné à compléter les fonds propres peut être envisagé pour l’achat d’une résidence principale.
Il est soumis à des conditions précises et ne remplace pas l’analyse de la capacité financière réalisée par la banque. Il est donc nécessaire d’examiner simultanément l’éligibilité au dispositif et la faisabilité du financement hypothécaire.
Quel est le coût de votre service de courtage hypothécaire ?
Pour les particuliers, notre accompagnement est sans engagement et n’est pas facturé au client lorsque le financement est réalisé dans le cadre de notre service. Le courtier est rémunéré par l’établissement prêteur en cas de conclusion du financement.
Hypothèque fixe ou SARON : que choisir à Genève ?
La localisation du bien ne détermine pas le modèle hypothécaire.
Le choix dépend principalement de votre budget, de votre horizon de détention, de votre capacité à absorber une variation des intérêts et du degré de flexibilité dont vous souhaitez disposer.
Plutôt que de choisir automatiquement le taux actuellement le plus faible, il est préférable de comparer plusieurs scénarios de financement et leur impact sur votre budget.
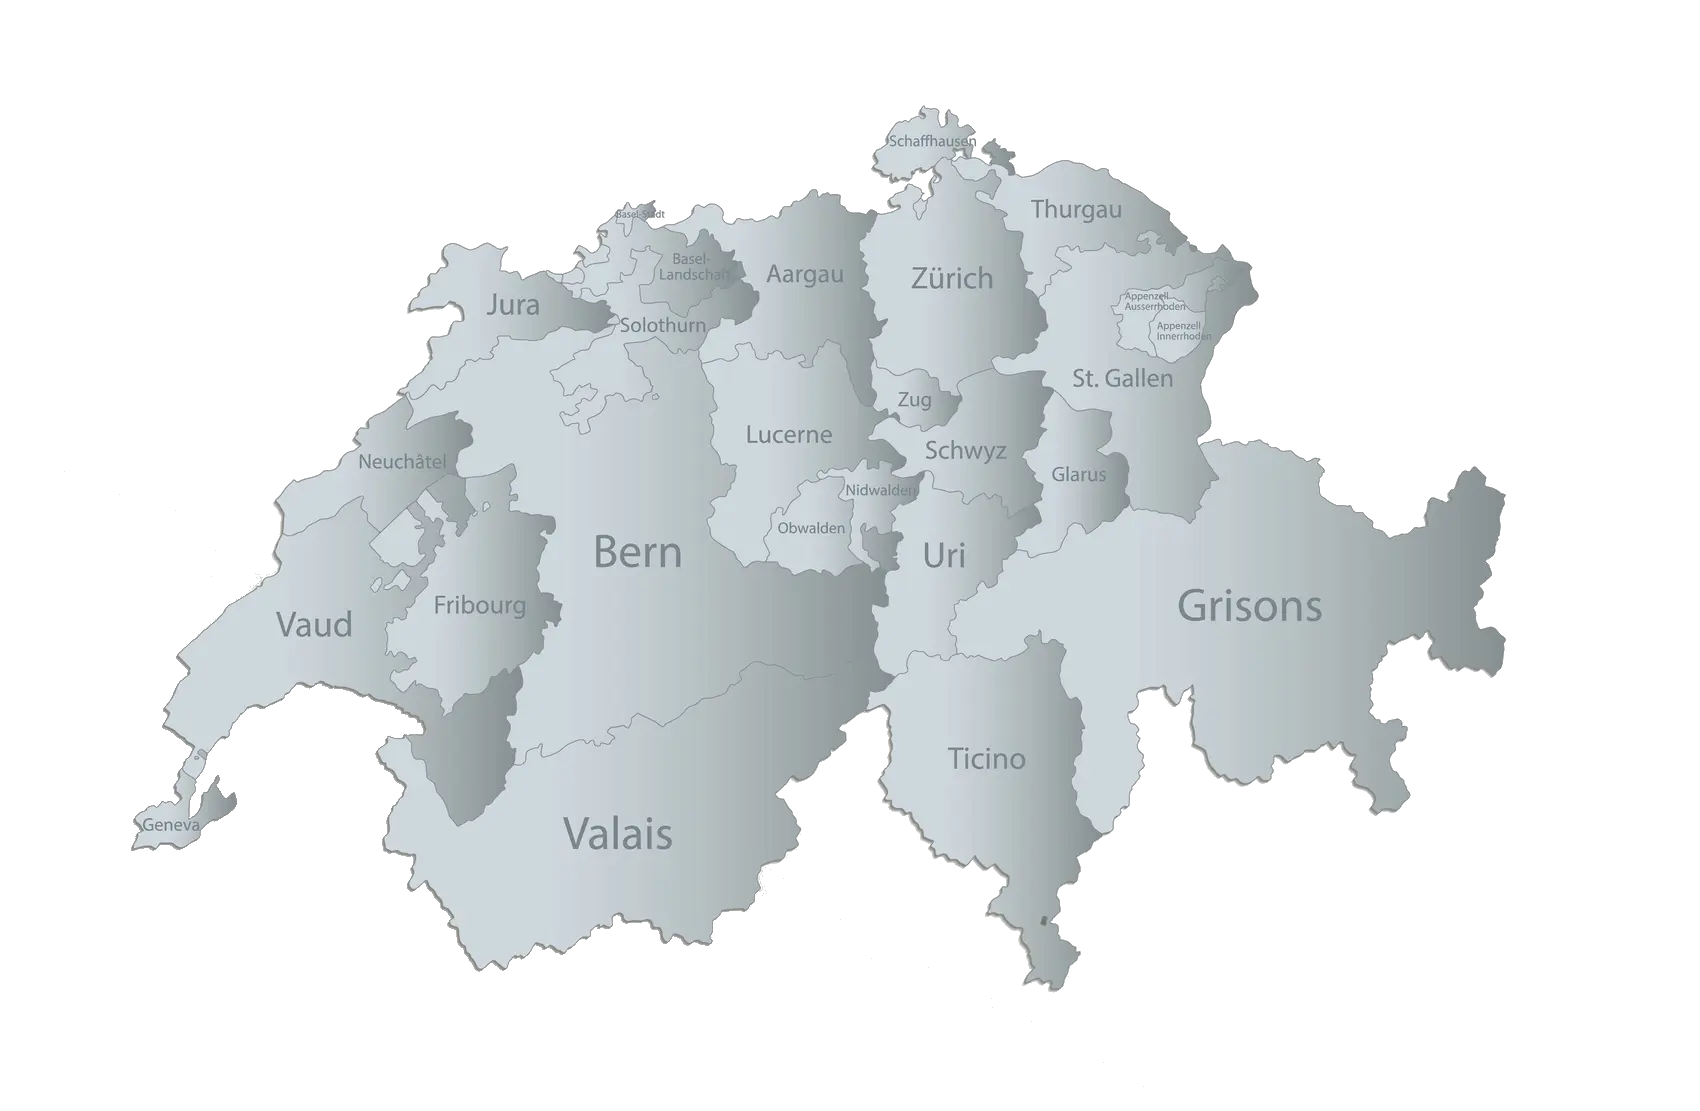
Retrouvez-nous dans toute la Suisse
Zoomez et cliquez sur le canton désiré.
Disclaimer: Les informations présentées sur cette page sont fournies à titre informatif et ne constituent ni une offre de financement, ni un conseil juridique, fiscal ou financier personnalisé. Les critères d’octroi d’un prêt hypothécaire, les méthodes d’évaluation des biens et les conditions de financement peuvent varier selon les établissements prêteurs et évoluer dans le temps. Les dispositifs cantonaux genevois mentionnés, notamment les aides à l’accession à la propriété ainsi que les règles applicables à certaines PPE situées en zone de développement, sont soumis à des conditions légales et administratives spécifiques. Leur applicabilité doit être vérifiée au cas par cas auprès des autorités compétentes et des établissements financiers concernés.