Consulente ipotecario a Ginevra: finanzia il tuo acquisto immobiliare

- Il prezzo dell’immobile può cambiare completamente l’equazione bancaria
- Il valore considerato dalla banca conta quanto il prezzo concordato
- Cosa verifica un consulente prima di inviare il tuo dossier alle banche
- Ginevra presenta particolarità che possono modificare un finanziamento
- Il nostro approccio per finanziare il tuo acquisto a Ginevra
- Preparare i documenti giusti evita inutili richieste successive
- Confrontare un’ipoteca non significa confrontare solo il tasso
- Domande frequenti sul finanziamento ipotecario a Ginevra
Acquistare un appartamento o una casa a Ginevra presenta spesso una difficoltà particolare: il finanziamento può diventare vincolante molto prima che il tasso ipotecario sia il tema principale.
Quando il prezzo dell’immobile è elevato, disporre del 20% di fondi propri non è necessariamente sufficiente. La banca verifica anche se il tuo reddito consente di sostenere durevolmente l’ipoteca secondo i propri criteri di sostenibilità finanziaria, utilizzando un tasso d’interesse teorico nettamente superiore al tasso effettivamente proposto.
Il ruolo di un consulente ipotecario a Ginevra non consiste quindi soltanto nel cercare qualche decimo di punto percentuale in meno. Si tratta innanzitutto di capire come presentare il tuo progetto agli istituti che potrebbero accettarlo e poi di confrontarne le condizioni di finanziamento.
A Ginevra, il prezzo dell’immobile può cambiare completamente l’equazione bancaria
Prendiamo un esempio volutamente semplificato.
Per un’abitazione acquistata a CHF 1’200’000 con CHF 240’000 di fondi propri, l’ipoteca ammonta a CHF 960’000.
Anche se il tasso effettivamente proposto dalla banca è molto più basso, l’istituto può verificare la tua sostenibilità finanziaria con un tasso teorico vicino al 5%, al quale si aggiungono generalmente costi teorici di manutenzione e l’eventuale ammortamento del debito di secondo grado.
In questo esempio, gli oneri teorici annui possono superare rapidamente CHF 70’000. Se la banca vuole che restino intorno a un terzo del reddito lordo, il reddito necessario può superare CHF 200’000 all’anno.
I parametri precisi variano da un istituto all’altro, ma questo esempio mostra perché, in un mercato come quello di Ginevra, ottenere un buon tasso non risolve necessariamente il problema principale.
A volte bisogna lavorare innanzitutto sulla struttura del finanziamento.
Il valore considerato dalla banca conta quanto il prezzo concordato
Un’altra difficoltà è spesso sottovalutata nell’acquisto di un immobile: la banca non finanzia necessariamente il bene sulla base del prezzo che hai accettato di pagare.
Effettua o utilizza una propria valutazione dell’immobile.
Se acquisti un appartamento per CHF 1’300’000 ma l’istituto considera un valore di anticipo inferiore, il finanziamento può essere calcolato su questo valore bancario e non semplicemente sul prezzo di vendita.
La differenza non si trasforma automaticamente in un’ipoteca supplementare. Potrebbe dover essere coperta con ulteriori fondi propri.
Per questo è particolarmente utile far verificare la fattibilità del finanziamento prima di firmare un impegno irrevocabile o versare un acconto non rimborsabile.
Inoltre, due banche possono valutare diversamente lo stesso immobile o lo stesso dossier. La scelta dell’istituto non dipende quindi soltanto dal tasso pubblicizzato.
Cosa verifica un consulente prima di inviare il tuo dossier alle banche
Un dossier ipotecario efficace non consiste nell’inviare gli stessi documenti a dieci istituti sperando che uno di loro dica di sì.
Prima di mettere in concorrenza le offerte, il consulente analizza in particolare:
- il valore e il prezzo di acquisto dell’immobile;
- la provenienza e la composizione dei tuoi fondi propri;
- il tuo reddito fisso e, se del caso, la componente variabile della retribuzione;
- i tuoi crediti, leasing, alimenti o altri impegni finanziari;
- l’eventuale utilizzo del 2° pilastro o del pilastro 3a ;
- la necessità di ammortizzare una parte dell’ipoteca;
- la tua sostenibilità finanziaria secondo i criteri applicati dai finanziatori;
- la strategia ipotecaria prevista dopo l’acquisto.
Questa analisi serve soprattutto a evitare di interpellare istituti i cui criteri non corrispondono alla tua situazione.
Ginevra presenta anche particolarità che possono modificare un finanziamento
Non tutti gli acquisti immobiliari a Ginevra devono essere trattati allo stesso modo.
Prima di contattare le banche, può essere necessario identificare il particolare regime giuridico o finanziario dell’immobile e dell’acquirente.
Una PPP in zona di sviluppo non è una PPP ordinaria
Alcune proprietà per piani situate in una zona di sviluppo ginevrina sono soggette a un controllo cantonale del prezzo di vendita.
Il prezzo massimo autorizzato può quindi risultare da una procedura specifica che coinvolge l’Ufficio cantonale dell’alloggio e della pianificazione fondiaria (OCLPF). Per le PPP interessate, il prezzo di vendita è sottoposto al controllo dello Stato e un accordo provvisorio di vendita interviene nella procedura prima della firma della vendita. Per le PPP costruite in zona di sviluppo, il controllo statale del prezzo di vendita si applica per 10 anni a partire dalla data media di entrata dei primi proprietari.
Per l’acquirente è quindi utile sapere molto presto se l’abitazione desiderata rientra in questa categoria. I documenti disponibili, il prezzo regolamentato e le condizioni legate all’immobile devono essere integrati correttamente nel dossier presentato alla banca.
Un finanziamento non dovrebbe quindi essere preparato soltanto sulla base dell’annuncio immobiliare e del prezzo concordato con il venditore.
Fondi propri insufficienti: una particolarità ginevrina da verificare
Ginevra dispone anche di un meccanismo cantonale di sostegno all’accesso alla proprietà per alcuni acquirenti di una residenza principale.
A condizione di soddisfare i requisiti previsti dalla legge, una persona che dispone di almeno il 5% del prezzo di acquisto della futura residenza principale può, in determinate situazioni, richiedere un prestito del Cantone di Ginevra che può integrare fino al 15% di fondi propri mancanti.
Questa possibilità non significa che un acquisto diventi automaticamente finanziabile: la sostenibilità finanziaria, l’immobile e tutti i criteri del finanziatore devono sempre essere verificati.
Per una famiglia che rinuncia al proprio progetto soltanto perché non raggiunge i fondi propri normalmente richiesti, vale però la pena verificare questa possibilità prima di concludere che l’acquisto sia impossibile.

Il nostro approccio per finanziare il tuo acquisto a Ginevra
Il nostro obiettivo non è inviare il tuo dossier al maggior numero possibile di banche.
Cerchiamo innanzitutto di comprendere il tuo progetto e di individuare soluzioni di finanziamento coerenti con la tua situazione.
Il processo si svolge in tre fasi:
- Ci descrivi il tuo progetto immobiliare, il prezzo dell’immobile, i tuoi redditi, i fondi propri e le tempistiche.
- Un consulente partner analizza la tua capacità di finanziamento e individua i punti che devono essere chiariti o rafforzati prima di contattare i finanziatori.
- Gli istituti pertinenti vengono quindi confrontati in base alle loro condizioni: tasso, durata, ammortamento, flessibilità, costi e possibilità di adeguamento futuro.
Per i privati, il nostro servizio di messa in contatto e consulenza è senza impegno. Il consulente viene remunerato dagli istituti finanziatori quando viene concluso un finanziamento.
Preparare i documenti giusti evita soprattutto richieste successive
Per una prima analisi, prepara in particolare le ultime buste paga, la dichiarazione fiscale recente, i giustificativi dei fondi propri, il certificato di previdenza professionale e gli estratti del pilastro 3a se intendi utilizzarlo.
Una volta individuato l’immobile, dovrai fornire anche i documenti relativi all’oggetto: dossier di vendita, estratto del registro fondiario, planimetrie, informazioni sulla PPP se si tratta di un appartamento e, a seconda del progetto, ulteriori documenti richiesti dal finanziatore.
L’elenco definitivo dipende dal tuo profilo e dall’immobile finanziato.
Il vantaggio di un dossier preparato in anticipo non è tanto quello di «fare una buona impressione», quanto di permettere alla banca di prendere una decisione senza dover interrompere ripetutamente l’analisi per richiedere informazioni mancanti.
Confrontare un’ipoteca non significa confrontare solo il tasso
Due offerte con un tasso quasi identico possono avere conseguenze molto diverse alcuni anni più tardi.
Occorre considerare in particolare la durata del contratto, le possibilità di modifica o rimborso, la struttura delle tranche ipotecarie, le regole di ammortamento, le condizioni applicate in caso di vendita dell’immobile e il margine aggiunto dall’istituto per un’ ipoteca SARON.
Un’offerta leggermente meno costosa oggi può diventare più cara se impone una struttura poco adatta al tuo progetto.
Il consulente deve quindi confrontare il finanziamento nel suo insieme e non soltanto la prima riga della tabella dei tassi.
Le opinioni dei nostri clienti
Domande frequenti sul finanziamento ipotecario a Ginevra
Bisogna aspettare di aver trovato un immobile prima di contattare un consulente?
No. Spesso è addirittura preferibile far analizzare la tua situazione prima di iniziare la ricerca immobiliare. In questo modo conosci il budget realistico e gli eventuali punti del dossier da risolvere prima di presentare un’offerta.
Se hai già trovato un immobile, contatta il consulente prima di firmare un impegno di acquisto o versare un acconto non rimborsabile.
Perché la banca può finanziare meno dell’80% del prezzo di acquisto?
Perché il prezzo pagato e il valore considerato dalla banca non sono necessariamente identici.
Se l’istituto valuta l’immobile a un valore inferiore al prezzo di acquisto, può calcolare il finanziamento su questo valore più basso. L’acquirente deve quindi generalmente disporre di fondi propri supplementari per coprire la differenza.
Si può acquistare a Ginevra con meno del 20% di fondi propri?
In determinate situazioni, per l’acquisto di una residenza principale può essere preso in considerazione un prestito del Cantone di Ginevra destinato a integrare i fondi propri.
È soggetto a condizioni precise e non sostituisce l’analisi della sostenibilità finanziaria effettuata dalla banca. È quindi necessario verificare contemporaneamente l’idoneità al programma e la fattibilità del finanziamento ipotecario.
Quanto costa il vostro servizio di consulenza ipotecaria?
Per i privati, il nostro accompagnamento è senza impegno e non viene fatturato al cliente quando il finanziamento viene concluso tramite il nostro servizio. Il consulente viene remunerato dall’istituto finanziatore in caso di conclusione del finanziamento.
Ipoteca fissa o SARON: cosa scegliere a Ginevra?
La posizione dell’immobile non determina il modello ipotecario.
La scelta dipende principalmente dal tuo budget, dal tuo orizzonte di detenzione, dalla tua capacità di assorbire una variazione degli interessi e dal grado di flessibilità che desideri.
Invece di scegliere automaticamente il tasso attualmente più basso, è preferibile confrontare diversi scenari di finanziamento e il loro impatto sul tuo budget.
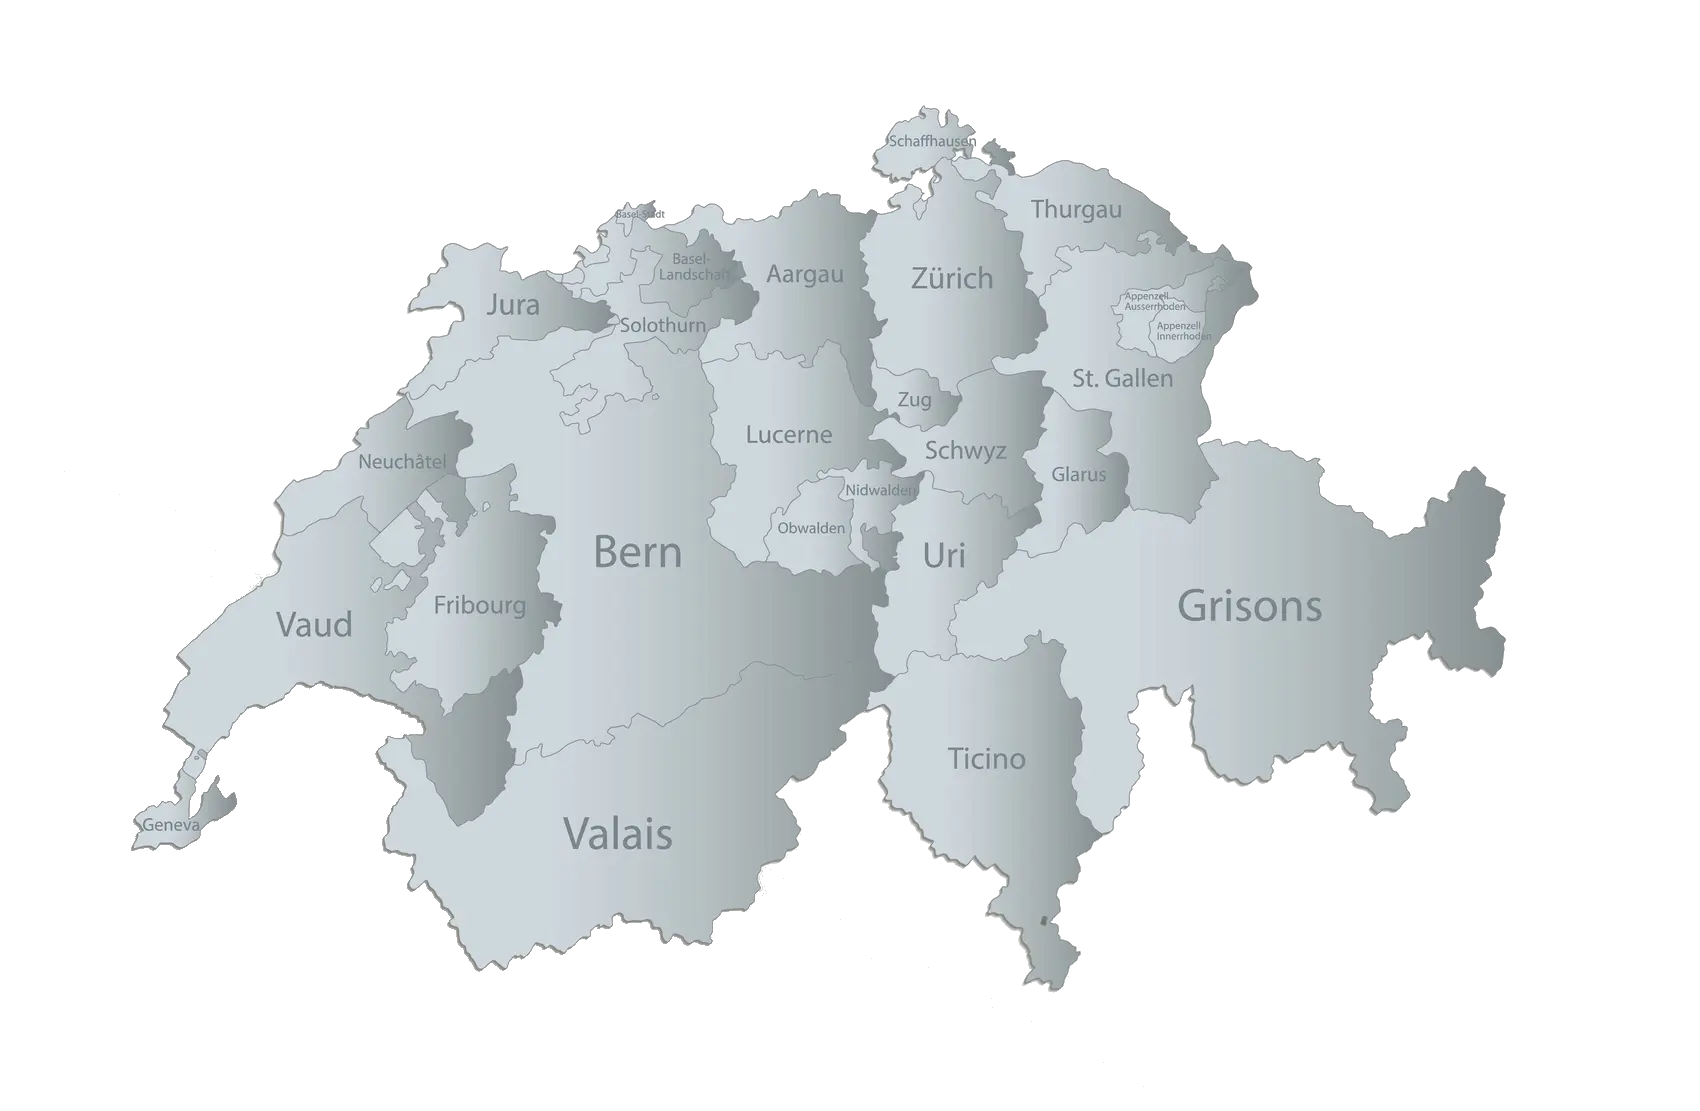
Siamo presenti in tutta la Svizzera
Zoomez et cliquez sur le canton désiré.
Disclaimer: Le informazioni presentate in questa pagina sono fornite a titolo informativo e non costituiscono né un’offerta di finanziamento né una consulenza legale, fiscale o finanziaria personalizzata. I criteri di concessione di un’ipoteca, i metodi di valutazione degli immobili e le condizioni di finanziamento possono variare a seconda degli istituti finanziatori ed evolvere nel tempo. Le misure cantonali ginevrine menzionate, in particolare gli aiuti per l’accesso alla proprietà e le regole applicabili a determinate PPP situate in zone di sviluppo, sono soggette a specifiche condizioni legali e amministrative. La loro applicabilità deve essere verificata caso per caso presso le autorità competenti e gli istituti finanziari interessati.