Mediatore ipotecario a Friburgo: finanziate il vostro acquisto immobiliare
- Come funziona il nostro servizio di mediazione ipotecaria a Friburgo?
- Il mercato immobiliare friburghese non è omogeneo
- La crescita della PPP: cosa verificare prima dell’acquisto
- Prima abitazione: un’agevolazione fiscale friburghese da conoscere
- Prezzo d’acquisto e valore bancario: quando servono più fondi propri
- Cantone bilingue, registro fondiario e pegni immobiliari
- Preparate il finanziamento prima di presentare un’offerta
- Confrontare le ipoteche: non conta soltanto il tasso
- Domande frequenti sul finanziamento immobiliare a Friburgo
Finanziare un appartamento a Friburgo, un’abitazione in proprietà per piani (PPP) a Bulle o una casa in un comune periferico non significa soltanto confrontare alcuni tassi ipotecari. Il tipo di immobile, il valore riconosciuto dalla banca, la composizione dei fondi propri e determinate spese cantonali possono modificare sensibilmente il budget necessario all’acquisto.
Il compito di un mediatore ipotecario a Friburgo è quindi anzitutto verificare come i finanziatori valuteranno il vostro progetto e poi selezionare gli istituti i cui criteri corrispondono realmente alla vostra situazione.
Come funziona il nostro servizio di mediazione ipotecaria a Friburgo?
Desiderate finanziare un’abitazione a Friburgo, Bulle, Morat, Düdingen, Estavayer o altrove nel Cantone? Il nostro team raccoglie le prime informazioni sul vostro progetto e vi mette quindi in contatto con un mediatore ipotecario partner. Quest’ultimo verifica la vostra sostenibilità finanziaria, la provenienza dei fondi propri e le caratteristiche dell’immobile prima di cercare una soluzione presso gli istituti i cui criteri sono adatti al vostro dossier.
Il percorso si svolge in tre fasi:
- Presentare il progetto: comune, tipo di immobile, prezzo previsto, fondi propri, redditi e tempistiche dell’acquisto.
- Verificare la fattibilità: valore riconosciuto dalla banca, quota di finanziamento, oneri teorici ed eventuali documenti mancanti.
- Confrontare le proposte: tasso, durata, ammortamento, condizioni di uscita e requisiti specifici degli istituti contattati.
Quanto costa questo servizio? Per i privati, quando il finanziamento viene concluso nell’ambito del nostro accompagnamento, il mediatore è remunerato dall’istituto finanziatore e il servizio non viene fatturato al cliente. Le condizioni applicabili al vostro caso possono essere chiarite prima di avviare qualsiasi procedura. Il mediatore non garantisce né l’approvazione del dossier né l’ottenimento del tasso più basso del mercato.
Il mercato immobiliare friburghese non è omogeneo
Il Cantone presenta una particolarità interessante: nel 2024, il 42,3% delle abitazioni occupate era abitato dai rispettivi proprietari, contro il 35,7% a livello svizzero. La situazione varia tuttavia notevolmente da una zona all’altra: nel distretto della Sarine, in particolare nell’agglomerato di Friburgo, la quota di proprietari occupanti era soltanto del 27,5% nel periodo 2022–2024.
In altre parole, parlare del «mercato immobiliare friburghese» come se fosse un’unica realtà nasconde differenze rilevanti tra l’agglomerato di Friburgo, Bulle e la Gruyère, i comuni della Singine, il distretto del Lago, la Broye e la Veveyse.
Per il finanziamento, queste differenze si riflettono soprattutto nei tipi di immobili, nei livelli di prezzo e negli immobili comparabili. La banca non valuta soltanto chi richiede il prestito: esamina anche l’immobile posto a garanzia dell’ipoteca.
La crescita della PPP: cosa verificare prima dell’acquisto
Il patrimonio abitativo friburghese è profondamente cambiato. Alla fine del 2024, il Cantone contava 168’373 abitazioni, ossia il 59,6% in più rispetto al 2000. Tra il 2021 e il 2024, gli edifici plurifamiliari rappresentavano il 57,8% dei nuovi edifici residenziali netti, contro appena il 24,6% nel periodo 2000–2010.
Questa evoluzione è particolarmente visibile nei centri di Friburgo e Bulle, ma anche a Villars-sur-Glâne, Marly, Düdingen, Morat, Châtel-Saint-Denis ed Estavayer.
Per chi desidera acquistare, ciò significa che una quota crescente delle opportunità riguarda edifici plurifamiliari e abitazioni in proprietà per piani (PPP). Finanziare una PPP, però, non dovrebbe limitarsi alla verifica del prezzo dell’appartamento.
Prima dell’acquisto è utile esaminare in particolare il regolamento della PPP, i verbali delle ultime assemblee, l’ammontare del fondo di rinnovazione, i conti della comunione dei comproprietari e gli interventi importanti già approvati o previsti. La ristrutturazione del tetto, della facciata, dell’impianto di riscaldamento o dell’involucro energetico può comportare richieste di contributi aggiuntivi dopo l’acquisto, anche se il finanziamento bancario risultava pienamente sostenibile al momento della firma.
Questi documenti non sostituiscono la valutazione bancaria dell’immobile, ma aiutano a distinguere la capacità di acquistarlo dalla capacità di mantenerlo senza difficoltà finanziarie dopo l’acquisto.
Prima abitazione: un’agevolazione fiscale friburghese da conoscere
In seguito alla modifica della legislazione friburghese sulle imposte di trapasso, l’acquisto di una prima abitazione destinata a diventare la residenza principale dell’acquirente può beneficiare di una riduzione della base imponibile.
La legge friburghese sulle imposte di trapasso e sui diritti relativi ai pegni immobiliari prevede attualmente:
- una riduzione di CHF 500’000 della base di calcolo se il prezzo complessivo del terreno e dell’opera non supera CHF 1’000’000;
- una riduzione di CHF 250’000 se il prezzo complessivo è compreso tra CHF 1’000’001 e CHF 1’500’000;
- nessuna riduzione se il prezzo complessivo supera CHF 1’500’000.
L’abitazione deve in particolare essere adibita immediatamente a residenza principale e rimanere tale per almeno due anni consecutivi.
Attenzione in caso di acquisto congiunto: se soltanto uno dei comproprietari acquirenti soddisfa le condizioni previste per la prima abitazione, la riduzione può essere limitata alla quota che acquista. L’atto notarile deve inoltre contenere le attestazioni previste dalla legge. Se le condizioni di occupazione non vengono infine rispettate, le imposte risparmiate possono essere richieste successivamente. Fate verificare il calcolo dal notaio prima di definire i vostri fondi propri.
Questa regola non riduce il 20% di fondi propri generalmente richiesto dalla banca: si tratta di un’agevolazione sulle imposte di trapasso. Può tuttavia diminuire la liquidità da prevedere oltre ai fondi propri richiesti per il finanziamento.
Esempio semplificato: per una prima abitazione acquistata a CHF 850’000 che soddisfa i requisiti legali, la base imponibile cantonale delle imposte di trapasso può essere ridotta di CHF 500’000, arrivando a CHF 350’000. Con l’aliquota cantonale dell’1,5%, l’imposta cantonale su questa base è pari a CHF 5’250 anziché CHF 12’750, prima degli eventuali supplementi comunali e delle altre spese di acquisto.
È un buon esempio di spesa che non modifica direttamente la sostenibilità finanziaria calcolata dalla banca, ma può incidere sulla liquidità effettivamente necessaria per diventare proprietari.
Prezzo d’acquisto e valore bancario: quando servono più fondi propri
È naturale che chi acquista si basi sul prezzo concordato con il venditore. La banca, però, considera anche il valore che riconosce all’immobile come garanzia.
Supponiamo che un appartamento venga acquistato per CHF 850’000, ma che il finanziatore riconosca un valore di anticipazione di CHF 810’000. Se l’istituto limita il finanziamento all’80% di tale valore, l’importo massimo dell’ipoteca sarebbe di CHF 648’000.
L’acquirente dovrebbe quindi coprire CHF 202’000 del prezzo con mezzi propri, ai quali si aggiungono le spese d’acquisto. Se il valore bancario corrispondesse al prezzo di CHF 850’000, un finanziamento all’80% ammonterebbe a CHF 680’000. In questo esempio diventano quindi necessari CHF 32’000 di fondi propri supplementari esclusivamente a causa della differenza di valutazione.
Due istituti possono inoltre attribuire valori diversi allo stesso immobile. Per questo può essere utile far esaminare il finanziamento prima di assumere un impegno irrevocabile all’acquisto o di versare un acconto non rimborsabile.

Cantone bilingue, registro fondiario e pegni immobiliari
Friburgo è uno dei cantoni ufficialmente bilingui della Svizzera: il francese e il tedesco sono le due lingue ufficiali. La Singine è prevalentemente germanofona, il distretto del Lago è bilingue e la città di Friburgo si trova essa stessa sul confine linguistico.
Per un finanziamento ipotecario, questa particolarità non è un ostacolo, ma può avere una conseguenza molto pratica: a seconda del comune e degli interlocutori, alcuni documenti immobiliari, scambi o atti amministrativi possono essere redatti in francese o in tedesco. È importante evitare che un elemento essenziale del dossier venga frainteso o trascurato soltanto perché è scritto nell’altra lingua.
L’estratto completo del registro fondiario friburghese riporta tra l’altro la descrizione del fondo, la forma di proprietà, le servitù, gli oneri fondiari, le annotazioni, le menzioni e i diritti di pegno. Queste informazioni consentono di verificare gli aspetti giuridicamente connessi all’immobile prima che il finanziamento venga definitivamente impegnato.
Un’altra spesa spesso dimenticata: la legislazione cantonale prevede un diritto sui pegni immobiliari pari allo 0,75% dell’importo iscritto nel registro fondiario, in particolare quando occorre costituire un nuovo pegno o aumentarne uno esistente. L’incidenza concreta dipende dalla struttura giuridica già presente sull’immobile e va verificata con il notaio e l’ufficio del registro fondiario.
Infine, nel Cantone è obbligatoria l’assicurazione degli edifici contro l’incendio e gli eventi naturali; gli edifici interessati sono assicurati presso l’istituto cantonale di assicurazione degli stabili. Per una casa, anche questo aspetto rientra negli adempimenti amministrativi del passaggio di proprietà.
Preparate il finanziamento prima di presentare un’offerta
L’obiettivo non è inviare lo stesso dossier al maggior numero possibile di banche, ma individuare gli istituti che possono finanziare sia il vostro profilo sia il tipo di immobile che desiderate acquistare.
Prima di contattare i finanziatori, il mediatore esamina in particolare:
- i vostri redditi fissi e variabili;
- i vostri fondi propri e la loro provenienza;
- l’eventuale utilizzo del secondo pilastro o del pilastro 3a ;
- i vostri crediti, leasing, assegni di mantenimento e altri impegni;
- il valore e le caratteristiche dell’immobile;
- la sostenibilità finanziaria calcolata secondo i criteri dell’istituto;
- l’ammortamento necessario e la struttura ipotecaria prevista.
Per una prima valutazione, preparate le ultime buste paga, la dichiarazione fiscale recente, i giustificativi dei fondi propri, il certificato della cassa pensioni e gli estratti del pilastro 3a, se intendete utilizzarlo. Per i lavoratori indipendenti, di norma occorrono anche i conti aziendali e documenti supplementari.
Una volta individuato l’immobile, completate il dossier con l’estratto del registro fondiario, la documentazione di vendita, le planimetrie e, in caso di PPP, i documenti rilevanti della comproprietà.
Confrontare le ipoteche: non conta soltanto il tasso
Il tasso resta importante, ma non basta a stabilire quale offerta sia davvero più vantaggiosa.
Due istituti possono proporre tassi simili, imponendo però condizioni molto diverse in materia diammortamento, durata, tranche, rimborso anticipato, trasferimento in caso di vendita o margine su un’ ipoteca SARON.
Un’ipoteca leggermente meno costosa oggi può diventare onerosa se riduce fortemente la vostra flessibilità in caso di vendita, rinnovo o cambiamento della situazione familiare.
Il lavoro del mediatore consiste quindi nel confrontare i costi, i criteri di concessione e i vincoli contrattuali, non soltanto la prima riga della tabella dei tassi.
Prima di scegliere un’offerta, chiedete in particolare quali istituti siano stati effettivamente consultati, se il valore bancario attribuito all’immobile sia definitivo, che cosa accada in caso di vendita prima della scadenza e come venga organizzata la remunerazione del mediatore. Un confronto utile deve mettere in evidenza le differenze contrattuali anche quando i tassi proposti sono simili.
Le recensioni dei nostri clienti
Domande frequenti sul finanziamento immobiliare a Friburgo

L’agevolazione sulle imposte di trapasso per la prima abitazione riduce i fondi propri richiesti dalla banca?
No. La riduzione friburghese riguarda la base imponibile delle imposte di trapasso e non la quota di finanziamento applicata dalla banca.
Può tuttavia ridurre una parte delle spese d’acquisto da finanziare con liquidità proprie. Le condizioni legali vanno verificate caso per caso.
Quanto costa un mediatore ipotecario a Friburgo?
Per i privati, il nostro servizio di mediazione è senza impegno e non viene fatturato al cliente quando il finanziamento si conclude nell’ambito del nostro accompagnamento. Il mediatore è quindi remunerato dall’istituto finanziatore.
Quali documenti bisogna controllare prima di acquistare un appartamento in PPP a Friburgo?
Oltre al dossier di vendita e all’estratto del registro fondiario, è utile esaminare il regolamento della PPP, i verbali delle ultime assemblee, i conti della comproprietà, il fondo di rinnovazione e gli interventi importanti già decisi o previsti.
Questi documenti permettono di anticipare spese o contributi supplementari non sempre visibili nel prezzo d’acquisto.
Il bilinguismo del Cantone influisce sul finanziamento?
I criteri ipotecari rimangono gli stessi, ma alcuni documenti immobiliari o amministrativi possono essere redatti in francese o in tedesco a seconda della regione e degli interlocutori.
È essenziale che le informazioni sull’immobile, in particolare servitù, oneri, menzioni e pegni, siano comprese correttamente prima di assumere un impegno definitivo.
Bisogna aver già trovato un immobile prima di contattare un mediatore?
No. Una valutazione preliminare permette di stimare un budget realistico, verificare i vostri fondi propri e individuare eventuali punti deboli del dossier prima di presentare un’offerta.
Se avete già trovato un immobile, è preferibile far verificare il finanziamento prima di firmare un impegno d’acquisto o versare un acconto non rimborsabile.
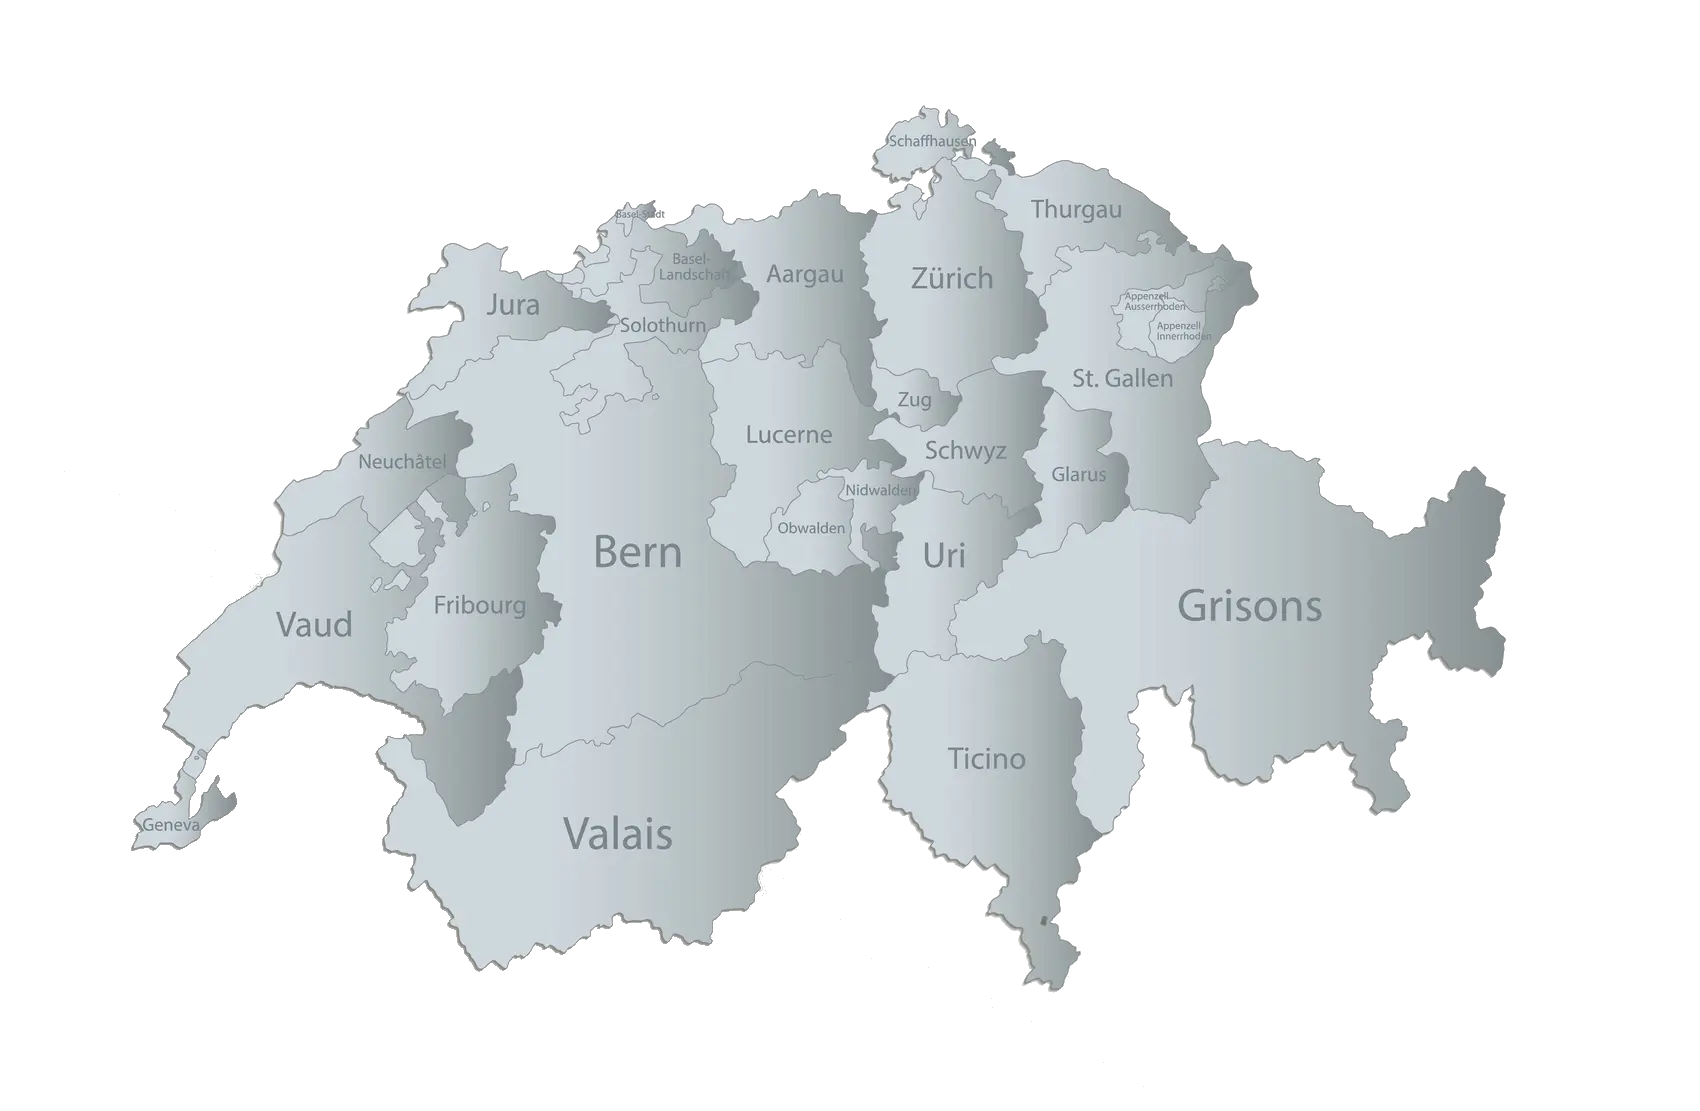
Siamo presenti in tutta la Svizzera
Zoomez et cliquez sur le canton désiré.
Avvertenza: le informazioni presentate in questa pagina sono fornite a titolo informativo e non costituiscono un’offerta di finanziamento né una consulenza giuridica, fiscale o finanziaria personalizzata. Le norme cantonali friburghesi citate, in particolare quelle relative alle imposte di trapasso, ai pegni immobiliari e all’assicurazione degli edifici, possono cambiare e la loro applicazione dipende dalla situazione concreta dell’acquirente e dell’immobile. Le condizioni dei finanziamenti ipotecari variano secondo gli istituti. Importi, esempi e calcoli devono quindi essere verificati caso per caso con i professionisti e le autorità competenti.