Hypothek in Lausanne: Immobilien in einem angespannten Markt finanzieren

- Warum der Lausanner Markt die Vorbereitung Ihrer Hypothek verändert
- Kaufpreis und Bankbewertung: das wichtigste Risiko
- Lausanne, Prilly, Pully: Stadt und Agglomeration nicht verwechseln
- Stockwerkeigentum in Lausanne kaufen: die entscheidenden Prüfungen
- Handänderungssteuer und Erwerbskosten in Lausanne
- ÖREB, Grundbuch und Einschränkungen: die Liegenschaft vor dem Angebot prüfen
- Tragbarkeit: Warum 20 % Eigenmittel nicht immer ausreichen
- Ein Dossier vorbereiten, das schnell geprüft werden kann
- Kreditgeber vergleichen: Der Zinssatz ist nur ein Teil des Angebots
- Häufige Fragen zu einer Hypothek in Lausanne
- Ihren Immobilienkauf in Lausanne absichern
In Lausanne besteht das Hauptrisiko nicht darin, die «falsche» Hypothekenart zu wählen. Es besteht vielmehr darin, sich auf einen Preis festzulegen, bevor Sie wissen, wie der Kreditgeber die Liegenschaft bewertet und wie viel Liquidität der Kauf tatsächlich erfordert. In einem angespannten Markt kann eine attraktive Wohnung mehrere Angebote erhalten, während die Bank mit ihrem eigenen Belehnungswert rechnet.
Dieser Ratgeber konzentriert sich auf die Faktoren, die eine Finanzierung in Lausanne tatsächlich verändern können: Differenz zwischen Kaufpreis und Bankwert, Kauf von Stockwerkeigentum (STWE), Handänderungssteuer, Erneuerungsfonds, Grundstücksbeschränkungen, künftige Arbeiten und kalkulatorische Tragbarkeit. Die verschiedenen Hypothekarprodukte werden bewusst auf den Seiten behandelt, die ihnen im Detail gewidmet sind.
Warum der Lausanner Markt die Vorbereitung Ihrer Hypothek verändert
Der Wohnungsmarkt bleibt sehr angespannt. Im Bezirk Lausanne lag die Leerwohnungsziffer 2025 bei 0,63 %. Der Kanton betrachtet einen Markt im Allgemeinen bei rund 1,5 % als ausgeglichen. 2026 gab Statistique Vaud an, dass die Quote im Bezirk Lausanne stabil geblieben ist. Die Knappheit ist daher kein Eindruck, sondern wird amtlich gemessen.
Diese Knappheit kann Zeitdruck erzeugen: Sammelbesichtigungen, kurze Fristen für ein Angebot und Verkäufer, die Käufer mit bereits vorbereiteter Finanzierung bevorzugen. Die Bank folgt dieser Logik jedoch nicht automatisch. Sie ist nicht verpflichtet, den von Ihnen akzeptierten Preis zu finanzieren.
Eine gute Vorbereitung trennt deshalb zwei Fragen: «Wie viel kann ich aufnehmen?» und «Wie viel ist die Bank bereit, für genau diese Liegenschaft zu finanzieren?». In Lausanne kann die zweite Frage entscheidend werden.
Kaufpreis und Bankbewertung: das wichtigste Risiko
In der Schweiz wird die maximale Finanzierung in der Regel auf Basis des tieferen Werts aus dem bezahlten Preis und dem vom Kreditgeber. akzeptierten Wert berechnet. Erhält eine stark nachgefragte Liegenschaft mehrere Angebote, kann diese Regel zu einem deutlich höheren Eigenmittelbedarf führen als die einfache 20-%-Rechnung.
Beispiel: CHF 64’000 zusätzliche Liquidität
Sie kaufen eine Wohnung für CHF 1’200’000, die Bank akzeptiert jedoch nur einen Wert von CHF 1’120’000. Finanziert sie 80 % dieses Werts, beträgt die maximale Hypothek CHF 896’000. Ihr Eigenmitteleinsatz beträgt damit vor den Kosten CHF 304’000 statt CHF 240’000 bei der vereinfachten Berechnung von 20 % des Kaufpreises.
Die Differenz von CHF 64’000 bedeutet nicht zwingend, dass der Verkäufer einen unrealistischen Preis verlangt. Seesicht, ein hohes Stockwerk, eine Terrasse, eine aussergewöhnliche Renovation oder eine besondere Mikrolage können für Käufer einen speziellen Wert haben, während das Bewertungsmodell der Bank diese Faktoren anders gewichtet.
Bevor Sie eine nicht rückzahlbare Anzahlung leisten oder eine unbedingte Verpflichtung eingehen, sollten Sie klären, ob auf Grundlage des Verkaufsdossiers bereits eine erste Bewertung möglich ist. Eine auf Ihrem Einkommen basierende Vorabgenehmigung (Finanzierungsbestätigung) ist noch keine Genehmigung der konkreten Liegenschaft.
Lausanne, Prilly, Pully: Stadt und Agglomeration nicht verwechseln
Ein häufiger Fehler besteht darin, die gesamte Agglomeration so zu behandeln, als gehöre sie zur Stadt Lausanne. Prilly, Pully, Renens und Ecublens sind eigenständige Gemeinden. Dies kann die kommunale Besteuerung, die für die Bewertung verwendeten Vergleichsdaten und bestimmte administrative Abläufe verändern.
Auch innerhalb Lausannes sind die Unterschiede erheblich. Sous-Gare/Ouchy, Chailly/Rovéréaz, Montchoisi, Florimont, Béthusy, La Sallaz, Vennes oder die Gebiete nahe Malley bilden keinen homogenen Markt. Chailly liegt beispielsweise östlich des Zentrums – und nicht westlich, wie in der früheren Version dieser Seite angegeben.
Für eine Bank können Hanglage, Verkehrslärm, Aussicht, Parkmöglichkeiten und die energetische Qualität des Gebäudes oder die Wiederverkaufbarkeit stärker ins Gewicht fallen als ein allgemeiner durchschnittlicher Quadratmeterpreis. Vergleichen Sie die Liegenschaft deshalb mit tatsächlich ähnlichen Objekten in derselben Gemeinde.
Stockwerkeigentum in Lausanne kaufen: die entscheidenden Prüfungen
Bei einer Wohnung im Stockwerkeigentum, reicht der Zustand der Wohnung allein nicht aus. Der Kreditgeber finanziert indirekt auch Ihren Anteil am gesamten Gebäude. Fassaden, Dach, Lift, Heizung, Dämmung, Leitungen oder Parkplätze können daher die Beurteilung des Dossiers beeinflussen.
Verlangen Sie die neuesten Versammlungsprotokolle, das STWE-Reglement, die Rechnungen, das Budget, beschlossene Arbeiten und den Stand des Erneuerungsfonds. Ein gut gefüllter Fonds ist nur dann hilfreich, wenn er im Verhältnis zu den künftigen Investitionen ausreichend ist.
Beispiel: Stockwerkeigentum kann einen künftigen Bedarf von CHF 100’000 verbergen
Angenommen, eine energetische Sanierung von CHF 2,5 Millionen ist geplant und Ihr Anteil beträgt 4 %. Deckt der Erneuerungsfonds die Arbeiten nicht, kann Ihre potenzielle Belastung CHF 100’000 erreichen. Selbst wenn die Wohnung selbst vollständig renoviert ist, kann diese künftige Belastung Ihren finanziellen Spielraum verringern.
Prüfen Sie auch den genauen Rechtsstatus von Parkplätzen, Kellern und Nebenräumen: separate Stockwerkeinheit, ausschliessliches Nutzungsrecht oder gemeinschaftlicher Teil. Dieser Unterschied kann Wert und Wiederverkauf beeinflussen.
Handänderungssteuer und Erwerbskosten in Lausanne
Im Kanton Waadt beträgt die kantonale Handänderungssteuer 2,2 %. Die Gemeinde kann bis zur Hälfte der kantonalen Steuer hinzufügen, also 1,1 %. In Lausanne beträgt der übliche Gesamtsatz daher 3,3 %. Der Kanton Waadt erläutert die Regel und die Ausnahmen.
Bei einem Kaufpreis von CHF 1’200’000 entsprechen 3,3 % bereits CHF 39’600. Hinzu kommen gegebenenfalls Notariats- und Grundbuchkosten sowie Kosten für die Errichtung oder Anpassung des Schuldbriefs.
Diese Kosten sind von den Eigenmitteln zur Finanzierung des Kaufpreises zu trennen. Ein Käufer, der genau 20 % des Kaufpreises besitzt, aber keine zusätzliche Reserve hat, kann daher zu spät feststellen, dass die Finanzierung nicht vollständig gesichert ist.
Fragen Sie den Notar auch, ob ein bestehender Schuldbrief übernommen oder angepasst werden kann. Je nach Form, Betrag und Anforderungen des Kreditgebers kann dadurch vermieden werden, einen vollständig neuen Schuldbrief errichten zu müssen.
ÖREB, Grundbuch und Einschränkungen: die Liegenschaft vor dem Angebot prüfen
Prüfen Sie die Liegenschaft, bevor Sie über den Zinssatz verhandeln. Zwei zum gleichen Preis angebotene Immobilien können sehr unterschiedliche rechtliche oder bauliche Risiken aufweisen.
- Konsultieren Sie den ÖREB-Kataster des Kantons Waadt : Nutzungszonen, Gewässerschutz, belastete Standorte, Wald, Lärm, Baulinien und weitere öffentlich-rechtliche Eigentumsbeschränkungen können dort ersichtlich sein.
- Prüfen Sie den Grundbuchauszug: Dienstbarkeiten, Wegrechte, Nutzniessungen, Wohnrechte, Anmerkungen und Pfandrechte können Nutzung oder Wert beeinflussen.
- Bei einem älteren oder geschützten Gebäude sollten Sie die tatsächlichen Umbaumöglichkeiten prüfen, bevor Sie eine künftige Wertsteigerung in Ihr Projekt einrechnen.
- Prüfen Sie nahegelegene Stadtentwicklungsprojekte, Immissionen und Baubeschränkungen, wenn die Lage ein wichtiges Argument für den Preis ist.
Der ÖREB-Kataster ersetzt das Grundbuch nicht: Der Kanton weist selbst darauf hin, dass gewisse Beschränkungen im einen und andere im anderen Register gesucht werden müssen. Bei grösseren Transaktionen kann das Waadtländer LPPPL zudem ein kommunales Vorkaufsrecht vorsehen; der Kanton stellt jedoch klar, dass der isolierte Verkauf einer einzelnen Stockwerkeigentumswohnung diesem Recht nicht unterliegt.
Tragbarkeit: Warum 20 % Eigenmittel nicht immer ausreichen
Die «20 %» sind nur der Anfang der Berechnung. Bei einem selbstbewohnten Hauptwohnsitz prüft der Kreditgeber auch die Herkunft der Eigenmittel und die kalkulatorische Tragbarkeit.
Die Institute rechnen in der Regel mit einem kalkulatorischen Zinssatz von rund 5 %, addieren Amortisation und eine pauschale Unterhaltsbelastung und vergleichen das Ergebnis mit dem Bruttoeinkommen. Die theoretische Belastung sollte üblicherweise bei ungefähr einem Drittel des Bruttohaushaltseinkommens bleiben.
In Lausanne macht das hohe Preisniveau diesen Test besonders restriktiv. Zusätzliche Eigenmittel können die Verschuldung reduzieren, aber nur, wenn Sie weiterhin genügend Liquidität für Handänderungssteuer, Gebühren, Arbeiten und eine Sicherheitsreserve behalten.
 Nutzen Sie unseren Hypothekenrechner für verschiedene Szenarien, betrachten Sie das Ergebnis jedoch als Voranalyse Ihrer Tragbarkeit und nicht als Genehmigung der Liegenschaft.
Ein Dossier vorbereiten, das schnell geprüft werden kann
In einem angespannten Markt entsteht sinnvolle Geschwindigkeit durch Vorbereitung, nicht durch Übereilung. Stellen Sie vor ernsthaften Besichtigungen Ihre persönlichen Unterlagen zusammen und definieren Sie Ihre Preisobergrenze.
- aktuelle Lohnausweise und je nach Kreditgeber Arbeitsvertrag;
- letzte Steuererklärung und verfügbare Steuerveranlagung;
- Nachweise zu Ersparnissen, Wertschriften, Säule 3a und Pensionskassenguthaben;
- Angaben zu Krediten, Leasingverträgen und anderen regelmässigen Verpflichtungen;
- Verkaufsdossier, Pläne, Grundbuchauszug und Katasterdaten;
- bei Stockwerkeigentum: Protokolle, Rechnungen, Budget und Erneuerungsfonds;
- bei einer renovationsbedürftigen Liegenschaft: Offerten oder glaubwürdige Kostenschätzungen für die Arbeiten.
Sie erhalten damit drei getrennte Prüfungen: Ihre Tragbarkeit, den Bankwert der Liegenschaft und ihre rechtlich-technische Qualität. Solange alle drei Punkte nicht ausreichend gesichert sind, sollte eine einfache «grundsätzliche Zusage» nicht als verbindliche Hypothekarofferte betrachtet werden.
Kreditgeber vergleichen: Der Zinssatz ist nur ein Teil des Angebots
Zwei Banken können fast denselben Zinssatz anbieten und dennoch sehr unterschiedliche Finanzierungen ergeben. Die eine kann einen höheren Wert akzeptieren, während die andere variable Einkommen, Selbstständigerwerbende oder bestimmte Gebäude strenger beurteilt.
Vergleichen Sie mindestens: akzeptierter Wert, maximal finanzierter Betrag, Zinssatz, SARON-Marge, Amortisation, Ausstiegskonditionen, Möglichkeit zur Übertragung der Hypothek und vorgeschriebene Zusatzprodukte.
In einem teuren Markt kann eine Zinsersparnis von 0,10 Prozentpunkten manchmal weniger wichtig sein, als CHF 50’000 oder CHF 100’000 zusätzliche Eigenmittel aufgrund einer vorsichtigeren Bewertung zu vermeiden.
Häufige Fragen zu einer Hypothek in Lausanne
Benötigt man in Lausanne genau 20 % Eigenmittel?
Nein. Die vom Kreditgeber verlangte Eigenmittelstruktur muss eingehalten werden; zusätzlich müssen aber auch eine allfällige Differenz zwischen Kaufpreis und Bankwert sowie die Erwerbskosten finanziert werden.
Beträgt die Handänderungssteuer in Lausanne tatsächlich 3,3 %?
Im Regelfall ja: 2,2 % kantonal plus 1,1 % kommunal. Die Ausnahmen und die Bemessungsgrundlage werden vom Kanton Waadt.
Kann ich ein Angebot abgeben, bevor die Bank die Liegenschaft genehmigt hat?
Sie können Ihr Interesse bekunden, sollten jedoch eine unwiderrufliche Verpflichtung oder eine nicht rückzahlbare Anzahlung vermeiden, solange die Bank die konkrete Liegenschaft nicht ausreichend bewertet hat.
Gehört Prilly zu Lausanne?
Nein. Prilly gehört zur Agglomeration Lausanne, ist aber eine eigenständige Gemeinde. Für Steuern, Vergleichswerte und Marktanalyse muss die genaue Gemeinde verwendet werden.
Was sollte bei Stockwerkeigentum vorrangig geprüft werden?
Die Protokolle, geplante Arbeiten, der Erneuerungsfonds, die Rechnungen, Wertquoten, allfällige Streitigkeiten und der Rechtsstatus von Parkplätzen oder Nebenräumen.
Ihren Immobilienkauf in Lausanne absichern
Die sicherste Reihenfolge lautet: Ihre Kaufkraft bestimmen, das Dossier vorbereiten, die Liegenschaft analysieren, einen ersten Bankwert einholen, sämtliche Kosten berechnen und erst danach entscheiden, wie weit Sie beim Preis gehen wollen.
Diese Methode vermeidet zwei kostspielige Fehler: für eine Liegenschaft mehr zu bezahlen, als die Bank bewertet und sämtliche Liquidität für die Eigenmittel einzusetzen, ohne eine Reserve für Kosten, Stockwerkeigentum oder Arbeiten zu behalten.
Sie können uns Ihr Projekt in Lausanne einreichen um Finanzierungsmöglichkeiten auf Grundlage der konkreten Liegenschaft und Ihres Profils zu vergleichen.
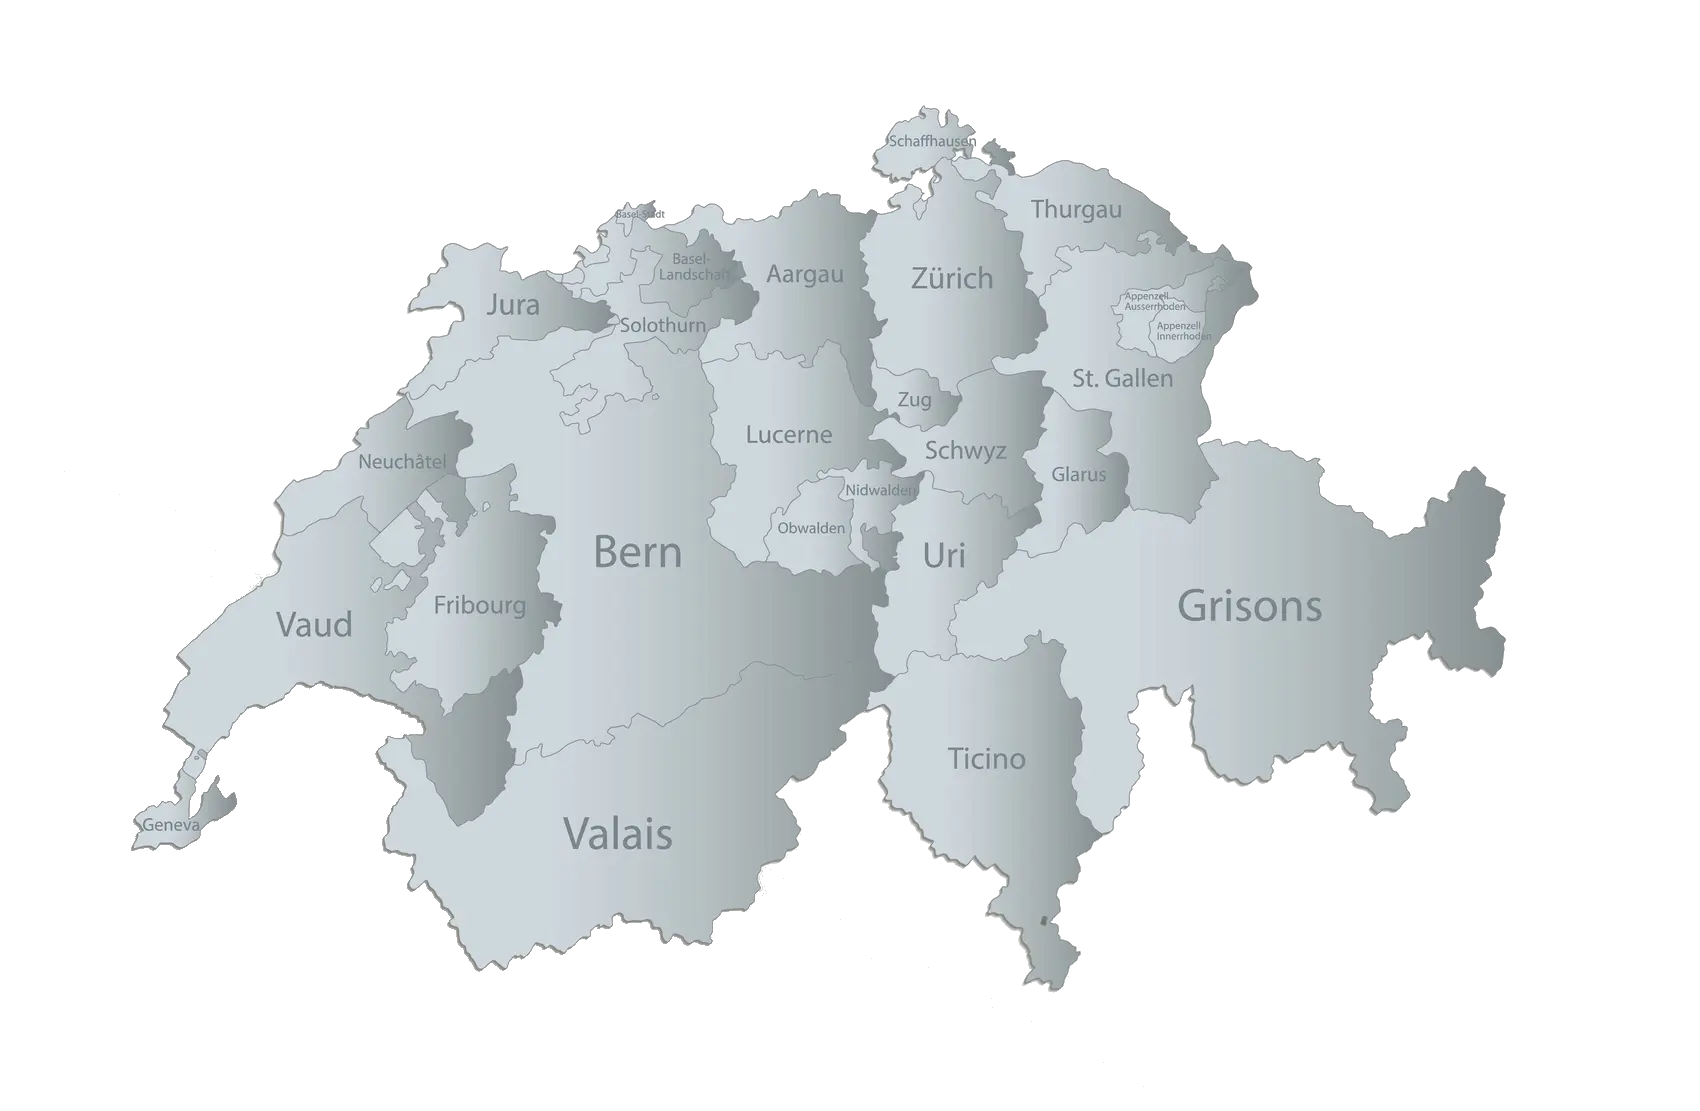
Sie finden uns in der ganzen Schweiz
Zoomez et cliquez sur le canton désiré.
Hinweis: Dieser Artikel dient ausschliesslich Informationszwecken. Finanzierungskriterien, Zinssätze, Bankbewertungen, Steuern, Gebühren und administrative Regeln können sich ändern und hängen von der Liegenschaft sowie von der Situation des Käufers ab. Prüfen Sie die aktuellen Angaben vor jeder Verpflichtung beim Kanton, bei der Gemeinde, beim Notar und beim Kreditgeber.