Entwicklung der Hypothekenzinsen in der Schweiz: Alle Informationen für 2025

- Rückblick auf die historische Entwicklung der Hypothekarzinsen in der Schweiz
- Die Auswirkungen des Hypothekarzinssatzes auf eine Hypothek
- Warum es wichtig ist, Ihre Hypothekenanfrage frühzeitig zu planen
- Wie entwickelten sich die Hypothekarzinsen im Jahr 2025?
- Wie entwickelte sich die Geldpolitik im Jahr 2025?
- Welche Faktoren beeinflussen die Hypothekarzinsen?
- Festzins, variabler Zinssatz oder Mischhypothek: Wie wählt man?
- Häufige Fragen zu Hypothekarzinsen
Sie planen eine Immobilie zu kaufen, Ihr Darlehen neu zu verhandeln oder möchten einfach den Markt besser verstehen? Sie fragen sich, ob die Zinsen in den kommenden Monaten steigen, fallen oder stabil bleiben? Dann sind Sie hier genau richtig!
Die Entwicklung der Hypothekarzinsen in der Schweiz beeinflusst direkt die Kosten Ihres Kredits und Ihre Kaufkraft. Diese Zinsen hängen von vielen Faktoren ab: Politik der SNB, Inflation, wirtschaftliche Lage, Marktsituation …
Hier finden Sie einen umfassenden Überblick über die Zinsentwicklung in der Schweiz, aktuelle Trends, Prognosen und die konkrete Auswirkung dieser Schwankungen auf Ihre Hypothek.
Redaktioneller Hinweis: Dieser Artikel wurde im Jahr 2024 verfasst, um die Aussichten für den Schweizer Hypothekarmarkt für 2025 zu beleuchten und Kaufinteressenten bei der Entscheidung zu unterstützen, ob sie noch 2024 kaufen oder bis 2025 warten sollten. Er behält diese historische Perspektive bei. Die dargelegten Prognosen und Szenarien sind daher im wirtschaftlichen und geldpolitischen Kontext ihres Erscheinungszeitpunkts zu betrachten. Informationen zu den Aussichten und Marktbedingungen im Jahr 2026 finden Sie in unserem Ratgeber zur Entwicklung der Hypothekarzinsen in der Schweiz 2026.
Rückblick auf die historische Entwicklung der Hypothekarzinsen in der Schweiz
In den letzten 20 Jahren verzeichneten die Schweizer Hypothekarzinsen einen klaren Abwärtstrend, insbesondere nach der Finanzkrise 2008. Dieser Rückgang wurde durch die sehr lockere Geldpolitik der Schweizerischen Nationalbank (SNB) begünstigt, mit einem Leitzins nahe null oder sogar negativ über mehrere Jahre hinweg.
Zwischen 2010 und 2020 lagen die 10-jährigen Festhypotheken meist zwischen 1 % und 2 % und erreichten teilweise sogar Tiefstwerte unter 1 %.
Die Jahre 2022–2023 markierten eine Wende, mit einem allmählichen Anstieg der Hypothekarzinsen aufgrund der global steigenden Inflation und der Zinserhöhungen der großen Zentralbanken.
Die Auswirkungen des Hypothekarzinssatzes auf eine Hypothek
Der Zinssatz beeinflusst direkt die Gesamtkosten Ihres Hypothekarkredits. Schon eine minimale Abweichung von 0,5 % kann über die gesamte Laufzeit mehrere tausend Franken ausmachen.
Höhe der monatlichen Raten
Je höher der Zinssatz, desto höher fallen Ihre monatlichen Raten aus. Zum Beispiel für ein Darlehen über 800’000 CHF mit 10 Jahren Laufzeit:
- Bei 1,5 % belaufen sich die gesamten Zinsen auf etwa 120’000 CHF
- Bei 2,5 % steigen sie auf über 200’000 CHF
Dieser Unterschied wirkt sich auf Ihr monatliches Budget aus und bestimmt, wie viel Sie in andere Projekte investieren oder sparen können.

Kreditfähigkeit
Kreditinstitute berücksichtigen den Zinssatz bei der Berechnung Ihrer Schuldentragfähigkeit. Ein hoher Zinssatz kann den maximalen Betrag, den Sie aufnehmen können, reduzieren oder die Laufzeit des Kredits verlängern, um innerhalb der festgelegten Grenzen zu bleiben.
Warum es wichtig ist, Ihren Hypothekarantrag frühzeitig zu planen
In einem instabilen wirtschaftlichen Umfeld kann es entscheidend sein, den richtigen Zinssatz zum richtigen Zeitpunkt zu sichern. Deshalb ist es wertvoll, sich von einem Berater begleiten zu lassen, der die Märkte täglich beobachtet und Ihnen hilft, je nach Ihren Zielen die beste Strategie zu wählen.
Ebenfalls sollten Sie vor der Unterzeichnung Ihres Kredits mehrere Angebote vergleichen und die Auswirkungen verschiedener Zinsszenarien simulieren. Zu schnell zu unterschreiben, ohne zu vergleichen, kann Ihre finanzielle Belastung unnötig erhöhen. Unsere Berater begleiten Sie in jedem Schritt, damit Sie die richtige Entscheidung zum richtigen Zeitpunkt treffen – völlig transparent.
Wenn Sie vorausplanen, können Sie sich finanziell besser vorbereiten und haben größere Chancen, eine vorteilhafte Hypothek zu erhalten.
Wie entwickelten sich die Hypothekarzinsen im Jahr 2025?
Der Schweizer Hypothekarmarkt war 2025 von der Lockerung der Geldpolitik der Schweizerischen Nationalbank geprägt. Die SNB senkte ihren Leitzins per 20. Juni auf 0 %. Diese Entwicklung beeinflusste die kurzfristigen Finanzierungskonditionen, führte aber nicht automatisch zu einem gleich starken Rückgang der Festhypothekarzinsen.
Die den Kreditnehmern angebotenen Zinssätze hingen auch von der gewählten Laufzeit, den Swap-Sätzen, den Margen der Kreditgeber und den individuellen Merkmalen des Finanzierungsdossiers ab.
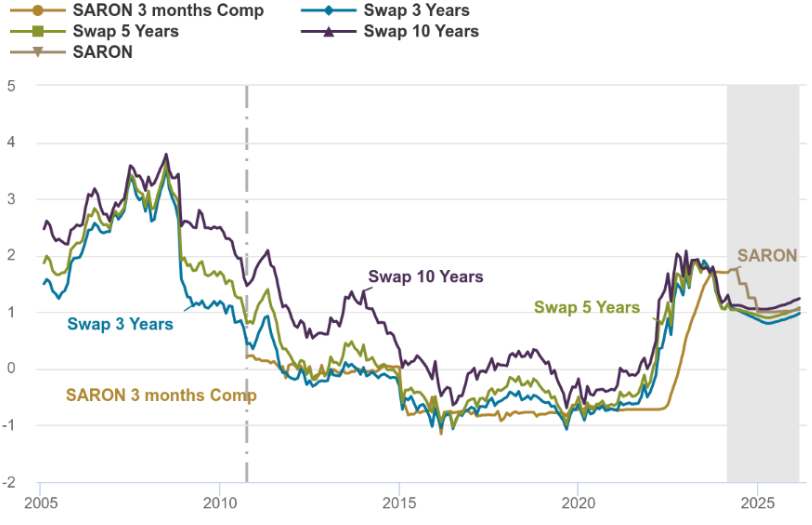
Zinsentwicklung in % | Quellen: Bloomberg, UBS Switzerland AG (Dies ist ein indikativ Zinssatz. Der effektive Zinssatz wird anhand der Marge und des Compounded SARON der Abrechnungsperiode berechnet. Der Compounded SARON kann nicht negativ sein.)
So interpretieren Sie diese Grafik:
SARON :
- Basis des Geldmarkts → ändert sich täglich.
- Wenn Sie eine SARON-Hypothek wählen, zahlen Sie: SARON + Bankmarge (~0,8 % bis 1,5 %).
SWAP :
- Ermöglicht es einer Bank (oder Ihnen indirekt), diesen variablen Zinssatz für einen bestimmten Zeitraum zu sichern.
- Beispiel: SARON-Swap → fester Zinssatz 5 Jahre.
- Je länger die Laufzeit, desto höher der Swap-Satz, da er eine zeitabhängige Risikoprämie enthält.
Wie wird der Zinssatz einer Festhypothek bestimmt?
Festhypothekarzinsen werden insbesondere durch die Swap-Sätze für die entsprechenden Laufzeiten, die Refinanzierungskosten und die Margen der Kreditgeber beeinflusst. Sie können sich daher bereits verändern, bevor die Schweizerische Nationalbank ihren Leitzins anpasst.
SARON-Hypotheken hingegen basieren auf einem Referenzzinssatz des Geldmarkts, zu dem in der Regel eine vertraglich vereinbarte Marge hinzukommt.
Wie entwickelte sich die Geldpolitik im Jahr 2025?
ADas Jahr 2025 war von einer weiteren Lockerung der Schweizer Geldpolitik geprägt. Am 19. Juni 2025 gab die Schweizerische Nationalbank bekannt, dass sie ihren Leitzins mit Wirkung ab dem 20. Juni auf 0 % senkt. Bei ihrer geldpolitischen Lagebeurteilung vom 25. September 2025 beliess sie den Leitzins bei 0 %.
Diese Entwicklung trug dazu bei, die kurzfristigen Finanzierungskonditionen günstig zu halten. Festhypotheken hängen jedoch auch von den Erwartungen der Finanzmärkte ab und folgen den geldpolitischen Entscheiden der SNB nicht zwangsläufig im gleichen Ausmass.
Welche Faktoren beeinflussen die Hypothekarzinsen?
Verschiedene Faktoren bestimmen die Zinssätze, die Banken und andere Finanzinstitute anbieten:
- Die Geldpolitik der SNB: Ihr Leitzins steuert die Refinanzierungskosten für die Banken
- Die Inflation: Ein Anstieg der Preise treibt die Zinsen in der Regel nach oben
- Die allgemeine Wirtschaftslage: Wachstum, Beschäftigung, geopolitische Spannungen …
- Das Risikoniveau der Finanzierung: Eigenkapital, Einkommen, berufliche Stabilität, Art der Immobilie
Jeder Kreditnehmer hat also ein individuelles Profil, das die Konditionen beeinflusst. Sie sind einzigartig – und Ihr Dossier sollte das widerspiegeln. Ihr Glück in Ihrem Haus oder Ihrer Wohnung hängt davon ab.

Fester Zinssatz, variabler Zinssatz oder Mischhypothek: Wie wählt man?
Hypothekarzinsen haben einen direkten Einfluss auf Ihre Finanzentscheidungen: Gesamtbudget, Kaufkraft, Wahl zwischen Festzins oder SARON … Eine Schwankung um wenige Zehntelprozentpunkte kann langfristig mehrere Tausend Franken ausmachen. Daher lohnt es sich, die Entwicklung regelmässig zu verfolgen, um den besten Moment für einen Abschluss oder eine Umschuldung zu erwischen und sich auf mögliche Marktschwankungen vorzubereiten (vor allem, wenn Sie einen variablen Zinssatz wählen oder Ihr Vertrag bald ausläuft).
Die Wahl der Zinsart hängt von Ihrem Profil, Ihrer Risikobereitschaft und Ihrer Anlagestrategie ab.
| Hypothekenart | Vorteile | Nachteile |
|---|---|---|
| Fester Zinssatz | Sicherheit Stabile Monatsraten Ideal für ein knappes Budget | Weniger Flexibilität In der Regel höherer Zinssatz als SARON |
| SARON-Zins* | Niedriger Einstiegszins Potentielle Ersparnis bei sinkenden Zinsen | Wird alle 3 Monate angepasst Risiko unerwarteter Erhöhungen |
| Mischhypothek | Kombiniert Stabilität und Chancen | Komplexer zu verwalten |
*Der SARON wird an jedem Arbeitstag neu berechnet und im Durchschnitt alle 3 Monate angewendet. Er ist daher volatiler, kann aber interessant sein, wenn Sie mittelfristig sinkende Zinsen erwarten.
Zögern Sie nicht, einen unserer Hypothekenvermittler zu kontaktieren, um eine persönliche Beratung zu erhalten, und nutzen Sie unseren Online-Rechner, um schnell, kostenlos und unverbindlich eine erste Schätzung zu erhalten.
Häufige Fragen zu Hypothekarzinsen
Wie wirkt sich die Zinsentwicklung auf meine Hypothek aus?
Ein Zinsanstieg erhöht die Gesamtkosten des Kredits, besonders bei variablen Hypotheken. Ein Zinssatz von 2 % statt 1,5 % auf ein Darlehen von 800’000 CHF kann über die Laufzeit mehrere Tausend Franken mehr kosten.
Wie hoch ist der aktuelle Leitzins?
Der aktuelle Leitzins, wird auf der Website der SNB veröffentlicht, beeinflusst vor allem die kurzfristigen Geldmarktbedingungen. Er entspricht nicht dem Zinssatz, den Kreditnehmer für eine Festhypothek oder eine SARON-Hypothek bezahlen. Kreditgeber berücksichtigen zusätzlich ihre Refinanzierungskosten, Margen, die Vertragslaufzeit und das individuelle Risikoprofil des Kreditnehmers.
Der SNB-Leitzins darf auch nicht mit dem hypothekarischen Referenzzinssatz verwechselt werden, der im Schweizer Mietrecht verwendet wird.
Wann ist der beste Zeitpunkt für eine Hypothek?
Der “beste Zeitpunkt” hängt von Ihrem Projekt ab. Anstatt auf einen hypothetischen Rückgang der Zinsen zu warten, sollten Sie lieber ein attraktives Angebot sichern, sobald Sie kaufbereit sind. Die Zinsen können sich schnell ändern.
Werden die Hypothekarzinsen steigen?
Die Entwicklung der Hypothekarzinsen in der Schweiz lässt sich nicht mit Sicherheit vorhersagen. Sie hängt insbesondere von der Geldpolitik der Schweizerischen Nationalbank (SNB), der Inflation, den Erwartungen der Finanzmärkte und der internationalen Wirtschaftslage ab.
Festhypothekarzinsen können auch ohne Änderung des SNB-Leitzinses steigen oder fallen, insbesondere aufgrund der Entwicklung der Swap-Sätze und der Refinanzierungskosten.
Anstatt den Markt perfekt vorhersehen zu wollen, empfiehlt es sich, mehrere Angebote zu vergleichen, verschiedene Zinsszenarien durchzurechnen und eine Finanzierungslösung zu wählen, die zu Ihrer finanziellen Situation passt. Unsere Hypothekarberater unterstützen Sie gerne dabei.
Wie wählt man den richtigen Kreditgeber aus?
Jede Bank hat ihre eigenen Tarifmodelle. Der beste Zinssatz ist nicht alles: Rückzahlungsbedingungen, Flexibilität, Betreuung sollten ebenfalls verglichen werden. Ein Berater kann Ihnen helfen, den Wettbewerb zu nutzen.
Was ist der Unterschied zwischen dem ausgewiesenen und dem individuellen Zinssatz?
Der ausgewiesene Zinssatz der Banken ist oft nur ein Richtwert. Der individuelle Zinssatz hängt von Ihrem Profil ab (Einkommen, Eigenmittel, Immobilienart, Finanzierungsquote usw.). Er kann günstiger sein, wenn Ihr Dossier stark ist. Daher lohnt es sich, über einen Berater zu verhandeln.
Kann man eine Hypothek vorzeitig neu verhandeln?
Ja, in manchen Fällen, besonders gegen Ende der Vertragslaufzeit. Sie können auch über eine andere Bank refinanzieren. Es ist wichtig, mögliche Vorfälligkeitsentschädigungen zu berücksichtigen. Ein Vermittler kann Ihnen bei der Kalkulation helfen.
Kann der SARON-Zins den Festzins übersteigen?
Ja, das ist möglich, vor allem bei schnell steigenden Leitzinsen. Der SARON ist an die kurzfristigen Geldmarktzinsen der Schweiz gekoppelt und kann steigen. Das birgt ein Risiko für Kreditnehmer, die Stabilität suchen.
Kann ich während des Vertrags die Zinsart wechseln?
Das hängt vom ursprünglichen Vertrag ab. Manche Hypotheken bieten eine Wechseloption (z. B. von SARON auf Festzins). Das ist aber nicht immer der Fall. Prüfen Sie die Bedingungen Ihres Vertrags oder holen Sie sich vor Vertragsabschluss Rat bei einem Berater.