Evoluzione dei tassi ipotecari in Svizzera: tutte le informazioni per il 2025

- Ritorno sull’evoluzione storica dei tassi ipotecari in Svizzera
- L’impatto del tasso di interesse ipotecario su un’ipoteca
- Perché è importante anticipare la tua richiesta di mutuo
- Come si sono evoluti i tassi ipotecari nel 2025?
- Come si è evoluta la politica monetaria nel 2025?
- Quali fattori influenzano i tassi ipotecari?
- Tasso fisso, variabile o mutuo misto: come scegliere?
- Domande frequenti sui tassi ipotecari
Stai pensando di acquistare un immobile, di rinegoziare il tuo mutuo o semplicemente di comprendere meglio il mercato? Ti chiedi se i tassi saliranno, scenderanno o si stabilizzeranno nei prossimi mesi? Sei nel posto giusto!
L’evoluzione dei tassi ipotecari in Svizzera influenza direttamente il costo del tuo credito e la tua capacità di acquisto. Questi tassi dipendono da molti fattori: politica della BNS, inflazione, congiuntura economica, tensione sui mercati…
Ecco un punto completo e chiaro sulla storia dei tassi in Svizzera, le tendenze attuali e le previsioni, e sull’impatto concreto di queste variazioni sul tuo mutuo ipotecario.
Nota editoriale: Questo articolo è stato redatto nel 2024 per esaminare le prospettive del mercato ipotecario svizzero per il 2025 e aiutare i futuri acquirenti a decidere se acquistare nel 2024 o attendere il 2025. Il testo mantiene tale prospettiva storica. Le previsioni e gli scenari presentati vanno quindi interpretati nel contesto economico e monetario del momento della loro pubblicazione. Per conoscere le prospettive e le condizioni del mercato nel 2026, consultate la nostra guida dedicata all’evoluzione dei tassi ipotecari in Svizzera nel 2026.
Ritorno sull’evoluzione storica dei tassi ipotecari in Svizzera
Negli ultimi 20 anni, i tassi ipotecari svizzeri hanno mostrato una tendenza al ribasso marcata, soprattutto dopo la crisi finanziaria del 2008. Questo calo è stato favorito dalla politica monetaria molto accomodante della Banca nazionale svizzera (BNS), con un tasso guida vicino allo zero, o addirittura negativo per diversi anni.
Tra il 2010 e il 2020, i tassi fissi a 10 anni si situavano spesso tra 1% e 2%, raggiungendo a volte anche minimi inferiori all’1%.
Il biennio 2022-2023 ha segnato una svolta, con una progressiva risalita dei tassi ipotecari dovuta alla ripresa dell’inflazione mondiale e all’aumento dei tassi guida da parte delle principali banche centrali.
L’impatto del tasso di interesse ipotecario su un’ipoteca
Il tasso di interesse influenza direttamente il costo totale del tuo mutuo ipotecario. Anche una differenza minima dello 0,5% può rappresentare diverse migliaia di franchi sulla durata del rimborso.
Importo delle rate mensili
Più alto è il tasso, più alte saranno le tue rate mensili. Ad esempio, per un prestito di 800’000 CHF su 10 anni:
- Al 1,5 %, gli interessi cumulati saranno circa 120’000 CHF
- Al 2,5 %, saliranno a più di 200’000 CHF
Questa differenza incide sul tuo budget mensile, ma anche sulla tua capacità di investire o risparmiare per altri progetti.

Capacità di indebitamento
Le istituzioni finanziarie tengono conto del tasso nel calcolo della tua capacità di indebitamento. Un tasso elevato può ridurre l’importo massimo che puoi prendere in prestito o allungare la durata del prestito necessaria per rimanere entro i limiti stabiliti.
Perché è importante anticipare la tua richiesta di mutuo
In un contesto economico instabile, bloccare un buon tasso al momento giusto può fare la differenza. Ecco perché farti accompagnare da un consulente che segue quotidianamente i mercati e ti aiuta a scegliere la strategia migliore in base ai tuoi obiettivi è prezioso.
Inoltre, prima di firmare il tuo prestito, confronta più offerte e simula l’impatto di diverse ipotesi di tasso. Firmare troppo in fretta senza confrontare può appesantire inutilmente il tuo carico finanziario. I nostri consulenti ti accompagnano in ogni fase per fare la scelta giusta, al momento giusto, con la massima trasparenza.
Anticipando, puoi prepararti finanziariamente e avere maggiori possibilità di ottenere un mutuo ipotecario vantaggioso.
Come si sono evoluti i tassi ipotecari nel 2025?
Nel 2025 il mercato ipotecario svizzero è stato caratterizzato dall’allentamento della politica monetaria della Banca nazionale svizzera (BNS), che ha ridotto il proprio tasso guida allo 0 % con effetto dal 20 giugno. Questa evoluzione ha influenzato le condizioni di finanziamento a breve termine, senza provocare automaticamente una riduzione equivalente dei tassi delle ipoteche a tasso fisso.
I tassi proposti ai mutuatari dipendevano inoltre dalla durata scelta, dai tassi swap, dai margini applicati dagli istituti di credito e dalle caratteristiche di ogni pratica di finanziamento.
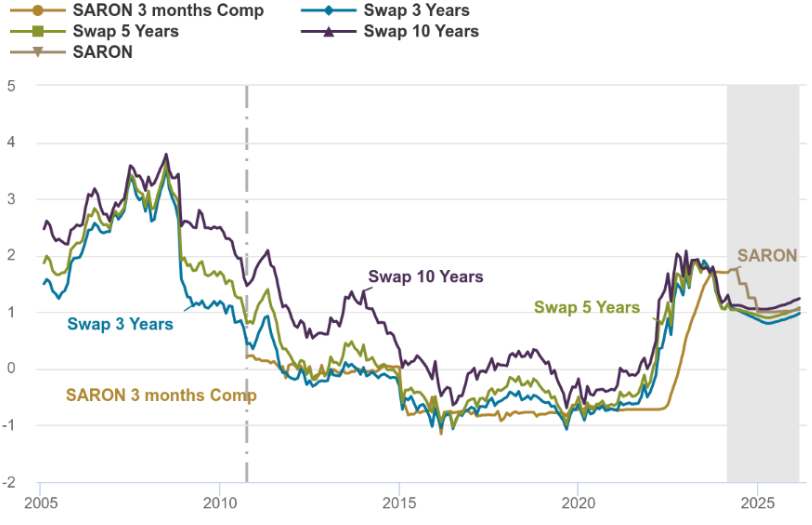
Evoluzione dei tassi in % | Fonti: Bloomberg, UBS Switzerland SA (Si tratta di un tasso indicativo. Il tasso effettivo è calcolato sulla base del margine e del Compounded SARON del periodo di riferimento. Il Compounded SARON non può essere negativo.)
Ecco come interpretare questo grafico:
SARON :
- Base del mercato monetario → varia ogni giorno.
- Se scegli un’ipoteca SARON, paghi: SARON + margine bancario (~0,8% – 1,5%).
SWAP :
- Permette a una banca (o a te indirettamente) di bloccare questo tasso variabile per un periodo definito.
- Esempio: swap SARON → tasso fisso 5 anni.
- Più lunga è la durata, più il tasso swap include un premio per il rischio temporale.
Come viene determinato il tasso di un’ipoteca a tasso fisso?
I tassi delle ipoteche a tasso fisso sono influenzati in particolare dai tassi swap relativi alle diverse durate, dai costi di rifinanziamento e dai margini degli istituti di credito. Possono quindi variare anche prima di una modifica del tasso guida della BNS.
Le ipoteche SARON, invece, si basano su un tasso di riferimento del mercato monetario, al quale viene generalmente aggiunto un margine contrattuale.
Come si è evoluta la politica monetaria nel 2025?
Il 2025 è stato caratterizzato da un ulteriore allentamento della politica monetaria svizzera. Il 19 giugno 2025, la Banca nazionale svizzera ha annunciato una riduzione del tasso guida allo 0 %, con effetto dal 20 giugno. Successivamente, durante la valutazione della politica monetaria del 25 settembre 2025, ha confermato il tasso allo 0 %.
Questa evoluzione ha contribuito a mantenere favorevoli le condizioni di finanziamento a breve termine. Tuttavia, i tassi delle ipoteche a tasso fisso dipendono anche dalle aspettative dei mercati finanziari e non seguono necessariamente le decisioni della BNS nelle stesse proporzioni.
Quali fattori influenzano i tassi ipotecari?
Diversi elementi determinano i tassi proposti dalle banche e dagli altri istituti finanziari:
- La politica monetaria della BNS : il suo tasso guida orienta i costi di rifinanziamento per le banche
- L’inflazione : un aumento dei prezzi spinge generalmente i tassi verso l’alto
- La congiuntura economica globale : crescita, occupazione, tensioni geopolitiche…
- Il livello di rischio del dossier : capitale proprio, redditi, stabilità professionale, tipo di bene finanziato
Ogni mutuatario ha quindi un profilo unico che influenzerà le condizioni ottenute. Siete unici e il vostro dossier deve rifletterlo. La vostra felicità, nella vostra casa o appartamento, ne dipende.

Tasso fisso, tasso variabile o ipoteca mista: come scegliere?
I tassi ipotecari hanno un impatto diretto sulle vostre decisioni finanziarie : budget complessivo, capacità d’acquisto, scelta tra tasso fisso o SARON… Una variazione di pochi decimi di punto può rappresentare diverse migliaia di franchi a lungo termine. Inoltre, seguire regolarmente la loro evoluzione consente di anticipare i momenti migliori per stipulare o rinegoziare il mutuo, e di prepararsi a eventuali fluttuazioni del mercato (in particolare se optate per un tasso variabile o se il vostro contratto sta per scadere).
La scelta del tipo di tasso dipende dal vostro profilo, dalla vostra tolleranza al rischio e dalla vostra strategia patrimoniale.
| Tipo di ipoteca | Vantaggi | Svantaggi |
|---|---|---|
| Tasso fisso | Sicurezza Stabilità delle rate Ideale per budget ridotti | Meno flessibilità Tasso spesso più alto del SARON |
| Tasso SARON* | Tasso iniziale più basso Potenziale risparmio in caso di calo | Tasso rivisto ogni 3 mesi Rischio di aumento imprevisto |
| Ipoteca mista | Combina stabilità e opportunità | Più complessa da gestire |
*Il SARON viene ricalcolato ogni giorno lavorativo e applicato in media ogni 3 mesi. È quindi più volatile, ma può essere interessante se prevedete un calo dei tassi a medio termine.
Non esitate a contattare uno dei nostri broker ipotecari per ricevere una consulenza personalizzata e utilizzare il nostro simulatore online per ottenere una prima stima personalizzata rapida, gratuita e senza impegno.
Domande frequenti sui tassi ipotecari
Come influisce la fluttuazione dei tassi sul mio mutuo ipotecario?
Un aumento dei tassi accresce il costo complessivo del credito, soprattutto per le ipoteche variabili. Un tasso del 2 % invece dell’1,5 % su un prestito di 800’000 CHF può rappresentare diverse migliaia di franchi in più sulla durata.
Qual è l’attuale tasso guida?
Il tasso di interesse chiave attuale, pubblicato sul sito web della BNS, influenza soprattutto le condizioni del mercato monetario a breve termine. Non corrisponde al tasso applicato ai mutuatari per un’ipoteca a tasso fisso o un’ipoteca SARON. Gli istituti di credito considerano anche i propri costi di rifinanziamento, i margini, la durata del contratto e il profilo di rischio del mutuatario.
Il tasso guida della BNS non deve inoltre essere confuso con il tasso ipotecario di riferimento utilizzato nel diritto di locazione svizzero.
Qual è il momento giusto per fare un mutuo?
Il “momento giusto” dipende dal vostro progetto. Piuttosto che attendere un ipotetico calo dei tassi, è meglio bloccare un’offerta interessante non appena siete pronti ad acquistare. I tassi possono variare rapidamente.
I tassi ipotecari aumenteranno?
È impossibile prevedere con certezza l’evoluzione dei tassi ipotecari in Svizzera. Questa dipende in particolare dalla politica monetaria della Banca nazionale svizzera (BNS), dall’inflazione, dalle aspettative dei mercati finanziari e dalla situazione economica internazionale.
I tassi delle ipoteche a tasso fisso possono aumentare o diminuire anche senza una modifica del tasso guida, soprattutto in funzione dell’evoluzione dei tassi swap e dei costi di rifinanziamento.
Piuttosto che cercare di prevedere perfettamente l’andamento del mercato, è consigliabile confrontare diverse offerte, simulare differenti scenari di tasso e scegliere una soluzione di finanziamento adatta alla vostra situazione finanziaria. I nostri consulenti ipotecari possono accompagnarvi in questo percorso.
Come scegliere il giusto istituto di credito?
Ogni banca applica le proprie tariffe. Il tasso migliore non è tutto: anche condizioni di rimborso, flessibilità, assistenza sono da valutare. Un broker può aiutarvi a mettere in concorrenza più offerte.
Qual è la differenza tra tasso indicativo e tasso personalizzato?
Il tasso indicativo proposto dalle banche è spesso solo di riferimento. Il tasso personalizzato dipende invece dal vostro profilo (redditi, capitale proprio, tipo di immobile, rapporto di finanziamento, ecc.). Può essere più vantaggioso se il vostro dossier è solido. Ecco perché conviene passare da un broker per negoziare al meglio.
Si può rinegoziare un mutuo prima della scadenza?
Sì, è possibile in alcuni casi, soprattutto verso la fine del contratto. Potete anche valutare un rifinanziamento presso un’altra banca. È importante considerare eventuali penali per estinzione anticipata. Un broker può aiutarvi a fare i calcoli giusti.
Il tasso SARON può superare quello fisso?
Sì, è possibile, soprattutto in periodi di rapido aumento dei tassi guida. Il SARON è indicizzato ai tassi del mercato monetario svizzero a breve termine, quindi può salire. Questo rappresenta un rischio per chi cerca stabilità.
Posso cambiare tipo di tasso durante il contratto?
Dipende dal contratto iniziale. Alcune ipoteche offrono una possibilità di conversione (ad esempio passare da un tasso SARON a un tasso fisso). Ma non è sempre garantito. È meglio verificare le condizioni del contratto o chiedere consiglio a un broker prima di firmare.